Der Büroimmobilienmarkt in Kyiv und den großen Städten der Ukraine stabilisiert sich bis Mai 2026, bleibt aber ein Mietermarkt
Der Büroimmobilienmarkt in Kyiv und den größten Städten der Ukraine zeigt bis Mai 2026 eine vorsichtige Stabilisierung nach mehreren Jahren von Schocks, die durch die Pandemie, den umfassenden Krieg, die Verlagerung von Unternehmen und den Übergang eines Teils der Firmen zu einem hybriden Arbeitsmodell ausgelöst wurden. Die wichtigsten Nachfragefaktoren bleiben die Sicherheit der Gebäude, fertige Renovierung, autonome Infrastruktur, vorhandene Schutzräume und die Möglichkeit, schnell und ohne erhebliche Investitionsausgaben einzuziehen. Kyiv, wie
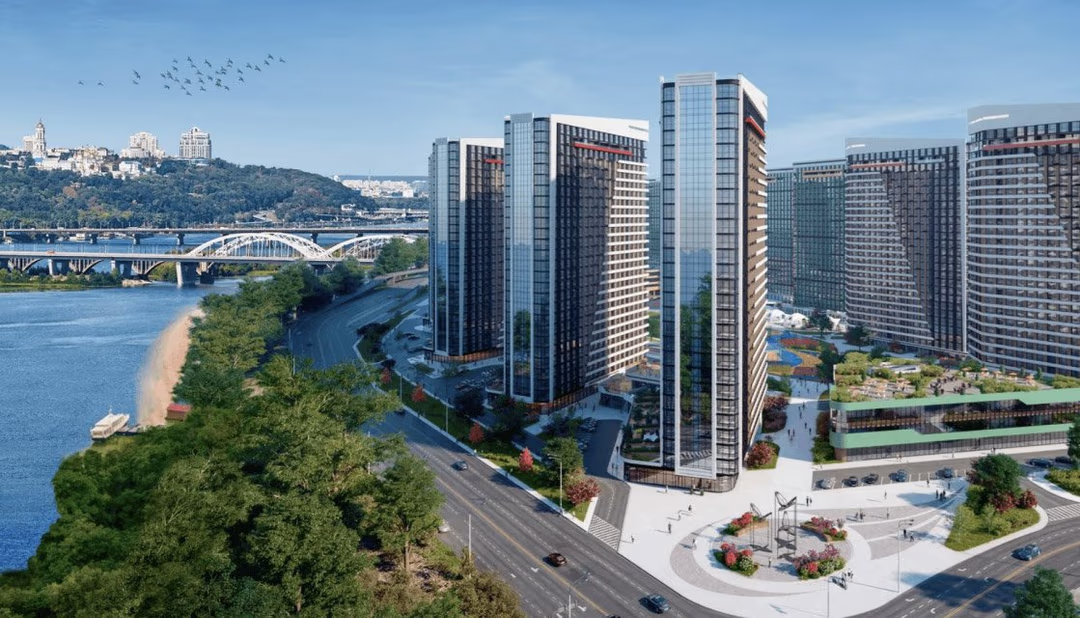
Der Büroimmobilienmarkt in Kyiv und den größten Städten der Ukraine zeigt bis Mai 2026 eine vorsichtige Stabilisierung nach mehreren Jahren von Schocks, die durch die Pandemie, den umfassenden Krieg, die Verlagerung von Unternehmen und den Übergang eines Teils der Firmen zu einem hybriden Arbeitsmodell ausgelöst wurden. Die wichtigsten Nachfragefaktoren bleiben die Sicherheit der Gebäude, fertige Renovierung, autonome Infrastruktur, vorhandene Schutzräume und die Möglichkeit, schnell und ohne erhebliche Investitionsausgaben einzuziehen.
Kyiv bleibt nach wie vor der größte Büromarkt des Landes. Laut Schätzungen von InVenture sank das gesamte wettbewerbsfähige Angebot an Büroimmobilien in Kyiv im Jahr 2025 auf 2,10 Mio. m², und die Leerstandsquote ging auf 18,5 % zurück. Das jährliche Bruttoabsorptionsvolumen lag bei rund 160.000 m², das sind 26 % mehr als im Vorjahr. Dabei hing etwa 40 % der Absorption nicht mit einer organischen Geschäftsexpansion zusammen, sondern mit erzwungenen Umzügen von Unternehmen aus beschädigten Objekten.
Laut Angaben des Verbands der Bauunternehmer der Ukraine unter Verweis auf eine Präsentation von CBRE Ukraine stieg die Nachfrage nach Büros in Kyiv im ersten Halbjahr 2025 um 16 % auf 82.000 m², während das Angebot wegen der Beschädigung von Bürogebäuden um 3 % auf 2,1 Mio. m² zurückging. Die Leerstandsquote am Markt lag bei etwa 21 %, und 20 % der Nachfrage stammten von Mietern, die gezwungen waren, aus durch Angriffe betroffenen Objekten umzuziehen.
„Den Büromarkt in Kyiv kann man nicht mehr nach der Vorkriegslogik beurteilen. Heute wählt ein Mieter nicht einfach eine Adresse oder eine Gebäudeklasse, sondern die Fähigkeit des Objekts, einen unterbrechungsfreien Betrieb zu gewährleisten. Schutzräume, Generatoren, Gebäudetechnik, die Sicherheit des Stadtviertels und die Bereitschaft der Räume für einen schnellen Einzug sind ebenso wichtige Parameter geworden wie die Miete“, meint der Gründer des Analysezentrums Experts Club, Kandidat der Wirtschaftswissenschaften Maksym Urakin.
Die Mietpreise in Kyiv bleiben relativ stabil, doch der Markt ist weiterhin deutlich differenziert. Laut InVenture lagen die effektiven Mieten für Büros der Klasse A ohne Renovierung Ende 2025 bei 14–18 $ pro m² und Monat ohne Mehrwertsteuer und Betriebskosten, für renovierte Büros bei 19–25 $ pro m². Die geforderten Mieten lagen in Klasse A im Bereich von 16–27 $ pro m², in Klasse B bei 8–18 $ pro m².
Im Jahr 2026 bleibt der Büromarkt in Kyiv ein Mietermarkt: Die Eigentümer sind gezwungen, flexible Konditionen anzubieten, große Flächen in kleinere Einheiten aufzuteilen, in fertige Ausstattung zu investieren und die Autonomie der Gebäude zu erhöhen. Dabei halten die besten Objekte der Klassen A und B+ mit Schutzräumen, stabiler Energieversorgung und hochwertigem Betrieb die Nachfrage besser als veraltete Gebäude und Räume ohne Renovierung.
Die leitende Beraterin für Büroimmobilien bei CBRE Ukraine, Anastasiia Kachan, merkte an, dass sich in Kyiv der Zusammenhang zwischen Miete und dem konkreten Standort des Geschäftszentrums verstärkt habe: Nun komme es nicht nur auf die Nähe zur U-Bahn an, sondern auch auf die Lage in Bezug auf Infrastruktur- oder Militärobjekte. Ihr zufolge kann praktisch jedes Geschäftszentrum außerhalb der typischen Regeln seines Teilmarkts oder Stadtviertels funktionieren.
Die wichtigsten Mieter in Kyiv bleiben IT-Unternehmen, doch die Nachfragestruktur ist breiter geworden. Aktivität erzeugen auch der Verteidigungssektor, medizinische Unternehmen, professionelle Dienstleistungen, Beratung, Logistik, Vertretungen internationaler Organisationen und ein Teil der mit dem Wiederaufbau verbundenen Wirtschaft. Laut KBU/CBRE Ukraine stieg die Nachfrage des Militärsektors im Jahr 2025 spürbar, und der Markt begann, Angebote an solche Bedürfnisse anzupassen.
„Das Büro ist nicht mehr der Ort der täglichen Anwesenheit aller Mitarbeiter, hat aber seine Bedeutung für Führung, Kommunikation und Unternehmenskultur nicht verloren. Die Unternehmen optimieren ihre Flächen, verzichten aber nicht auf ein hochwertiges Büro. Deshalb verlagert sich die Nachfrage von großen monofunktionalen Räumen zu flexibleren, sichereren und technologisch fortschrittlicheren Formaten“, betont Experts Club.

Die Entwicklungstätigkeit bleibt minimal. Im Jahr 2025 wurde in Kyiv kein einziges neues Geschäftszentrum in Betrieb genommen, und bis Ende 2026 könnten nach Schätzung von InVenture rund 27.000 m² auf den Markt kommen, doch die Fertigstellungstermine können sich wegen Sicherheitsrisiken, begrenzter Finanzierung und geringer Vorvermietung verschieben.
In den großen Städten der Ukraine ist die Lage uneinheitlich. Lviv bleibt dank der Verlagerung von Unternehmen, der Präsenz des IT-Sektors, der Nähe zur EU-Grenze und eines im Vergleich zu den östlichen und südlichen Regionen relativ höheren Sicherheitsniveaus einer der aktivsten regionalen Büromärkte. Laut Forbes Ukraine sank die Leerstandsquote in den Geschäftszentren von Lviv bis Ende 2025 auf 25 %, während die Mieten bei 7–15 $ pro m² lagen.
Der Markt in Lviv kann im Jahr 2026 hinsichtlich der Büronachfrage als der nach Kyiv zweitwichtigste gelten, doch sein Umfang ist begrenzt. Für Mieter sind fertige Räume, Verkehrsanbindung, Energieresilienz und die Möglichkeit zur Unterbringung kleiner oder mittlerer Teams wichtig. Große Abschlüsse bleiben selten, und ein Teil der Unternehmen bevorzugt hybride Formate oder Coworking.
Dnipro behält seine Rolle als Industrie-, Logistik- und Dienstleistungszentrum, doch der Büromarkt der Stadt bleibt lokaler und weniger institutionalisiert als in Kyiv oder Lviv. Die Nachfrage kommt von regionalen Unternehmen, Dienstleistern, Handelsbetreibern, der Logistik, medizinischen Dienstleistungen und einem Teil der Produktionsstrukturen. Wegen der Nähe zur Zone erhöhter Risiken reagieren Mieter besonders empfindlich auf Sicherheit, Kosten und Autonomie der Räume.
Odesa bleibt ein wichtiges Geschäftszentrum im Süden, doch der Büromarkt der Stadt hängt stark von der allgemeinen Sicherheitslage, der Hafen- und Logistikaktivität, dem Tourismus, dem Handel und dem Dienstleistungsgeschäft ab. Auf dem Markt gibt es sowohl klassische Büros in zentralen Stadtbezirken als auch Flächen in neuen multifunktionalen Komplexen. Die Nachfrage bleibt im Jahr 2026 punktuell: Mieter wählen fertige kleine Räume, während große Unternehmensabschlüsse begrenzt sind.
Kharkiv bleibt der schwierigste unter den großen Büromärkten, da das Sicherheitsrisiko hoch ist und die Frontzone nahe liegt. Ein erheblicher Teil der Unternehmen arbeitet in reduziertem, verteiltem oder Remote-Format. Dennoch ist der Markt nicht vollständig zum Erliegen gekommen: Die Nachfrage bleibt bei kleinen Büros, Serviceräumen, Flächen für lokale Unternehmen und Objekten mit minimalen Betriebskosten bestehen.
„In den regionalen Städten ist Büroimmobilie kein einheitliches Segment mehr. Lviv funktioniert als Markt der Verlagerung und der IT, Dnipro als Markt für Industrie- und Dienstleistungsunternehmen, Odesa als Handels- und Logistikknoten des Südens, Kharkiv als Markt des Überlebens und der Anpassung. Deshalb ist es nicht mehr korrekt, sie nur nach der Miete zu vergleichen: Wichtiger ist der Blick auf Sicherheit, das Profil der Mieter und die Widerstandsfähigkeit der lokalen Wirtschaft“, meint Maksym Urakin.
Ein gemeinsamer Trend aller großen Städte ist die Neubewertung der Büroflächen. Unternehmen wählen häufiger kleinere Flächen, fertige Renovierung, flexible Mietlaufzeiten und Gebäude, in denen der Eigentümer einen Teil der Investitionskosten übernimmt. Räume ohne Renovierung und große Einheiten in veralteten Objekten bleiben weniger liquide, da Mieter unter hoher Unsicherheit nicht bereit sind, in einen teuren Ausbau (Fit-out) zu investieren.
Ein weiterer Faktor ist die Autonomie. Nach den Energiekrisen und den Angriffen auf die Infrastruktur haben Büros mit Generatoren, stabilem Internet, Reservesystemen, Schutzräumen und hochwertigem Management einen Wettbewerbsvorteil erhalten. In einer Reihe von Fällen erlauben solche Merkmale den Objekten, die Miete selbst bei insgesamt hohem Leerstand des Marktes zu halten.
Nach Einschätzung von InVenture ist die Investitionslogik bei Büroimmobilien im Jahr 2026 vorsichtiger geworden: Vor der Pandemie und dem Krieg wurde die typische Amortisationszeit einer Büroeinheit auf etwa 7–8 Jahre geschätzt, während im Jahr 2026 für die meisten Objekte bereits 10–12 Jahre die Norm werden. Die besten Objekte mit einem starken Mieter und guter Lage können zwar attraktivere Ergebnisse zeigen, doch das ist eher die Ausnahme.
Laut der Prognose von Experts Club wird sich der Büromarkt der Ukraine bis Ende 2026 nach dem Szenario einer langsamen Erholung ohne starken Mietanstieg entwickeln. Kyiv wird den Status des wichtigsten Marktes behalten, Lviv den des wichtigsten regionalen Nachfragezentrums, während sich Dnipro, Odesa und Kharkiv überwiegend durch lokale Mieter und punktuelle Abschlüsse entwickeln werden.
„Das Hauptrisiko für den Markt ist nicht fehlende Nachfrage, sondern ihre Qualität. Nachfrage ist vorhanden, aber sie ist vorsichtig, rational und anspruchsvoll geworden. Mieter wollen nicht für Quadratmeter zahlen, sondern für die garantierte Möglichkeit zu arbeiten. Das bedeutet, dass sich die Büroimmobilie in der Ukraine allmählich vom Flächenmodell zum Modell von Service und Resilienz entwickelt“, resümiert Experts Club.
Somit befindet sich der Büroimmobilienmarkt in Kyiv und den großen ukrainischen Städten bis Mai 2026 in einer Übergangsphase. Er hat die Phase des schockartigen Einbruchs bereits hinter sich, ist aber noch nicht zu einem vollwertigen Investitionszyklus zurückgekehrt. Am gefragtesten werden sichere, sofort nutzbare, energieresiliente und flexible Büros. Veraltete Objekte ohne Renovierung, Autonomie und ein klares Betriebsmodell werden weiterhin an Wettbewerbsfähigkeit verlieren.