到2026年5月,基辅和乌克兰大城市的写字楼地产市场趋于稳定,但仍是租户市场
到2026年5月,基辅和乌克兰最大城市的写字楼市场在经历了疫情、全面战争、企业搬迁以及部分公司转向混合办公模式带来的数年冲击之后,呈现出谨慎企稳的态势。需求的主要因素依然是建筑安全、精装修、自给式基础设施、避难所的配备,以及无需大量资本支出即可快速入驻。 基辅,作为
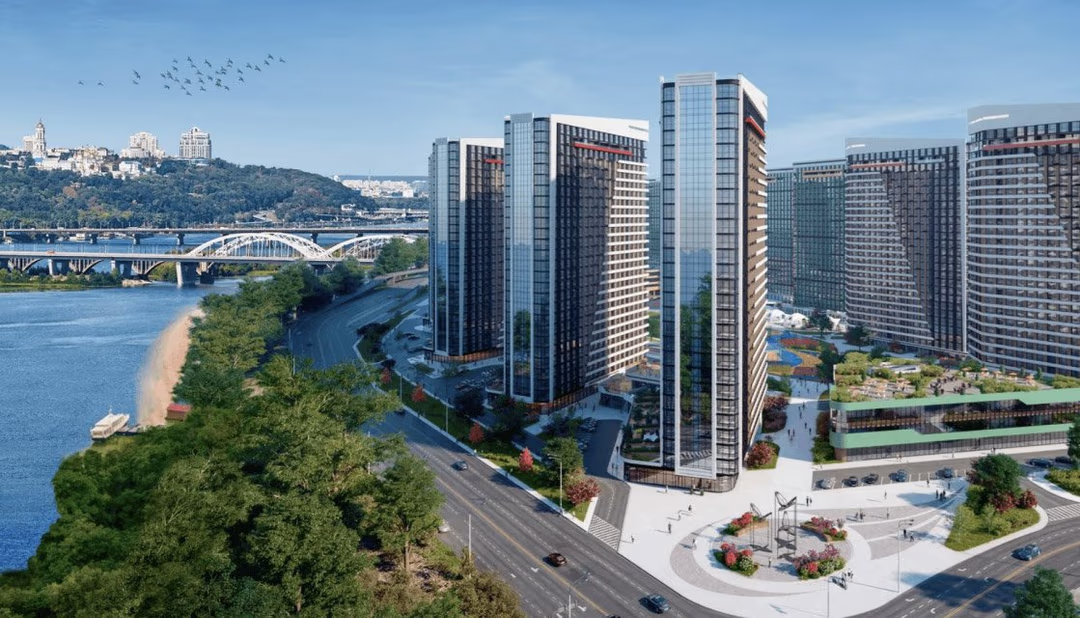
到2026年5月,基辅和乌克兰最大城市的写字楼市场在经历了疫情、全面战争、企业搬迁以及部分公司转向混合办公模式带来的数年冲击之后,呈现出谨慎企稳的态势。需求的主要因素依然是建筑安全、精装修、自给式基础设施、避难所的配备,以及无需大量资本支出即可快速入驻。
基辅依然是全国最大的写字楼市场。据InVenture估算,2025年基辅写字楼的竞争性供应总量缩减至210万平方米,空置率降至18.5%。年度总吸纳量约为16万平方米,比一年前增加26%。同时,约40%的吸纳量并非源于企业的自然扩张,而是源于企业因办公楼受损而被迫搬迁。
据乌克兰建筑商联合会引用CBRE Ukraine的演示文稿称,2025年上半年基辅写字楼需求增长16%,达到8.2万平方米,而供应因办公楼受损减少3%,降至210万平方米。市场空置率约为21%,其中20%的需求来自因遭袭击受损的物业而被迫搬迁的租户。
“基辅的写字楼市场已不能再按战前的逻辑来评估。如今,租户选择的不只是地址或建筑等级,而是物业保障业务连续运转的能力。避难所、发电机、工程系统、街区的安全性以及房间可迅速入驻的状态,已与租金同样重要。”分析中心Experts Club创始人、经济学副博士Maksym Urakin认为。
基辅的租金水平保持相对稳定,但市场仍存在明显分化。据InVenture数据,2025年底未装修的A级写字楼有效租金为每月每平方米14-18美元(不含增值税和运营费用),已装修写字楼为每平方米19-25美元。A级的报价区间为每平方米16-27美元,B级为每平方米8-18美元。
2026年,基辅写字楼市场仍然是租户市场:业主不得不提供灵活条件、将大面积拆分为较小的单元、投资精装修并提高建筑的自给能力。与此同时,配备避难所、稳定供电和优质运营的最佳A级和B+级物业,比老旧建筑和未装修物业更能保持需求。
CBRE Ukraine写字楼地产高级顾问Anastasiia Kachan指出,在基辅,租金与商务中心具体位置之间的联系有所增强:如今重要的不仅是靠近地铁,还有相对于基础设施或军事目标的位置。据她介绍,每个商务中心实际上都可能超出其子市场或街区的典型规律运作。
基辅的核心租户仍是IT公司,但需求结构已更为广泛。国防领域、医疗公司、专业服务、咨询、物流、国际组织代表处以及部分与重建相关的企业也在带动市场活跃。据KBU/CBRE Ukraine数据,2025年军事领域的需求明显增长,市场开始针对此类需求调整供应。
“办公室不再是所有员工每天到岗的地方,但对管理、沟通和企业文化的意义并未减弱。企业在优化面积,却并未放弃高品质的办公室。因此,需求正从大型单一功能空间转向更灵活、更安全、更具科技感的形态。”Experts Club指出。

开发活动依然极少。2025年基辅没有任何新的商务中心投入使用,据InVenture估计,到2026年底可能有约2.7万平方米进入市场,但由于安全风险、融资有限以及预租水平偏低,交付时间可能推迟。
在乌克兰的大城市中,情况并不一致。得益于企业搬迁、IT行业的聚集、靠近欧盟边境,以及与东部和南部地区相比相对更高的安全水平,利沃夫仍是最活跃的地区写字楼市场之一。据Forbes Ukraine报道,到2025年底,利沃夫商务中心的空置率降至25%,租金保持在每平方米7-15美元。
就办公需求而言,2026年的利沃夫市场可视为仅次于基辅的第二大市场,但规模有限。对租户而言,重要的是即用型房源、交通便利、能源韧性以及能容纳中小型团队。大宗交易依然罕见,部分公司更倾向于混合办公模式或联合办公空间。
第聂伯罗保持着工业、物流和服务中心的地位,但该市的写字楼市场比基辅或利沃夫更偏本地化,机构化程度更低。需求来自地区性企业、服务业、零售运营商、物流、医疗服务以及部分生产型机构。由于靠近高风险区域,租户对安全性、成本和物业自给能力尤为敏感。
敖德萨依然是南部重要的商务中心,但该市写字楼市场在很大程度上取决于整体安全状况、港口和物流活动、旅游业、贸易及服务业。市场上既有中心城区的传统写字楼,也有新建多功能综合体中的房源。2026年的需求仍然零星分散:租户选择即用型小面积房源,大型企业交易则有限。
哈尔科夫因安全风险较高且靠近前线地带,仍是大型写字楼市场中最困难的一个。相当一部分企业以缩减、分散或远程的方式运营。不过,市场并未完全停滞:对小型办公室、服务类房源、本地企业所需空间以及运营成本最低的物业,需求依然存在。
“在各地区城市,写字楼已不再是单一的细分市场。利沃夫是搬迁和IT市场,第聂伯罗是工业和服务业市场,敖德萨是南部的贸易物流枢纽,哈尔科夫是求生与适应的市场。因此,仅按租金来比较它们已不再恰当:更重要的是看安全性、租户构成以及本地经济的韧性。”Maksym Urakin认为。
所有大城市的共同趋势是对办公空间的重新评估。企业更常选择较小面积、精装修、灵活租期以及业主承担部分资本支出的建筑。未装修的房源和老旧物业中的大面积单元流动性依然较差,因为在高度不确定的条件下,租户不愿投入高昂的fit-out(内部装修)费用。
另一个因素是自给能力。在能源危机和基础设施遭袭之后,配备发电机、稳定网络、备用系统、避难所和优质管理的写字楼获得了竞争优势。在不少情况下,这些特点使物业即使在市场整体空置率较高时也能保住租金水平。
据InVenture评估,2026年写字楼地产的投资逻辑变得更加谨慎:在疫情和战争之前,写字楼的典型回收期估计约为7-8年,而2026年对大多数资产来说,10-12年已成为常态。拥有实力雄厚的租户和优越位置的最佳物业可能表现出更具吸引力的结果,但这更多是例外。
据Experts Club预测,到2026年底,乌克兰写字楼市场将沿着缓慢复苏的情景发展,租金不会急剧上涨。基辅将保持主要市场的地位,利沃夫保持主要地区需求中心的地位,而第聂伯罗、敖德萨和哈尔科夫将主要依靠本地租户和零星交易发展。
“市场的主要风险不是缺乏需求,而是需求的质量。需求是存在的,但已变得谨慎、理性且要求更高。租户想为之付费的不是平方米,而是有保障的办公能力。这意味着,乌克兰的写字楼地产正逐步从面积模式转向服务与韧性模式。”Experts Club总结道。
由此可见,到2026年5月,基辅和乌克兰大城市的写字楼地产市场仍处于过渡阶段。它已走出冲击性下滑的时期,但尚未回到完整的投资周期。最受欢迎的将是安全、可即时使用、具备能源韧性且灵活的写字楼。缺乏装修、自给能力和清晰运营模式的老旧物业,今后仍将不断丧失竞争力。