Entro maggio 2026 il mercato immobiliare degli uffici di Kyiv e delle grandi città ucraine si stabilizza, ma resta un mercato dell'inquilino
Entro maggio 2026 il mercato immobiliare degli uffici di Kyiv e delle maggiori città ucraine mostra una cauta stabilizzazione dopo diversi anni di shock causati dalla pandemia, dalla guerra su vasta scala, dalla rilocalizzazione delle imprese e dal passaggio di parte delle aziende a un formato di lavoro ibrido. I principali fattori della domanda restano la sicurezza degli edifici, la ristrutturazione già completata, l'infrastruttura autonoma, la presenza di rifugi e la possibilità di insediarsi rapidamente senza spese in conto capitale significative. Kyiv, come
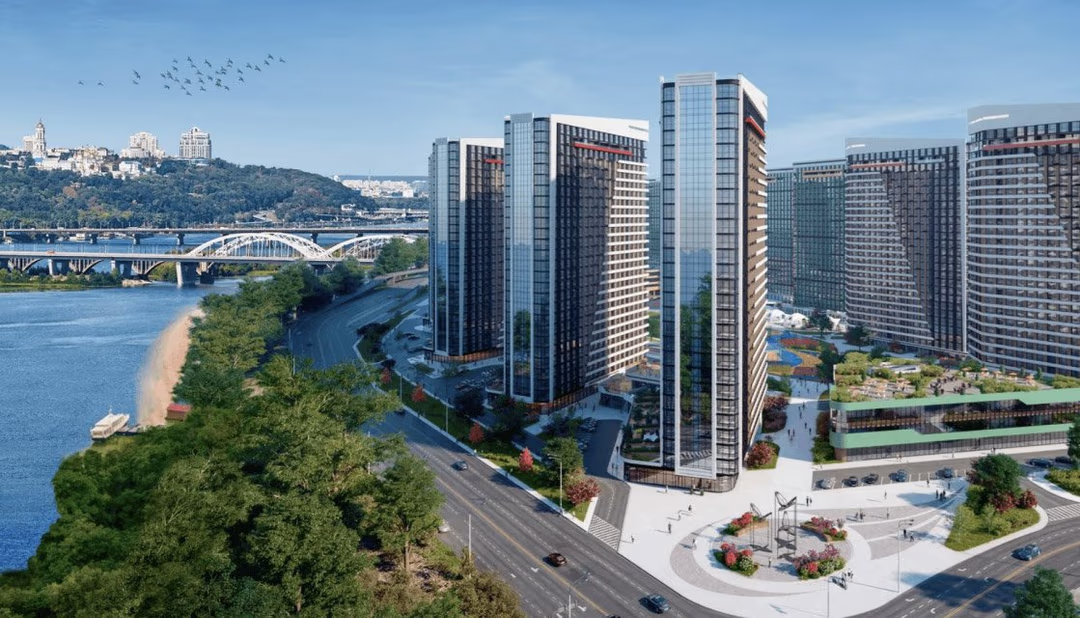
Entro maggio 2026 il mercato immobiliare degli uffici di Kyiv e delle maggiori città ucraine mostra una cauta stabilizzazione dopo diversi anni di shock causati dalla pandemia, dalla guerra su vasta scala, dalla rilocalizzazione delle imprese e dal passaggio di parte delle aziende a un formato di lavoro ibrido. I principali fattori della domanda restano la sicurezza degli edifici, la ristrutturazione già completata, l'infrastruttura autonoma, la presenza di rifugi e la possibilità di insediarsi rapidamente senza spese in conto capitale significative.
Kyiv resta il più grande mercato degli uffici del Paese. Secondo le stime di InVenture, nel 2025 l'offerta competitiva complessiva di immobili per uffici a Kyiv si è ridotta a 2,10 milioni di mq e il tasso di sfitto è sceso al 18,5%. Il volume annuo di assorbimento lordo è stato di circa 160 mila mq, il 26% in più rispetto all'anno precedente. Al contempo circa il 40% dell'assorbimento era legato non a un'espansione organica delle imprese, ma a trasferimenti forzati di aziende da immobili danneggiati.
Secondo i dati della Confederazione dei costruttori dell'Ucraina, che cita una presentazione di CBRE Ukraine, nel primo semestre del 2025 la domanda di uffici a Kyiv è cresciuta del 16%, a 82 mila mq, mentre l'offerta è diminuita del 3%, a 2,1 milioni di mq, a causa dei danni agli edifici per uffici. Il tasso di sfitto del mercato era di circa il 21%, e il 20% della domanda è stato generato da inquilini costretti a trasferirsi da immobili colpiti dagli attacchi.
«Il mercato degli uffici di Kyiv non può più essere valutato con la logica prebellica. Oggi l'inquilino sceglie non solo un indirizzo o una classe di edificio, ma la capacità dell'immobile di garantire la continuità dell'attività. Rifugi, generatori, impianti, sicurezza della zona e prontezza dei locali per un rapido insediamento sono diventati parametri importanti quanto il canone di locazione», ritiene il fondatore del centro analitico Experts Club, candidato in scienze economiche Maksym Urakin.
I canoni di locazione a Kyiv restano relativamente stabili, ma il mercato mantiene una marcata differenziazione. Secondo InVenture, alla fine del 2025 i canoni effettivi per gli uffici di classe A senza ristrutturazione erano di 14-18 $ al mq al mese, IVA e spese operative escluse, e di 19-25 $ al mq per gli uffici ristrutturati. I canoni richiesti per la classe A erano compresi tra 16-27 $ al mq, per la classe B tra 8-18 $ al mq.
Nel 2026 il mercato degli uffici di Kyiv resta un mercato dell'inquilino: i proprietari degli immobili sono costretti a offrire condizioni flessibili, a dividere le grandi superfici in blocchi più piccoli, a investire in finiture già pronte e ad aumentare l'autonomia degli edifici. Al contempo, i migliori immobili di classe A e B+ con rifugi, alimentazione elettrica stabile e gestione di qualità mantengono la domanda meglio degli edifici obsoleti e dei locali non ristrutturati.
La senior consultant per gli immobili per uffici di CBRE Ukraine, Anastasiia Kachan, ha osservato che a Kyiv si è rafforzato il legame tra il canone e l'ubicazione specifica del centro direzionale: ora conta non solo la vicinanza alla metropolitana, ma anche la posizione rispetto a siti infrastrutturali o militari. Secondo lei, ogni centro direzionale può di fatto operare al di fuori delle regole tipiche del proprio sottomercato o quartiere.
I principali inquilini a Kyiv restano le aziende IT, ma la struttura della domanda si è ampliata. L'attività è generata anche dal settore della difesa, dalle aziende mediche, dai servizi professionali, dalla consulenza, dalla logistica, dalle rappresentanze di organizzazioni internazionali e da una parte delle imprese legate alla ricostruzione. Secondo KBU/CBRE Ukraine, nel 2025 la domanda del settore militare è aumentata in modo evidente e il mercato ha iniziato ad adattare l'offerta a tali esigenze.
«L'ufficio ha smesso di essere il luogo di presenza quotidiana di tutti i dipendenti, ma non ha perso importanza per la gestione, la comunicazione e la cultura aziendale. Le aziende ottimizzano le superfici, ma non rinunciano a un ufficio di qualità. Per questo la domanda si sposta dai grandi spazi monofunzionali verso formati più flessibili, sicuri e tecnologici», osserva Experts Club.

L'attività di sviluppo resta minima. Nel 2025 a Kyiv non è stato messo in esercizio alcun nuovo centro direzionale, e entro la fine del 2026, secondo la stima di InVenture, potrebbero arrivare sul mercato circa 27 mila mq, ma i tempi di consegna possono slittare a causa dei rischi per la sicurezza, del finanziamento limitato e del basso livello di preaffitto.
Nelle grandi città dell'Ucraina la situazione è disomogenea. Leopoli resta uno dei mercati regionali degli uffici più attivi grazie alla rilocalizzazione delle imprese, alla presenza del settore IT, alla vicinanza al confine con l'UE e a un livello di sicurezza relativamente più alto rispetto alle regioni orientali e meridionali. Secondo Forbes Ukraine, entro la fine del 2025 il tasso di sfitto nei centri direzionali di Leopoli è sceso al 25%, mentre i canoni di locazione sono rimasti a 7-15 $ al mq.
Il mercato di Leopoli nel 2026 può essere considerato il secondo per importanza dopo Kyiv in termini di domanda di uffici, ma la sua scala è limitata. Per gli inquilini sono importanti locali già pronti, accessibilità dei trasporti, resilienza energetica e la possibilità di ospitare team piccoli o medi. Le grandi operazioni restano rare, e una parte delle aziende preferisce formati ibridi o coworking.
Dnipro mantiene il ruolo di centro industriale, logistico e dei servizi, ma il mercato degli uffici della città resta più locale e meno istituzionalizzato che a Kyiv o a Leopoli. La domanda è generata da aziende regionali, imprese di servizi, operatori commerciali, logistica, servizi medici e una parte delle strutture produttive. A causa della vicinanza a una zona a rischio elevato, gli inquilini sono particolarmente sensibili a sicurezza, costi e autonomia dei locali.
Odessa resta un importante centro d'affari del sud, ma il mercato degli uffici della città dipende fortemente dalla sicurezza generale, dall'attività portuale e logistica, dal turismo, dal commercio e dai servizi. Sul mercato sono presenti sia uffici classici nei quartieri centrali sia locali in nuovi complessi multifunzionali. La domanda nel 2026 resta puntuale: gli inquilini scelgono piccoli locali già pronti, mentre le grandi operazioni aziendali sono limitate.
Kharkiv resta il più difficile tra i grandi mercati degli uffici a causa dell'alto livello di rischi per la sicurezza e della vicinanza alla zona del fronte. Una parte significativa delle imprese lavora in formato ridotto, distribuito o da remoto. Tuttavia il mercato non si è fermato del tutto: la domanda resta per piccoli uffici, locali per servizi, spazi per le imprese locali e immobili con costi operativi minimi.
«Nelle città regionali gli immobili per uffici hanno smesso di essere un unico segmento. Leopoli funziona come mercato della rilocalizzazione e dell'IT, Dnipro come mercato delle imprese industriali e dei servizi, Odessa come snodo commerciale e logistico del sud, Kharkiv come mercato della sopravvivenza e dell'adattamento. Perciò confrontarli soltanto in base al canone di locazione non è più corretto: è più importante guardare alla sicurezza, al profilo degli inquilini e alla resilienza dell'economia locale», ritiene Maksym Urakin.
Una tendenza comune a tutte le grandi città è stata la rivalutazione dello spazio per uffici. Le aziende scelgono più spesso superfici più piccole, ristrutturazione già completata, durate di locazione flessibili ed edifici in cui il proprietario si fa carico di parte delle spese in conto capitale. I locali non ristrutturati e i grandi blocchi in immobili obsoleti restano meno liquidi, poiché gli inquilini non sono disposti a investire in un costoso fit-out in condizioni di forte incertezza.
Un altro fattore è l'autonomia. Dopo le crisi energetiche e gli attacchi alle infrastrutture, gli uffici con generatori, internet stabile, sistemi di riserva, rifugi e gestione di qualità hanno ottenuto un vantaggio competitivo. In diversi casi tali caratteristiche consentono agli immobili di mantenere il canone anche a fronte di un tasso di sfitto generalmente alto sul mercato.
Secondo la stima di InVenture, la logica di investimento negli immobili per uffici nel 2026 è diventata più cauta: prima della pandemia e della guerra il tipico periodo di ritorno di un immobile per uffici era stimato in circa 7-8 anni, mentre nel 2026 per la maggior parte degli asset diventano già la norma 10-12 anni. Gli immobili migliori, con un inquilino solido e una buona ubicazione, possono mostrare risultati più interessanti, ma questa è piuttosto l'eccezione.
Secondo la previsione di Experts Club, entro la fine del 2026 il mercato degli uffici ucraino seguirà uno scenario di lenta ripresa senza un brusco aumento dei canoni. Kyiv manterrà lo status di mercato principale, Leopoli quello di principale centro regionale della domanda, mentre Dnipro, Odessa e Kharkiv si svilupperanno prevalentemente grazie a inquilini locali e a operazioni puntuali.
«Il rischio principale per il mercato non è l'assenza di domanda, ma la sua qualità. La domanda c'è, ma è diventata cauta, razionale ed esigente. Gli inquilini vogliono pagare non per i metri quadrati, ma per la possibilità garantita di lavorare. Ciò significa che gli immobili per uffici in Ucraina passano gradualmente dal modello della superficie al modello del servizio e della resilienza», riassume Experts Club.
Pertanto, entro maggio 2026 il mercato immobiliare degli uffici di Kyiv e delle grandi città ucraine resta in una fase di transizione. Ha già superato il periodo di caduta da shock, ma non è ancora tornato a un ciclo di investimento pieno. Diventano più richiesti gli uffici sicuri, pronti all'uso, resilienti dal punto di vista energetico e flessibili. Gli immobili obsoleti, privi di ristrutturazione, autonomia e di un chiaro modello di gestione, continueranno a perdere competitività.