Wichtigste Wirtschaftsindikatoren der Ukraine und der Welt zu Beginn des Jahres 2026
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Stand Ende Dezember 2025 vor. Die Analyse wurde auf der Grundlage aktueller Daten des Staatlichen Statistikdienstes der Ukraine (SSSU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikbehörden (Eurostat, BEA, NBS, ONS, TurkStat, IBGE) erstellt. Maksym Urakin, Direktor für Entwicklung und Marketing bei Interfax-Ukraine,
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Stand Ende Dezember 2025 vor. Die Analyse beruht auf aktuellen Daten des Staatlichen Statistikdienstes der Ukraine (SSSU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikbehörden (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, Direktor für Entwicklung und Marketing bei Interfax-Ukraine, Kandidat der Wirtschaftswissenschaften, Doktor der Philosophie im Fach Geschichte und Gründer des Informations- und Analysezentrums Experts Club, gab einen Überblick über die aktuellen makroökonomischen Trends, die die Lage in der Ukraine und in der Welt Anfang 2026 bestimmten.
Makroökonomische Kennzahlen der Ukraine
Ende Januar 2026 ging die ukrainische Wirtschaft mit einer Kombination zweier gegenläufiger Tendenzen ins neue Jahr: Auf der einen Seite ein allmählicher Rückgang des Inflationsdrucks, ein Rekordstand der internationalen Reserven und eine weiterhin kontrollierte Lage am Devisenmarkt; auf der anderen Seite Kriegsrisiken, eine hohe Abhängigkeit des Haushalts von externer Finanzierung, ein schwacher Export und ein struktureller Devisenmangel im Privatsektor.
Nach Schätzung der NBU stieg das reale BIP der Ukraine im Jahr 2025 um 1,8 %. Das bedeutete, dass die Wirtschaft das dritte Jahr in Folge eine positive Dynamik beibehielt, das Erholungstempo aber moderat blieb. Die NBU führte diese Entwicklung auf eine stabile Binnennachfrage, eine lockere Fiskalpolitik, die Anpassungsfähigkeit der Unternehmen und Maßnahmen zur Wahrung der makrofinanziellen Stabilität zurück. Zugleich sanken die physischen Exportmengen wegen geringer Bestände an Agrarerzeugnissen, einer schwachen Auslandsnachfrage nach Produkten des Berg- und Hüttenkomplexes und Einschränkungen infolge des Strommangels gegen Jahresende.
Im Januar 2026 setzte sich der disinflationäre Trend fort. Nach Angaben des SSSU, die die NBU kommentierte, verlangsamte sich die Verbraucherinflation im Jahresvergleich auf 7,4 %, während die Preise im Monatsvergleich um 0,7 % stiegen. Auch die Kerninflation ging zurück – auf 7,0 % im Jahresvergleich. Die NBU führte diese Entwicklung auf den Abbau von Ungleichgewichten am Arbeitsmarkt, Nachwirkungen der hohen Ernten des Jahres 2025, den Wettbewerb durch bestimmte Importwaren und die kontrollierte Lage am Devisenmarkt zurück. Zugleich verwies die Aufsichtsbehörde auf erste Anzeichen eines wachsenden Drucks durch unverarbeitete Nahrungsmittel.
Nach Ansicht von Maksym Urakin war der Januar 2026 ein wichtiger Test für die ukrainische Wirtschaft nach dem Ende des schwierigen Jahres 2025. Der Rückgang der Inflation auf 7,4 % habe gezeigt, dass die restriktiven monetären Bedingungen, die Stabilisierung des Devisenmarktes und das verbesserte Angebot an Nahrungsmitteln Wirkung gezeigt hätten. Dieses Ergebnis sei seiner Einschätzung nach jedoch nicht als vollständige Normalisierung zu deuten.
„Anfang 2026 hat die Ukraine eine für eine Kriegswirtschaft seltene Kombination erreicht: Die Inflation ging zurück, der Devisenmarkt blieb kontrolliert, die Reserven erreichten einen neuen historischen Höchststand, und die Wirtschaft verlor ihre positive Dynamik nicht. Das bedeutet jedoch nicht, dass das Land in eine klassische Erholungsphase eingetreten ist. Wir haben es eher mit einem Stabilisierungsregime zu tun, in dem viele Kennzahlen dank externer Finanzierung, Haushaltsausgaben, der Anpassung der Unternehmen und der Politik der NBU besser aussehen. Würde man aus dieser Konstruktion die internationale Hilfe herausnehmen oder einen neuen starken Energie- oder Währungsschock zulassen, wäre die Stabilität des Systems wieder stark infrage gestellt“, betonte Urakin.
Die Januar-Entscheidung der NBU zum Leitzins war eines der Schlüsselsignale zu Jahresbeginn. Am 29. Januar 2026 gab die Nationalbank den Beginn eines Zyklus der geldpolitischen Lockerung und die Senkung des Leitzinses von 15,5 % auf 15,0 % mit Wirkung vom 30. Januar bekannt. Die Aufsichtsbehörde begründete dies mit dem anhaltenden Rückgang des Inflationsdrucks und geringeren Risiken im Zusammenhang mit der externen Finanzierung. Zugleich betonte die NBU, dass die Inflationserwartungen relativ hoch blieben und eine Rückkehr der Inflation zum Ziel von 5 % erst am geldpolitischen Horizont erwartet werde.
Diese Entscheidung bedeutete keinen Übergang zu einer lockeren Geldpolitik im eigentlichen Sinne. Die reale Rendite der Hrywnja-Instrumente blieb positiv, und das anhaltende Interesse an Hrywnja-Anlagen war einer der wichtigen Faktoren zur Dämpfung der Devisennachfrage. Die NBU hielt in ihrem Inflationsbericht vom Januar fest, dass das Beibehalten des hohen Leitzinses in den Vormonaten die Nachfrage nach Hrywnja-Anlagen gestützt habe und die Anlagen privater Haushalte in Staatsanleihen (OVDP) und Einlagen in Landeswährung weiter gewachsen seien.
„Die Senkung des Leitzinses auf 15 % war ein vorsichtiger und logischer Schritt, darf aber nicht als Signal für eine rasche Verbilligung des Geldes verstanden werden. Die Ukraine befindet sich weiterhin im Krieg, mit hohem Haushaltsbedarf und einem erheblichen Devisendefizit des Privatsektors. Deshalb versucht die NBU faktisch, einen sehr schmalen Korridor zu durchschreiten: einerseits die Wirtschaftstätigkeit nicht durch zu teures Geld abzuwürgen, andererseits nicht die Kontrolle über die Inflationserwartungen und den Devisenmarkt zu verlieren. In dieser Lage muss jede Zinssenkung keine politische Geste sein, sondern das Ergebnis einer tatsächlichen Entschärfung der Risiken“, betonte Urakin.
Der Außensektor blieb die wichtigste Stütze der makrofinanziellen Stabilität der Ukraine. Im Januar 2026 stiegen die internationalen Reserven der Ukraine auf 57,7 Mrd. US-Dollar und erreichten damit einen neuen historischen Höchststand. Die NBU erklärte den Anstieg der Reserven mit dem Zufluss externer Finanzierung, die überwiegend die Nettoverkäufe von Devisen durch die Nationalbank und die Schuldenzahlungen des Landes in Fremdwährung ausglich.
Im Inflationsbericht vom Januar hielt die NBU außerdem fest, dass die Ukraine 2025 internationale Finanzhilfen in Höhe von 52,4 Mrd. US-Dollar erhielt, darunter 32,7 Mrd. US-Dollar von der EU, 12,0 Mrd. US-Dollar von den USA und 3,4 Mrd. US-Dollar von Kanada. Anfang 2026 beliefen sich die Reserven auf 57,3 Mrd. US-Dollar, was 5,8 Monaten künftiger Importe entsprach; die Prognose der NBU sah einen Anstieg der internationalen Reserven auf 65 Mrd. US-Dollar Ende 2026 und auf 71 Mrd. US-Dollar Ende 2028 vor.
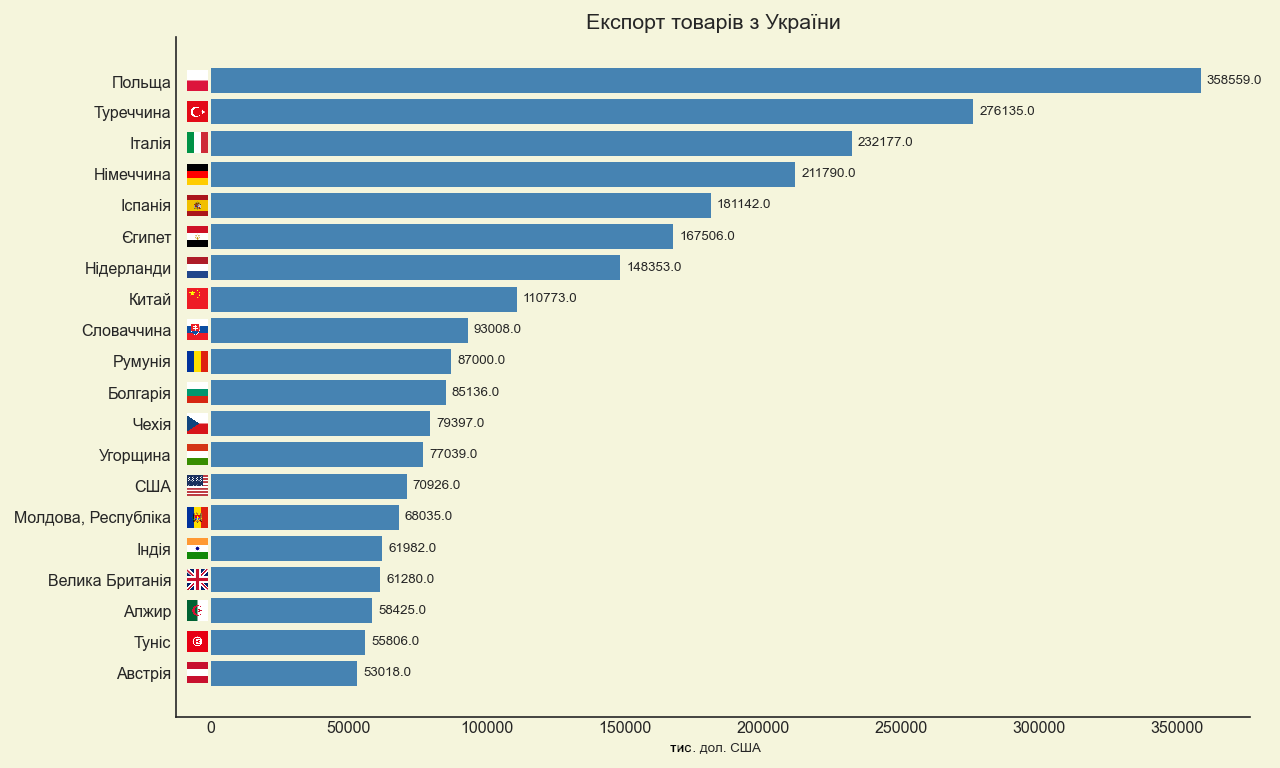
Zugleich blieb der Außenhandel eine Schwachstelle. Nach Zolldaten belief sich der Warenumsatz der Ukraine im Januar 2026 auf 9,9 Mrd. US-Dollar: Importe 6,7 Mrd. US-Dollar, Exporte 3,2 Mrd. US-Dollar. Das bedeutete, dass das Warenhandelsdefizit auf hohem Niveau blieb und die inländische Importnachfrage die Deviseneinnahmen aus dem Export weiterhin deutlich überstieg.
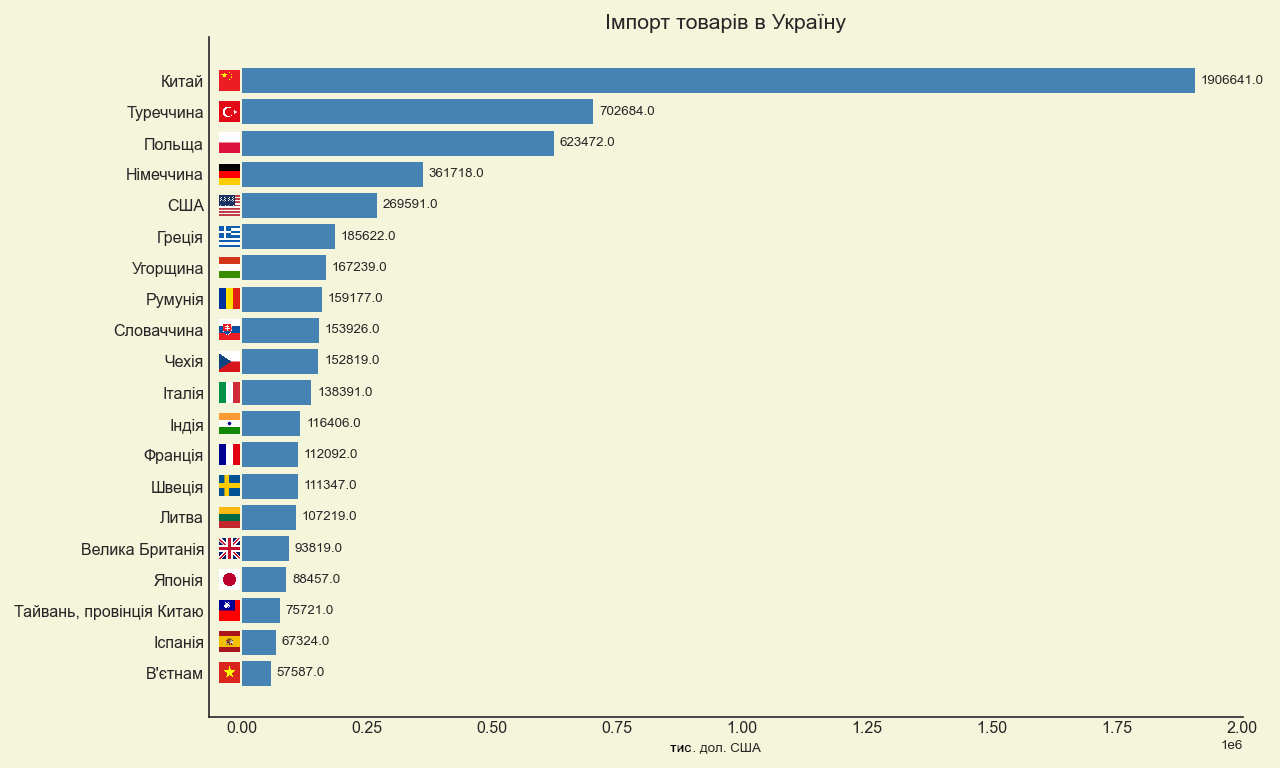
„Rekordreserven sind ein starker Stabilisierungsfaktor, dürfen aber nicht die Illusion der Selbstversorgung erzeugen. Die ukrainische Zahlungsbilanz stützt sich auch weiterhin in erheblichem Maß auf externe Hilfe und nicht auf die Exportfähigkeit der Wirtschaft. Wenn die Importe im Warenhandel mehr als doppelt so hoch sind wie die Exporte, bedeutet das, dass das Land einen großen Teil des laufenden Konsums und des Kriegsbedarfs mit externen Ressourcen finanziert. Das ist unter Kriegsbedingungen gerechtfertigt, aber strategisch kann dieses Modell nicht von Dauer sein. Die Kernaufgabe für 2026 muss sein, die eigene Devisenbasis durch Export, Weiterverarbeitung, Energiesicherheit und Investitionen in die Produktion zu erweitern“, betonte Urakin.
Auch die Haushaltslage blieb Anfang 2026 relativ kontrolliert, aber strukturell angespannt. Nach aggregierten Daten zum Haushaltsvollzug beliefen sich die Einnahmen des Staatshaushalts im Januar 2026 auf rund 303,8 Mrd. UAH und die Ausgaben auf rund 286,2 Mrd. UAH. Dieses Monatsbild hob das allgemeine Problem des Jahres nicht auf: Die Staatsfinanzen blieben abhängig von der Regelmäßigkeit der externen Finanzierung, von der Inlandsverschuldung und von der Fähigkeit der Regierung, das Vertrauen in Hrywnja-Instrumente zu bewahren.
Weltwirtschaft
Die Weltwirtschaft wirkte Ende Januar 2026 widerstandsfähiger als Ende 2025 erwartet, doch diese Widerstandsfähigkeit war ungleichmäßig. In der Januar-Aktualisierung des World Economic Outlook prognostizierte der IWF für die Weltwirtschaft ein Wachstum von 3,3 % im Jahr 2026 und von 3,2 % im Jahr 2027. Der Fonds begründete dies mit Investitionen in Technologien, fiskalischer und geldpolitischer Unterstützung, günstigeren Finanzierungsbedingungen und der Anpassungsfähigkeit des Privatsektors. Zugleich warnte der IWF vor Risiken durch überhöhte Erwartungen an den Technologiesektor und eine mögliche Eskalation geopolitischer Spannungen.
In den USA behielt die Wirtschaft ihre positive Dynamik bei, doch das Tempo verlangsamte sich Ende 2025. Nach der vorläufigen Schätzung des BEA stieg das reale BIP der USA im vierten Quartal 2025 im Jahresvergleich um 1,4 % nach einem stärkeren dritten Quartal, im Gesamtjahr 2025 um 2,2 %. Das Wachstum wurde von Konsumausgaben und Investitionen getragen, während Exporte und Staatsausgaben das Ergebnis dämpften. Die Inflation in den USA lag weiterhin moderat über dem Ziel: Der Verbraucherpreisindex stieg von Dezember 2024 bis Dezember 2025 um 2,7 %, der Kern-CPI um 2,6 %. Die Federal Reserve beließ das Zielband für den Leitzins (Federal Funds Rate) am 28. Januar 2026 bei 3,5–3,75 %.
Die Eurozone ging mit einer Inflation nahe dem Zielwert, aber mit schwachem Wirtschaftsimpuls in das Jahr 2026. Nach Schätzung von Eurostat lag die jährliche Inflation im Euroraum im Dezember 2025 bei 2,0 % nach 2,1 % im November. Die höchste Komponente blieb die Dienstleistungsinflation mit 3,4 %, während die Energiekomponente im negativen Bereich lag. Die EZB-Zinssätze blieben Anfang 2026 auf den 2025 festgelegten Niveaus: Einlagesatz 2,0 %, Satz für die Hauptrefinanzierungsgeschäfte 2,15 %, Spitzenrefinanzierungssatz 2,40 %.
Das Vereinigte Königreich blieb eine der widersprüchlichsten großen Volkswirtschaften Europas. Nach Angaben des ONS wuchs das BIP des Vereinigten Königreichs 2025 um 1,3 %, nicht zuletzt dank des Dienstleistungssektors. Die Inflation beschleunigte sich jedoch im Dezember 2025 im Jahresvergleich auf 3,4 % und lag damit weiterhin deutlich über dem Ziel der Bank of England. Im Dezember 2025 senkte die Bank of England den Leitzins auf 3,75 %, doch die Entscheidung fiel nur mit knapper Mehrheit von 5 zu 4, was auf fortbestehende Meinungsverschiedenheiten innerhalb der Notenbank über das Tempo der weiteren Lockerung hindeutete.
„Die Weltwirtschaft wirkte Anfang 2026 nicht krisenhaft, doch man kann sie nicht als durchgängig stark bezeichnen. Die USA behielten ihre positive Dynamik, wenn auch nicht mehr im überhitzten Tempo; der Euroraum balancierte faktisch zwischen niedriger Inflation und schwachem Wachstum; das Vereinigte Königreich wies ein langsames Wachstum, aber weiterhin ein erhöhtes Inflationsumfeld auf. Für die Ukraine bedeutet das, dass die Auslandsnachfrage kaum zu einem starken eigenständigen Treiber der Erholung werden dürfte. Das globale Umfeld schafft eher mäßig günstige Finanzierungsbedingungen, garantiert aber kein automatisches Wachstum der ukrainischen Exporte“, bemerkte Maksym Urakin.
China schloss das Jahr 2025 mit einem formal starken Ergebnis ab. Nach Angaben des Nationalen Statistikamts Chinas wuchs das BIP des Landes 2025 um 5,0 % auf 140,1879 Billionen Yuan. Der Primärsektor wuchs um 3,9 %, der Sekundärsektor um 4,5 %, der Tertiärsektor um 5,4 %. Zugleich blieb das Inflationsbild schwach: Im Dezember 2025 stieg der CPI im Jahresvergleich nur um 0,8 %, die Kerninflation um 1,2 %. Das zeigte, dass die chinesische Wirtschaft ihre Produktions- und Exportstärke behielt, die inländische Konsumnachfrage aber nicht kräftig genug blieb.
Indien blieb dagegen der wichtigste Wachstumstreiber unter den großen Volkswirtschaften. Nach der ersten Vorabschätzung der Regierung sollte das reale BIP Indiens im Haushaltsjahr 2025/26 um 7,4 % wachsen, nach 6,5 % im Haushaltsjahr 2024/25. Das nominale BIP wurde mit einem Wachstum von 8,0 % veranschlagt, und der wichtigste Treiber der realen Bruttowertschöpfung (GVA) war der Dienstleistungssektor. Zugleich blieb die Inflation sehr niedrig: Im Dezember 2025 betrug der CPI im Jahresvergleich 1,33 %, und die Nahrungsmittelinflation war negativ.
Die Türkei blieb Anfang 2026 ein Beispiel für eine Volkswirtschaft mit relativ hohem Wachstum, aber schwierigem Inflationserbe. Nach Angaben von TurkStat lag die Inflation im Dezember 2025 bei 30,89 % im Jahresvergleich und im Januar 2026 bei 30,65 %. Spätere offizielle Unterlagen des türkischen Handelsministeriums bestätigten, dass die Wirtschaft des Landes 2025 um 3,6 % und im vierten Quartal um 3,4 % im Jahresvergleich gewachsen war.
Brasilien schloss das Jahr 2025 verhalten positiv ab. Nach Angaben des IBGE betrug die IPCA-Inflation 2025 4,26 %, der Monatswert für Dezember 0,33 %. Das BIP Brasiliens wuchs 2025 um 2,3 % auf 12,7 Billionen Real zu laufenden Preisen. Wachstum gab es in allen drei Hauptsektoren: Landwirtschaft, Industrie und Dienstleistungen.
„China, Indien, die Türkei und Brasilien zeigen sehr gut, wie unterschiedlich sich die großen Schwellenländer entwickelt haben. China hat eine große Dimension und eine starke Produktionsbasis, aber nach wie vor einen schwachen Preisimpuls. Indien zeigt die überzeugendste Kombination aus hohem Wachstum und niedriger Inflation. Die Türkei behält ihre Dynamik, aber der Preis dieses Wachstums ist ein sehr hohes Inflationsumfeld. Brasilien bewegt sich maßvoller, aber ausgewogener. Für die Ukraine ist es wichtig, diese Beispiele nicht abstrakt, sondern praktisch zu betrachten: Im globalen Wettbewerb gewinnen jene Volkswirtschaften, die gleichzeitig makroökonomische Stabilität, Produktionsbasis, Export und inländische Investitionsnachfrage aufrechterhalten können“, meint Urakin.
Schlussfolgerungen
Ende Januar 2026 befand sich die Ukraine in einem Regime der gesteuerten makrofinanziellen Stabilisierung. Die Inflation ging zurück, der Leitzins wurde vorsichtig auf 15 % gesenkt, die internationalen Reserven erreichten einen neuen historischen Höchststand, und die Wirtschaft behielt nach dem Ende des Jahres 2025 ihr positives Wachstum bei. Zugleich blieb diese Stabilität von drei Schlüsselbedingungen abhängig: regelmäßiger externer Finanzierung, einer kontrollierten Lage am Devisenmarkt und der Fähigkeit des Staates, die Binnennachfrage zu halten, ohne eine neue Inflationswelle anzufachen.
Die wichtigsten Risiken für die Ukraine blieben Anfang 2026 die Kriegsverluste, der Mangel an Energieinfrastruktur, die Schwäche des Exports, der hohe Haushaltsbedarf, die Abhängigkeit von internationaler Hilfe und der strukturelle Arbeitskräftemangel. Positiv war, dass die NBU über rekordhohe Reservebestände und Spielraum für eine vorsichtige Lockerung ihrer Politik verfügte. Negativ war, dass die reale Produktions- und Exportbasis noch nicht genügend inländische Ressourcen für eine eigenständige Erholung schuf.
Die Weltwirtschaft befand sich zum selben Zeitpunkt nicht in einer Phase tiefer Krise. Der IWF prognostizierte für 2026 ein globales Wachstum von 3,3 %, die USA blieben widerstandsfähig, der Euroraum hielt sich in der Nähe des Inflationsziels, Indien zeigte hohe Wachstumsraten, und China blieb eine große, aber strukturell zwiespältige Quelle der globalen Nachfrage. Zugleich garantierte keiner dieser externen Faktoren der Ukraine eine schnelle Erholung ohne Entscheidungen im Inland.
„Der Januar 2026 hat gezeigt, dass die Ukraine nicht aus einer Position des wirtschaftlichen Durchbruchs, sondern aus einer Position bewahrter Steuerbarkeit in das neue Jahr geht. Das ist wichtig, denn unter Kriegsbedingungen ist allein schon die Fähigkeit, Inflation, Wechselkurs, Haushaltsbedarf und Reserven zu kontrollieren, ein bedeutendes Ergebnis. Die nächste Etappe wird jedoch schwieriger: Das Land muss vom Modell des Überlebens und der Stabilisierung zum Modell des produktiven Wiederaufbaus übergehen. Das bedeutet Investitionen in Energie, den Rüstungs- und Industriekomplex, Weiterverarbeitung, Logistik, Exportproduktion, Humankapital und Technologien. Ohne dies werden selbst Rekordreserven und externe Hilfe nur ein finanzielles Polster bleiben und keine Quelle langfristigen Wachstums“, resümierte Maksym Urakin.
Das monatliche analytisch-statistische Produkt „Wirtschaftsmonitoring“ (Economic Monitoring) steht den Kunden von Interfax-Ukraine zur Verfügung.
Leiter des Projekts „Economic Monitoring“, Direktor für Entwicklung und Marketing bei Interfax-Ukraine, Kandidat der Wirtschaftswissenschaften, Doktor der Philosophie im Fach Geschichte und Gründer des Informations- und Analysezentrums Experts Club Maksym Urakin