Principali indicatori economici dell'Ucraina e del mondo all'inizio del 2026
L'articolo presenta i principali indicatori macroeconomici dell'Ucraina e dell'economia mondiale alla fine di dicembre 2025. L'analisi è stata preparata sulla base dei dati aggiornati del Servizio statale di statistica dell'Ucraina (SSSU), della Banca nazionale dell'Ucraina (NBU), del Fondo monetario internazionale (FMI), della Banca mondiale e dei principali uffici statistici nazionali (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, direttore dello sviluppo e del marketing di Interfax-Ukraine,
L'articolo presenta i principali indicatori macroeconomici dell'Ucraina e dell'economia mondiale alla fine di dicembre 2025. L'analisi si basa sui dati aggiornati del Servizio statistico statale dell'Ucraina (SSSU), della Banca nazionale dell'Ucraina (NBU), del Fondo monetario internazionale (FMI), della Banca mondiale e dei principali istituti statistici nazionali (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, direttore dello sviluppo e del marketing di Interfax-Ukraine, candidato in scienze economiche, dottore di ricerca in filosofia nel campo della storia e fondatore del centro informativo e analitico Experts Club, ha presentato una panoramica delle attuali tendenze macroeconomiche che hanno determinato la situazione in Ucraina e nel mondo all'inizio del 2026.
Indicatori macroeconomici dell'Ucraina
Alla fine di gennaio 2026 l'economia ucraina è entrata nel nuovo anno con una combinazione di due tendenze opposte: da un lato la graduale diminuzione della pressione inflazionistica, un livello record delle riserve internazionali e il mantenimento di una situazione controllata sul mercato dei cambi; dall'altro i rischi legati alla guerra, l'elevata dipendenza del bilancio dai finanziamenti esterni, la debolezza delle esportazioni e un deficit strutturale di valuta nel settore privato.
Secondo la stima della NBU, il PIL reale dell'Ucraina è cresciuto dell'1,8% nel 2025. Ciò significava che l'economia aveva mantenuto una dinamica positiva per il terzo anno consecutivo, ma il ritmo della ripresa restava moderato. La NBU attribuiva questo andamento alla solidità della domanda interna, a una politica fiscale morbida, alla capacità di adattamento delle imprese e alle misure per mantenere la stabilità macrofinanziaria. Allo stesso tempo, i volumi fisici delle esportazioni sono diminuiti a causa delle scorte ridotte di prodotti agricoli, della debole domanda esterna di prodotti del complesso minerario-metallurgico e delle restrizioni legate alla carenza di energia elettrica a fine anno.
A gennaio 2026 la tendenza disinflazionistica è proseguita. Secondo i dati del SSSU commentati dalla NBU, l'inflazione al consumo è rallentata al 7,4% su base annua, mentre su base mensile i prezzi sono aumentati dello 0,7%. Anche l'inflazione di fondo è scesa, al 7,0% annuo. La NBU ha collegato questo andamento alla riduzione degli squilibri sul mercato del lavoro, agli effetti secondari dei raccolti abbondanti del 2025, alla concorrenza di alcuni prodotti importati e alla situazione controllata sul mercato dei cambi. Allo stesso tempo, il regolatore ha segnalato i primi segni di una maggiore pressione da parte dei prodotti alimentari non trasformati.
Secondo Maksym Urakin, gennaio 2026 è stato un importante banco di prova per l'economia ucraina dopo la fine di un difficile 2025. Il calo dell'inflazione al 7,4% ha mostrato che le condizioni monetarie restrittive, la stabilizzazione del mercato dei cambi e il miglioramento dell'offerta di prodotti alimentari hanno dato risultati. Ma, a suo avviso, questo risultato non va interpretato come una piena normalizzazione.
«All'inizio del 2026 l'Ucraina ha ottenuto una combinazione rara per un'economia di guerra: l'inflazione scendeva, il mercato dei cambi restava sotto controllo, le riserve segnavano un nuovo massimo storico e l'economia non ha perso la dinamica positiva. Tuttavia ciò non significa che il Paese sia passato a una fase classica di ripresa. Siamo piuttosto in un regime di stabilizzazione, in cui molti indicatori appaiono migliori grazie ai finanziamenti esterni, alla spesa di bilancio, all'adattamento delle imprese e alla politica della NBU. Se da questa costruzione si togliesse l'aiuto internazionale o si ammettesse un nuovo forte shock energetico o valutario, la tenuta del sistema tornerebbe a essere seriamente in dubbio», ha osservato Urakin.
La decisione di gennaio della NBU sul tasso di riferimento è stata uno dei segnali chiave dell'inizio dell'anno. Il 29 gennaio 2026 la Banca nazionale ha annunciato l'avvio di un ciclo di allentamento della politica monetaria e la riduzione del tasso di riferimento dal 15,5% al 15,0% a partire dal 30 gennaio. Il regolatore lo ha spiegato con il calo duraturo della pressione inflazionistica e con la diminuzione dei rischi legati ai finanziamenti esterni. Allo stesso tempo, la NBU ha sottolineato che le aspettative di inflazione restavano relativamente elevate e che il ritorno dell'inflazione all'obiettivo del 5% è atteso soltanto sull'orizzonte della politica monetaria.
Questa decisione non significava il passaggio a una politica monetaria espansiva in senso pieno. Il rendimento reale degli strumenti in grivnie restava positivo e il mantenimento dell'interesse per le attività in grivnie era uno dei fattori importanti di contenimento della domanda di valuta. Nel Rapporto sull'inflazione di gennaio, la NBU rilevava che il mantenimento di un tasso elevato nei mesi precedenti aveva sostenuto la domanda di attività in grivnie e che gli investimenti delle persone fisiche in titoli di Stato (OVDP) e i depositi in valuta nazionale continuavano a crescere.
«La riduzione del tasso di riferimento al 15% è stata una mossa prudente e logica, ma non può essere intesa come un segnale di un rapido abbassamento del costo del denaro. L'Ucraina resta in condizioni di guerra, con elevate esigenze di bilancio e un significativo deficit di valuta nel settore privato. Perciò la NBU cerca di fatto di percorrere un corridoio molto stretto: da un lato non soffocare l'attività economica con un denaro troppo caro, dall'altro non perdere il controllo sulle aspettative di inflazione e sul mercato dei cambi. In una situazione simile, ogni riduzione del tasso deve essere non un gesto politico, ma il risultato di un reale attenuarsi dei rischi», ha sottolineato Urakin.
Il settore esterno è rimasto il principale sostegno della stabilità macrofinanziaria ucraina. A fine gennaio 2026 le riserve internazionali dell'Ucraina sono salite a 57,7 miliardi di dollari, segnando un nuovo massimo storico. La NBU ha attribuito l'aumento delle riserve all'afflusso di finanziamenti esterni, che ha compensato in gran parte le vendite nette di valuta da parte della Banca nazionale e i pagamenti del debito del Paese in valuta estera.
Nel Rapporto sull'inflazione di gennaio la NBU ha inoltre rilevato che nel 2025 l'Ucraina ha ricevuto 52,4 miliardi di dollari di sostegno finanziario internazionale, di cui 32,7 miliardi dall'UE, 12,0 miliardi dagli Stati Uniti e 3,4 miliardi dal Canada. All'inizio del 2026 le riserve ammontavano a 57,3 miliardi di dollari, pari a 5,8 mesi di importazioni future, e le previsioni della NBU prevedevano un aumento delle riserve internazionali a 65 miliardi di dollari a fine 2026 e a 71 miliardi a fine 2028.
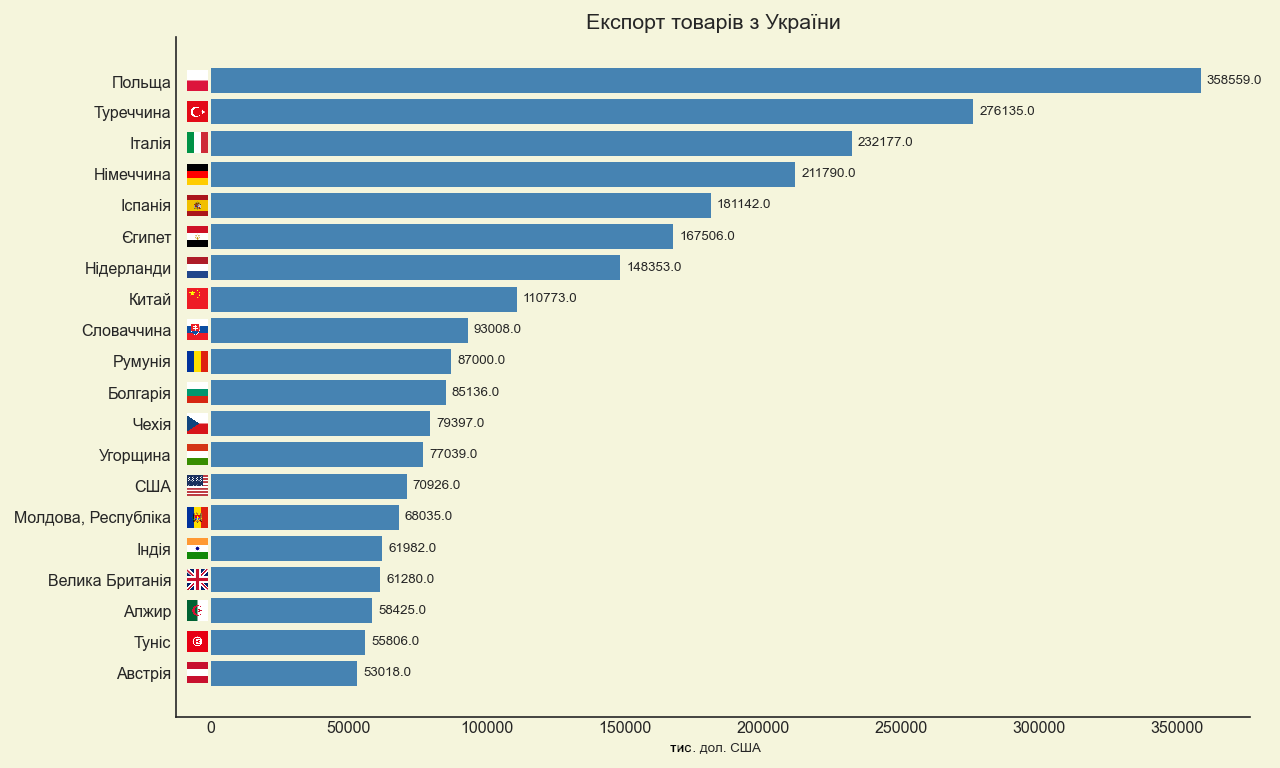
Allo stesso tempo, il commercio estero restava un punto debole. Secondo i dati doganali, l'interscambio commerciale dell'Ucraina a gennaio 2026 è stato di 9,9 miliardi di dollari: importazioni per 6,7 miliardi ed esportazioni per 3,2 miliardi. Ciò significava che il deficit commerciale restava elevato e che la domanda interna di importazioni continuava a superare in misura significativa gli incassi in valuta derivanti dalle esportazioni.
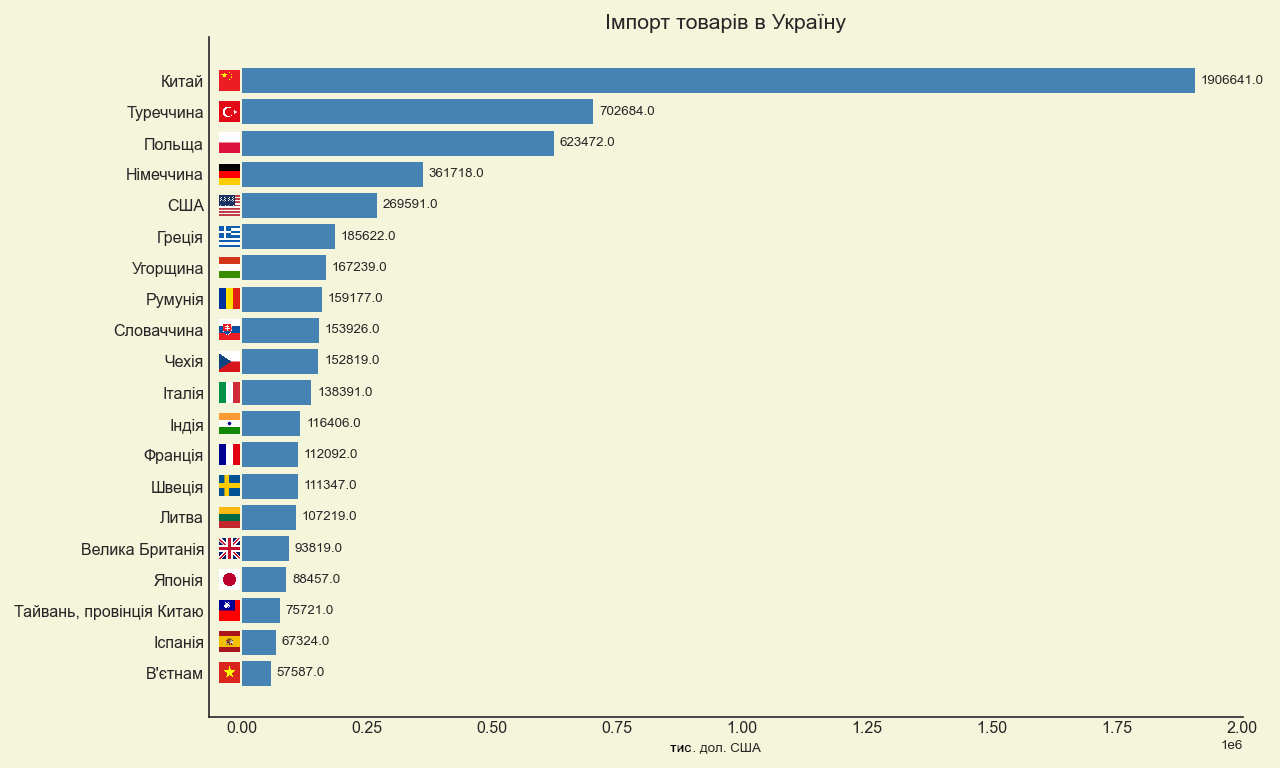
«Le riserve record sono un forte fattore di stabilizzazione, ma non devono creare l'illusione dell'autosufficienza. La bilancia dei pagamenti ucraina continua a reggersi in larga misura sugli aiuti esterni e non sulla capacità di esportazione dell'economia. Quando le importazioni superano di più del doppio le esportazioni negli scambi di merci, significa che il Paese finanzia una parte considerevole dei consumi correnti e delle esigenze belliche con risorse esterne. Questo è giustificato in tempo di guerra, ma strategicamente un modello simile non può essere permanente. Nel 2026 il compito chiave deve essere ampliare la propria base valutaria attraverso le esportazioni, la trasformazione, la resilienza energetica e gli investimenti nella produzione», ha sottolineato Urakin.
Anche la situazione di bilancio all'inizio del 2026 è rimasta relativamente controllata ma strutturalmente tesa. Secondo i dati aggregati sull'esecuzione del bilancio, a gennaio 2026 le entrate del bilancio statale sono state di circa 303,8 miliardi di UAH e le spese di circa 286,2 miliardi di UAH. Questo quadro mensile non eliminava il problema generale dell'anno: le finanze pubbliche restavano dipendenti dalla regolarità dei finanziamenti esterni, dai prestiti interni e dalla capacità del governo di mantenere la fiducia negli strumenti in grivnie.
Economia globale
L'economia mondiale alla fine di gennaio 2026 appariva più resiliente di quanto atteso alla fine del 2025, ma questa resilienza era disomogenea. Nell'aggiornamento di gennaio del World Economic Outlook, il FMI prevedeva una crescita dell'economia globale del 3,3% nel 2026 e del 3,2% nel 2027. Il Fondo lo attribuiva agli investimenti nelle tecnologie, al sostegno fiscale e monetario, a condizioni finanziarie più favorevoli e alla capacità di adattamento del settore privato. Allo stesso tempo, il FMI avvertiva dei rischi legati a una rivalutazione delle aspettative sul settore tecnologico e a una possibile escalation delle tensioni geopolitiche.
Negli Stati Uniti l'economia ha mantenuto una dinamica positiva, ma il ritmo è rallentato alla fine del 2025. Secondo la stima preliminare della BEA, il PIL reale statunitense è cresciuto dell'1,4% su base annua nel quarto trimestre del 2025, dopo un terzo trimestre più forte, e del 2,2% nel complesso del 2025. La crescita è stata sostenuta dalla spesa dei consumatori e dagli investimenti, mentre esportazioni e spesa pubblica hanno frenato il risultato. L'inflazione negli Stati Uniti è rimasta moderatamente al di sopra dell'obiettivo: l'indice dei prezzi al consumo è aumentato del 2,7% da dicembre 2024 a dicembre 2025 e il CPI di fondo del 2,6%. Il 28 gennaio 2026 la Federal Reserve ha mantenuto l'intervallo obiettivo del tasso sui fondi federali al 3,5–3,75%.
La zona euro è arrivata all'inizio del 2026 con un'inflazione quasi in linea con l'obiettivo, ma con una debole spinta economica. Secondo la stima di Eurostat, l'inflazione annua nella zona euro a dicembre 2025 è stata del 2,0%, in calo rispetto al 2,1% di novembre. La componente più alta restava l'inflazione dei servizi, al 3,4%, mentre la componente energetica era negativa. I tassi della BCE all'inizio del 2026 sono rimasti ai livelli fissati nel 2025: tasso sui depositi, 2,0%; tasso sulle operazioni di rifinanziamento principali, 2,15%; tasso sulle operazioni di rifinanziamento marginale, 2,40%.
Il Regno Unito restava una delle grandi economie più contraddittorie d'Europa. Secondo l'ONS, il PIL britannico è cresciuto dell'1,3% nel 2025, in particolare grazie al settore dei servizi. Tuttavia l'inflazione a dicembre 2025 ha accelerato al 3,4% su base annua, un livello ancora nettamente superiore all'obiettivo della Banca d'Inghilterra. A dicembre 2025 la Bank of England ha ridotto il tasso di riferimento al 3,75%, ma la decisione è stata presa con una risicata maggioranza di 5 voti a 4, il che testimoniava il persistere di divergenze all'interno del regolatore sul ritmo dell'ulteriore allentamento.
«L'economia mondiale all'inizio del 2026 non appariva in crisi, ma non si può definirla uniformemente forte. Gli Stati Uniti mantenevano una dinamica positiva, anche se ormai senza un ritmo surriscaldato; la zona euro si muoveva di fatto in equilibrio tra bassa inflazione e crescita debole; il Regno Unito aveva una crescita lenta, ma un contesto inflazionistico ancora elevato. Per l'Ucraina ciò significa che la domanda esterna difficilmente diventerà un potente motore autonomo della ripresa. L'ambiente globale crea piuttosto condizioni finanziarie moderatamente favorevoli, ma non garantisce una crescita automatica delle esportazioni ucraine», ha osservato Maksym Urakin.
La Cina ha chiuso il 2025 con un risultato formalmente solido. Secondo l'Ufficio nazionale di statistica della Cina, il PIL del Paese è cresciuto del 5,0% nel 2025, fino a 140,1879 mila miliardi di yuan. Il settore primario è cresciuto del 3,9%, il secondario del 4,5% e il terziario del 5,4%. Allo stesso tempo, il quadro dell'inflazione è rimasto debole: a dicembre 2025 il CPI è aumentato solo dello 0,8% su base annua e l'inflazione di fondo dell'1,2%. Ciò indicava che l'economia cinese manteneva la forza produttiva ed esportativa, ma che la domanda interna dei consumatori restava insufficientemente robusta.
L'India, al contrario, restava il principale motore di crescita tra le grandi economie. Secondo la prima stima anticipata del governo, il PIL reale dell'India nell'anno fiscale 2025/26 avrebbe dovuto crescere del 7,4% dopo il 6,5% dell'anno fiscale 2024/25. Il PIL nominale era stimato in crescita dell'8,0% e il principale motore del valore aggiunto lordo (GVA) reale era il settore dei servizi. Allo stesso tempo, l'inflazione restava molto bassa: a dicembre 2025 il CPI era all'1,33% su base annua e l'inflazione alimentare era negativa.
All'inizio del 2026 la Turchia restava un esempio di economia con una crescita relativamente elevata, ma con una difficile eredità inflazionistica. Secondo TurkStat, l'inflazione a dicembre 2025 era del 30,89% su base annua e a gennaio 2026 del 30,65%. Documenti ufficiali successivi del Ministero del Commercio turco hanno attestato che l'economia del Paese è cresciuta del 3,6% nel 2025 e del 3,4% su base annua nel quarto trimestre.
Il Brasile ha chiuso il 2025 con un bilancio moderatamente positivo. Secondo l'IBGE, l'inflazione IPCA nel 2025 è stata del 4,26% e il dato mensile di dicembre dello 0,33%. Il PIL del Brasile è cresciuto del 2,3% nel 2025, fino a 12,7 mila miliardi di real a prezzi correnti. La crescita è stata registrata in tutti e tre i principali settori: agricolo, industriale e dei servizi.
«Cina, India, Turchia e Brasile mostrano molto bene quanto sia diventata diversa la dinamica delle grandi economie emergenti. La Cina ha una grande scala e una solida base produttiva, ma ancora una debole spinta dei prezzi. L'India mostra la combinazione più convincente di alta crescita e bassa inflazione. La Turchia mantiene la dinamica, ma il prezzo di questa crescita è un contesto inflazionistico molto elevato. Il Brasile procede in modo più moderato, ma più equilibrato. Per l'Ucraina è importante guardare a questi esempi non in astratto, ma in modo pratico: nella competizione globale vincono le economie in grado di mantenere allo stesso tempo stabilità macroeconomica, base produttiva, esportazioni e domanda interna di investimenti», ritiene Urakin.
Conclusioni
Alla fine di gennaio 2026 l'Ucraina si trovava in un regime di stabilizzazione macrofinanziaria gestita. L'inflazione scendeva, il tasso di riferimento era stato prudentemente ridotto al 15%, le riserve internazionali avevano segnato un nuovo massimo storico e l'economia manteneva una crescita positiva dopo la fine del 2025. Allo stesso tempo, questa stabilità restava dipendente da tre condizioni chiave: finanziamenti esterni regolari, una situazione controllata sul mercato dei cambi e la capacità dello Stato di sostenere la domanda interna senza innescare una nuova ondata inflazionistica.
I principali rischi per l'Ucraina all'inizio del 2026 restavano le perdite belliche, il deficit di infrastrutture energetiche, la debolezza delle esportazioni, le elevate esigenze di bilancio, la dipendenza dagli aiuti internazionali e il deficit strutturale di manodopera. Un fattore positivo era che la NBU disponeva di una scorta record di riserve e di margini per un prudente allentamento della politica. Uno negativo, che la base produttiva ed esportativa reale non generava ancora risorse interne sufficienti per una ripresa autonoma.
L'economia mondiale nello stesso momento non si trovava in una fase di crisi profonda. Il FMI prevedeva una crescita globale del 3,3% nel 2026, gli Stati Uniti restavano resilienti, la zona euro si manteneva vicina all'obiettivo di inflazione, l'India mostrava alti tassi di crescita e la Cina restava una fonte grande, ma strutturalmente ambigua, di domanda globale. Allo stesso tempo, nessuno di questi fattori esterni garantiva all'Ucraina una rapida ripresa senza decisioni interne.
«Gennaio 2026 ha mostrato che l'Ucraina entra nel nuovo anno non da una posizione di svolta economica, ma da una posizione di governabilità preservata. Questo è importante, perché in tempo di guerra la sola capacità di controllare l'inflazione, il cambio, le esigenze di bilancio e le riserve è già un risultato significativo. Ma la fase successiva sarà più difficile: il Paese deve passare da un modello di sopravvivenza e stabilizzazione a un modello di ripresa produttiva. Ciò significa investimenti in energia, complesso industriale della difesa, trasformazione, logistica, produzioni per l'export, capitale umano e tecnologie. Senza questo, anche riserve record e aiuti esterni resteranno soltanto un cuscinetto finanziario e non una fonte di crescita a lungo termine», ha concluso Maksym Urakin.
Il prodotto analitico-statistico mensile «Monitoraggio economico» (Economic Monitoring) è disponibile per i clienti di Interfax-Ukraine.
Responsabile del progetto «Economic Monitoring», direttore dello sviluppo e del marketing di Interfax-Ukraine, candidato in scienze economiche, dottore di ricerca in filosofia nel campo della storia e fondatore del centro informativo e analitico Experts Club Maksym Urakin