Principales indicadores económicos de Ucrania y del mundo a comienzos de 2026
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de diciembre de 2025. El análisis se ha elaborado a partir de datos actualizados del Servicio Estatal de Estadísticas de Ucrania (SSSU), el Banco Nacional de Ucrania (NBU), el Fondo Monetario Internacional (FMI), el Banco Mundial y los principales organismos estadísticos nacionales (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, director de desarrollo y marketing de Interfax-Ukraine,
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de diciembre de 2025. El análisis se basa en datos actualizados del Servicio Estatal de Estadística de Ucrania (SSSU), el Banco Nacional de Ucrania (NBU), el Fondo Monetario Internacional (FMI), el Banco Mundial y los principales organismos estadísticos nacionales (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, director de Desarrollo y Marketing de Interfax-Ukraine, candidato en Ciencias Económicas, doctor en Filosofía en el ámbito de la historia y fundador del centro de información y análisis Experts Club, presentó un repaso de las tendencias macroeconómicas actuales que marcaron la situación en Ucrania y en el mundo a comienzos de 2026.
Indicadores macroeconómicos de Ucrania
A finales de enero de 2026, la economía ucraniana entró en el nuevo año con una combinación de dos tendencias opuestas: por un lado, una disminución gradual de la presión inflacionista, un nivel récord de reservas internacionales y una situación controlada en el mercado de divisas; por otro, riesgos bélicos, una elevada dependencia del presupuesto de la financiación exterior, un sector exportador débil y un déficit estructural de divisas en el sector privado.
Según la estimación del NBU, el PIB real de Ucrania creció un 1,8 % en 2025. Esto significó que la economía mantuvo una dinámica positiva por tercer año consecutivo, aunque el ritmo de recuperación siguió siendo moderado. El NBU atribuyó esta evolución a una demanda interna sólida, una política fiscal flexible, la capacidad de adaptación de las empresas y las medidas para mantener la estabilidad macrofinanciera. Al mismo tiempo, los volúmenes físicos de exportación se redujeron debido a las bajas existencias de productos agrícolas, la débil demanda externa de productos del complejo minero-metalúrgico y las restricciones derivadas del déficit de electricidad a finales de año.
En enero de 2026 continuó la tendencia desinflacionista. Según los datos del SSSU, comentados por el NBU, la inflación de consumo se ralentizó hasta el 7,4 % interanual, mientras que en términos mensuales los precios subieron un 0,7 %. La inflación subyacente también descendió, hasta el 7,0 % interanual. El NBU vinculó esta evolución a la reducción de los desequilibrios en el mercado laboral, los efectos secundarios de las elevadas cosechas de 2025, la competencia de determinados productos importados y la situación controlada del mercado de divisas. Al mismo tiempo, el regulador señaló los primeros signos de un aumento de la presión procedente de los alimentos sin procesar.
En opinión de Maksym Urakin, enero de 2026 fue una prueba importante para la economía ucraniana tras el final de un difícil 2025. La reducción de la inflación hasta el 7,4 % demostró que las duras condiciones monetarias, la estabilización del mercado de divisas y la mejora de la oferta de productos alimenticios habían dado resultado. Pero, según su valoración, este resultado no debe interpretarse como una normalización completa.
«A comienzos de 2026, Ucrania logró una combinación poco habitual en una economía de guerra: la inflación descendía, el mercado de divisas seguía controlado, las reservas marcaban un nuevo máximo histórico y la economía no perdía su dinámica positiva. Sin embargo, eso no significa que el país haya pasado a una fase clásica de recuperación. Más bien estamos ante un régimen de estabilización en el que muchos indicadores se ven mejor gracias a la financiación exterior, el gasto presupuestario, la adaptación de las empresas y la política del NBU. Si se retirara de esta construcción la ayuda internacional o se produjera un nuevo y fuerte shock energético o cambiario, la estabilidad del sistema volvería a quedar seriamente en entredicho», señaló Urakin.
La decisión del NBU de enero sobre el tipo de interés oficial fue una de las señales clave del inicio del año. El 29 de enero de 2026, el Banco Nacional anunció el comienzo de un ciclo de relajación de la política monetaria y la reducción del tipo oficial del 15,5 % al 15,0 % a partir del 30 de enero. El regulador lo explicó por la disminución sostenida de la presión inflacionista y la reducción de los riesgos asociados a la financiación exterior. Al mismo tiempo, el NBU subrayó que las expectativas de inflación seguían siendo relativamente altas y que el retorno de la inflación al objetivo del 5 % solo se espera en el horizonte de la política monetaria.
Esta decisión no significó el paso a una política monetaria expansiva en sentido pleno. El rendimiento real de los instrumentos en grivnas seguía siendo positivo, y el mantenimiento del interés por los activos en grivnas fue uno de los factores importantes para contener la demanda de divisas. En su Informe de Inflación de enero, el NBU señaló que mantener el tipo elevado en los meses anteriores había sostenido la demanda de activos en grivnas, y que las inversiones de las personas físicas en bonos del Estado (OVDP) y los depósitos en moneda nacional seguían creciendo.
«La reducción del tipo oficial al 15 % fue un paso prudente y lógico, pero no puede interpretarse como una señal de un rápido abaratamiento del dinero. Ucrania sigue en condiciones de guerra, con elevadas necesidades presupuestarias y un importante déficit de divisas en el sector privado. Por eso el NBU intenta en la práctica avanzar por un pasillo muy estrecho: por un lado, no asfixiar la actividad económica con un dinero demasiado caro y, por otro, no perder el control sobre las expectativas de inflación y el mercado de divisas. En esta situación, cada reducción del tipo no debe ser un gesto político, sino el resultado de una auténtica disminución de los riesgos», subrayó Urakin.
El sector exterior siguió siendo el principal sostén de la estabilidad macrofinanciera de Ucrania. A finales de enero de 2026, las reservas internacionales de Ucrania aumentaron hasta los 57 700 millones de dólares, un nuevo máximo histórico. El NBU atribuyó el aumento de las reservas a la entrada de financiación exterior, que compensó en su mayor parte las ventas netas de divisas del Banco Nacional y los pagos de deuda del país en moneda extranjera.
En su Informe de Inflación de enero, el NBU también constató que en 2025 Ucrania recibió 52 400 millones de dólares de apoyo financiero internacional, de los cuales 32 700 millones procedieron de la UE, 12 000 millones de EE. UU. y 3400 millones de Canadá. A comienzos de 2026, las reservas ascendían a 57 300 millones de dólares, lo que equivalía a 5,8 meses de importaciones futuras, y la previsión del NBU contemplaba un aumento de las reservas internacionales hasta los 65 000 millones de dólares a finales de 2026 y hasta los 71 000 millones a finales de 2028.
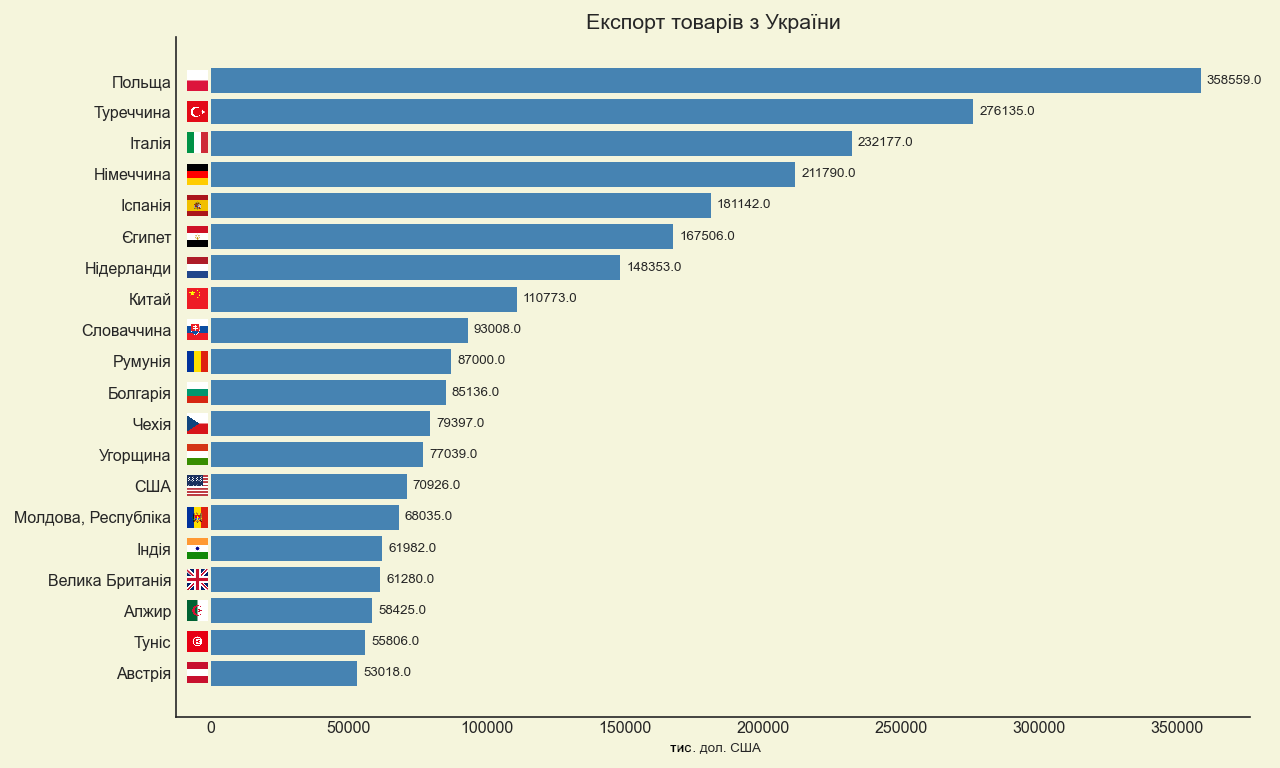
Al mismo tiempo, el comercio exterior seguía siendo un punto débil. Según los datos de aduanas, el volumen de intercambio comercial de Ucrania en enero de 2026 fue de 9900 millones de dólares: 6700 millones de importaciones y 3200 millones de exportaciones. Esto significaba que el déficit comercial se mantenía en un nivel elevado y que la demanda interna de importaciones seguía superando de forma considerable los ingresos en divisas procedentes de las exportaciones.
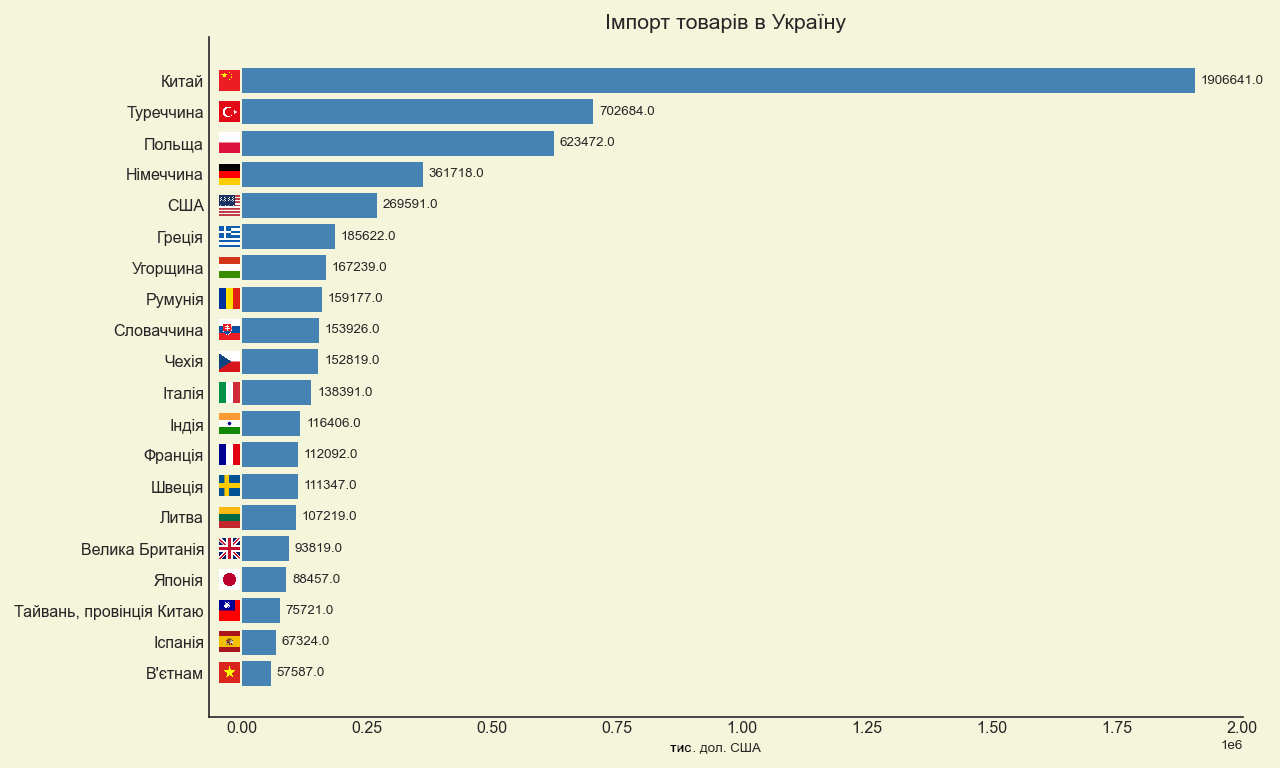
«Las reservas récord son un potente factor de estabilización, pero no deben crear la ilusión de autosuficiencia. La balanza de pagos de Ucrania sigue sustentándose en gran medida en la ayuda exterior y no en la capacidad exportadora de la economía. Cuando las importaciones superan más del doble a las exportaciones en el comercio de mercancías, significa que el país financia una parte considerable del consumo corriente y de las necesidades bélicas con recursos externos. Esto está justificado en tiempos de guerra, pero estratégicamente ese modelo no puede ser permanente. En 2026, la tarea clave debe ser ampliar la propia base de divisas mediante las exportaciones, la transformación, la resiliencia energética y la inversión en producción», subrayó Urakin.
La situación presupuestaria a comienzos de 2026 también siguió siendo relativamente controlada, pero estructuralmente tensa. Según los datos agregados de ejecución del presupuesto, en enero de 2026 los ingresos del presupuesto estatal fueron de unos 303 800 millones de UAH y los gastos, de unos 286 200 millones de UAH. Esta imagen mensual no eliminaba el problema general del año: las finanzas públicas seguían dependiendo de la regularidad de la financiación exterior, del endeudamiento interno y de la capacidad del Gobierno para mantener la confianza en los instrumentos en grivnas.
Economía global
A finales de enero de 2026, la economía mundial parecía más resistente de lo que se esperaba a finales de 2025, pero esa resistencia era desigual. En la actualización de enero del World Economic Outlook, el FMI proyectó un crecimiento de la economía global del 3,3 % en 2026 y del 3,2 % en 2027. El Fondo lo atribuyó a las inversiones en tecnología, al apoyo fiscal y monetario, a unas condiciones financieras más favorables y a la capacidad de adaptación del sector privado. Al mismo tiempo, el FMI advirtió de los riesgos asociados a una revisión de las expectativas sobre el sector tecnológico y a una posible escalada de las tensiones geopolíticas.
En Estados Unidos, la economía mantuvo una dinámica positiva, aunque el ritmo se ralentizó a finales de 2025. Según la estimación preliminar de la BEA, el PIB real de EE. UU. creció un 1,4 % interanual en el cuarto trimestre de 2025, tras un tercer trimestre más fuerte, y un 2,2 % en el conjunto de 2025. El crecimiento fue impulsado por el gasto de los consumidores y la inversión, mientras que las exportaciones y el gasto público frenaron el resultado. La inflación en EE. UU. siguió moderadamente por encima del objetivo: el índice de precios de consumo subió un 2,7 % de diciembre de 2024 a diciembre de 2025, y el IPC subyacente, un 2,6 %. El 28 de enero de 2026, la Reserva Federal mantuvo el rango objetivo del tipo de los fondos federales en el 3,5–3,75 %.
La eurozona llegó a comienzos de 2026 con una inflación casi en el objetivo, pero con un impulso económico débil. Según la estimación de Eurostat, la inflación anual en la eurozona en diciembre de 2025 fue del 2,0 %, frente al 2,1 % de noviembre. El componente más alto siguió siendo la inflación de los servicios, con un 3,4 %, mientras que el componente energético fue negativo. Los tipos del BCE a comienzos de 2026 se mantuvieron en los niveles fijados en 2025: tipo de la facilidad de depósito, 2,0 %; tipo de las operaciones principales de financiación, 2,15 %; tipo de la facilidad marginal de crédito, 2,40 %.
El Reino Unido siguió siendo una de las grandes economías más contradictorias de Europa. Según la ONS, el PIB británico creció un 1,3 % en 2025, en parte gracias al sector servicios. Sin embargo, la inflación se aceleró hasta el 3,4 % interanual en diciembre de 2025, lo que seguía muy por encima del objetivo del Banco de Inglaterra. En diciembre de 2025, el Bank of England redujo su tipo base al 3,75 %, pero la decisión se adoptó por una estrecha mayoría de 5 votos a 4, lo que evidenciaba la persistencia de discrepancias dentro del regulador sobre el ritmo de la relajación posterior.
«La economía mundial a comienzos de 2026 no parecía estar en crisis, pero tampoco puede calificarse de uniformemente fuerte. EE. UU. mantenía una dinámica positiva, aunque ya sin un ritmo sobrecalentado; la eurozona se movía en realidad entre una inflación baja y un crecimiento débil; el Reino Unido tenía un crecimiento lento, pero un entorno inflacionista todavía elevado. Para Ucrania esto significa que la demanda externa difícilmente se convertirá en un potente motor independiente de la recuperación. El entorno global crea más bien condiciones financieras moderadamente favorables, pero no garantiza un crecimiento automático de las exportaciones ucranianas», señaló Maksym Urakin.
China cerró 2025 con un resultado formalmente sólido. Según la Oficina Nacional de Estadísticas de China, el PIB del país creció un 5,0 % en 2025, hasta los 140,1879 billones de yuanes. El sector primario creció un 3,9 %, el secundario un 4,5 % y el terciario un 5,4 %. Al mismo tiempo, el panorama inflacionista siguió siendo débil: en diciembre de 2025, el IPC subió solo un 0,8 % interanual y la inflación subyacente, un 1,2 %. Esto indicaba que la economía china conservaba su fortaleza productiva y exportadora, pero que la demanda interna de los consumidores seguía siendo insuficientemente potente.
India, por el contrario, siguió siendo el principal motor de crecimiento entre las grandes economías. Según la primera estimación anticipada del Gobierno, el PIB real de la India en el ejercicio fiscal 2025/26 debía crecer un 7,4 %, tras el 6,5 % del ejercicio 2024/25. Se estimó que el PIB nominal crecería un 8,0 %, y el principal impulsor del VAB real fue el sector servicios. Al mismo tiempo, la inflación siguió siendo muy baja: en diciembre de 2025, el IPC fue del 1,33 % interanual y la inflación de los alimentos fue negativa.
A comienzos de 2026, Turquía siguió siendo un ejemplo de economía con un crecimiento relativamente alto, pero con una compleja herencia inflacionista. Según TurkStat, la inflación en diciembre de 2025 fue del 30,89 % interanual y en enero de 2026, del 30,65 %. Documentos oficiales posteriores del Ministerio de Comercio de Turquía acreditaron que la economía del país creció un 3,6 % en 2025 y un 3,4 % interanual en el cuarto trimestre.
Brasil cerró 2025 con un balance moderadamente positivo. Según el IBGE, la inflación IPCA en 2025 fue del 4,26 % y la cifra mensual de diciembre, del 0,33 %. El PIB de Brasil creció un 2,3 % en 2025, hasta los 12,7 billones de reales a precios corrientes. Se observó crecimiento en los tres sectores principales: el agrario, el industrial y el de servicios.
«China, India, Turquía y Brasil muestran muy bien lo distinta que se ha vuelto la dinámica de las grandes economías emergentes. China tiene una gran escala y una sólida base productiva, pero sigue con un impulso de precios débil. India muestra la combinación más convincente de alto crecimiento y baja inflación. Turquía mantiene el dinamismo, pero el precio de ese crecimiento es un entorno inflacionista muy elevado. Brasil avanza de forma más moderada, pero más equilibrada. Para Ucrania es importante mirar estos ejemplos no en abstracto, sino en la práctica: en la competencia global ganan las economías capaces de mantener a la vez la estabilidad macroeconómica, la base productiva, las exportaciones y la demanda interna de inversión», considera Urakin.
Conclusiones
A finales de enero de 2026, Ucrania se encontraba en un régimen de estabilización macrofinanciera gestionada. La inflación descendía, el tipo oficial se había reducido con cautela hasta el 15 %, las reservas internacionales habían marcado un nuevo máximo histórico y la economía mantenía un crecimiento positivo tras el final de 2025. Al mismo tiempo, esta estabilidad seguía dependiendo de tres condiciones clave: una financiación exterior regular, una situación controlada en el mercado de divisas y la capacidad del Estado para sostener la demanda interna sin desencadenar una nueva ola inflacionista.
Los principales riesgos para Ucrania a comienzos de 2026 seguían siendo las pérdidas bélicas, el déficit de infraestructura energética, la debilidad de las exportaciones, las elevadas necesidades presupuestarias, la dependencia de la ayuda internacional y el déficit estructural de mano de obra. Un factor positivo era que el NBU contaba con un volumen récord de reservas y margen para una relajación prudente de la política. Uno negativo, que la base productiva y exportadora real aún no generaba recursos internos suficientes para una recuperación autónoma.
La economía mundial no se encontraba en ese mismo momento en una fase de crisis profunda. El FMI proyectaba un crecimiento global del 3,3 % en 2026, EE. UU. se mantenía resistente, la eurozona se mantenía cerca del objetivo de inflación, India mostraba elevadas tasas de crecimiento y China seguía siendo una fuente grande, pero estructuralmente ambigua, de demanda global. Al mismo tiempo, ninguno de estos factores externos garantizaba a Ucrania una recuperación rápida sin decisiones internas.
«Enero de 2026 mostró que Ucrania entra en el nuevo año no desde una posición de avance económico, sino desde una posición de controlabilidad preservada. Esto es importante, porque en tiempos de guerra la sola capacidad de controlar la inflación, el tipo de cambio, las necesidades presupuestarias y las reservas ya es un resultado significativo. Pero la siguiente etapa será más difícil: el país tiene que pasar de un modelo de supervivencia y estabilización a un modelo de recuperación productiva. Esto significa inversiones en energía, en el complejo industrial de defensa, en la transformación, la logística, las producciones de exportación, el capital humano y la tecnología. Sin ello, incluso las reservas récord y la ayuda exterior seguirán siendo solo un colchón financiero y no una fuente de crecimiento a largo plazo», resumió Maksym Urakin.
El producto analítico-estadístico mensual «Seguimiento económico» (Economic Monitoring) está disponible para los clientes de Interfax-Ukraine.
Responsable del proyecto «Economic Monitoring», director de Desarrollo y Marketing de Interfax-Ukraine, candidato en Ciencias Económicas, doctor en Filosofía en el ámbito de la historia y fundador del centro de información y análisis Experts Club Maksym Urakin