אינדיקטורים כלכליים עיקריים של אוקראינה ושל העולם בתחילת 2026
המאמר מציג את מדדי המאקרו-כלכלה המרכזיים של אוקראינה והכלכלה העולמית נכון לסוף דצמבר 2025. הניתוח הוכן על סמך נתונים עדכניים של שירות הסטטיסטיקה הממלכתי של אוקראינה (State Statistics Service of Ukraine, SSSU), הבנק הלאומי של אוקראינה (NBU), קרן המטבע הבינלאומית (International Monetary Fund, IMF), הבנק העולמי (World Bank), וכן של גופי הסטטיסטיקה הלאומיים המובילים (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, מנהל פיתוח ושיווק ב-Interfax-Ukraine,
המאמר מציג את המדדים המאקרו-כלכליים המרכזיים של אוקראינה ושל הכלכלה העולמית נכון לסוף דצמבר 2025. הניתוח הוכן על סמך נתונים עדכניים של שירות הסטטיסטיקה הממלכתי של אוקראינה (State Statistics Service of Ukraine, SSSU), הבנק הלאומי של אוקראינה (NBU), קרן המטבע הבינלאומית (International Monetary Fund, IMF), הבנק העולמי (World Bank) וכן של גופי הסטטיסטיקה הלאומיים המובילים (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, מנהל פיתוח ושיווק ב-Interfax-Ukraine, מועמד למדעי הכלכלה (Candidate of Economic Sciences), דוקטור לפילוסופיה בתחום ההיסטוריה ומייסד המרכז המידע והניתוח Experts Club, הציג סקירה של המגמות המאקרו-כלכליות העכשוויות שעיצבו את המצב באוקראינה ובעולם בתחילת 2026.
האינדיקטורים המאקרו-כלכליים של אוקראינה
בסוף ינואר 2026 נכנסה הכלכלה האוקראינית לשנה החדשה עם שילוב של שתי מגמות מנוגדות: מצד אחד — היחלשות הדרגתית של הלחץ האינפלציוני, רמה שיא של רזרבות בינלאומיות ושמירה על מצב מבוקר בשוק המטבע; מצד אחר — סיכוני מלחמה, תלות גבוהה של התקציב במימון חיצוני, יצוא חלש וגירעון מבני במטבע חוץ במגזר הפרטי.
לפי הערכת ה-NBU, התוצר המקומי הגולמי הריאלי של אוקראינה צמח ב-2025 ב-1.8%. משמעות הדבר שהכלכלה שמרה על דינמיקה חיובית שנה שלישית ברציפות, אך קצב ההתאוששות נותר מתון. ה-NBU הסביר את הדינמיקה הזו בביקוש פנימי יציב, במדיניות פיסקלית מרוככת, ביכולת ההסתגלות של העסקים ובצעדים לשמירה על היציבות המאקרו-פיננסית. יחד עם זאת, נפחי היצוא הפיזיים התכווצו בגלל מלאים נמוכים של תוצרת חקלאית, ביקוש חיצוני חלש למוצרי מתחם הכרייה והמתכות והגבלות הקשורות למחסור בחשמל בסוף השנה.
בינואר 2026 נמשכה מגמת הדיסאינפלציה. לפי נתוני ה-SSSU, שעליהם הגיב ה-NBU, האינפלציה הצרכנית האטה ל-7.4% במונחים שנתיים, ואילו במונחים חודשיים המחירים עלו ב-0.7%. גם האינפלציה הבסיסית ירדה — ל-7.0% משנה לשנה. ה-NBU קשר את הדינמיקה הזו להקטנת חוסר האיזון בשוק העבודה, להשפעות המשניות של היבולים הגבוהים של 2025, לתחרות מצד מוצרי יבוא מסוימים ולמצב המבוקר בשוק המטבע. יחד עם זאת ציינה הרשות המפקחת את הסימנים הראשונים להתגברות הלחץ מצד מזון גולמי.
לדעת Maksym Urakin, ינואר 2026 היה מבחן חשוב עבור הכלכלה האוקראינית לאחר תום שנת 2025 הקשה. ירידת האינפלציה ל-7.4% הראתה שתנאים מוניטריים הדוקים, ייצוב שוק המטבע ושיפור ההיצע של מוצרי מזון הניבו תוצאות. אולם לפי הערכתו, אין לפרש את התוצאה הזו כנורמליזציה מלאה.
"בתחילת 2026 קיבלה אוקראינה שילוב נדיר לכלכלת מלחמה: האינפלציה ירדה, שוק המטבע נשאר מבוקר, הרזרבות שברו שיא היסטורי חדש והכלכלה לא איבדה את הדינמיקה החיובית. אולם הדבר אינו אומר שהמדינה עברה לשלב התאוששות קלאסי. מדובר יותר במשטר ייצוב, שבו מדדים רבים נראים טוב יותר הודות למימון חיצוני, להוצאות תקציב, להסתגלות העסקים ולמדיניות ה-NBU. אם נסיר ממבנה זה את הסיוע הבינלאומי או נאפשר זעזוע אנרגטי או מטבעי חזק חדש, עמידות המערכת תעמוד שוב בסימן שאלה גדול", ציין Urakin.
החלטת ה-NBU מינואר בעניין ריבית הבסיס הייתה אחד האותות המרכזיים של תחילת השנה. ב-29 בינואר 2026 הודיע הבנק הלאומי על תחילת מחזור של הקלה במדיניות הריבית ועל הורדת ריבית הבסיס מ-15.5% ל-15.0% החל מ-30 בינואר. הרשות המפקחת הסבירה זאת בירידה יציבה של הלחץ האינפלציוני ובצמצום הסיכונים הקשורים למימון חיצוני. יחד עם זאת הדגיש ה-NBU כי ציפיות האינפלציה נותרו גבוהות יחסית, וכי חזרת האינפלציה ליעד של 5% צפויה רק באופק המדיניות.
ההחלטה הזו לא סימנה מעבר למדיניות מוניטרית מרוככת במלוא מובן המילה. התשואה הריאלית של מכשירים בהריבנה נותרה חיובית, ושמירת העניין בנכסים בהריבנה הייתה אחד הגורמים החשובים בבלימת הביקוש למטבע חוץ. ה-NBU ציין בדוח האינפלציה של ינואר (January Inflation Report) כי שמירת הריבית הגבוהה בחודשים הקודמים תמכה בביקוש לנכסים בהריבנה, וכי השקעות של יחידים באג"ח ממשלתיות (OVDP) ובפיקדונות במטבע הלאומי המשיכו לעלות.
"הורדת ריבית הבסיס ל-15% הייתה צעד זהיר והגיוני, אך אין לראות בה אות להוזלה מהירה של הכסף. אוקראינה נותרה בתנאי מלחמה, עם צרכי תקציב גבוהים וגירעון משמעותי במטבע חוץ במגזר הפרטי. לכן ה-NBU למעשה מנסה לעבור במסדרון צר מאוד: מצד אחד לא לחנוק את הפעילות הכלכלית בכסף יקר מדי, ומצד אחר לא לאבד שליטה בציפיות האינפלציה ובשוק המטבע. במצב כזה כל הורדת ריבית צריכה להיות לא מחווה פוליטית אלא תוצאה של היחלשות אמיתית של הסיכונים", הדגיש Urakin.
המגזר החיצוני נותר העוגן המרכזי של היציבות המאקרו-פיננסית של אוקראינה. בסיכום ינואר 2026 עלו הרזרבות הבינלאומיות של אוקראינה ל-57.7 מיליארד דולר, שיא היסטורי חדש. ה-NBU הסביר את גידול הרזרבות בהזרמת מימון חיצוני, שקיזז ברובו את המכירה הנטו של מטבע חוץ בידי הבנק הלאומי ואת תשלומי החוב של המדינה במטבע חוץ.
ה-NBU תיעד בדוח האינפלציה של ינואר (January Inflation Report) גם כי ב-2025 קיבלה אוקראינה 52.4 מיליארד דולר של תמיכה פיננסית בינלאומית, ובהם 32.7 מיליארד דולר מהאיחוד האירופי, 12.0 מיליארד דולר מארצות הברית ו-3.4 מיליארד דולר מקנדה. בתחילת 2026 עמדו הרזרבות על 57.3 מיליארד דולר, שהם 5.8 חודשי יבוא עתידי, ותחזית ה-NBU חזתה גידול ברזרבות הבינלאומיות ל-65 מיליארד דולר בסוף 2026 ול-71 מיליארד דולר בסוף 2028.
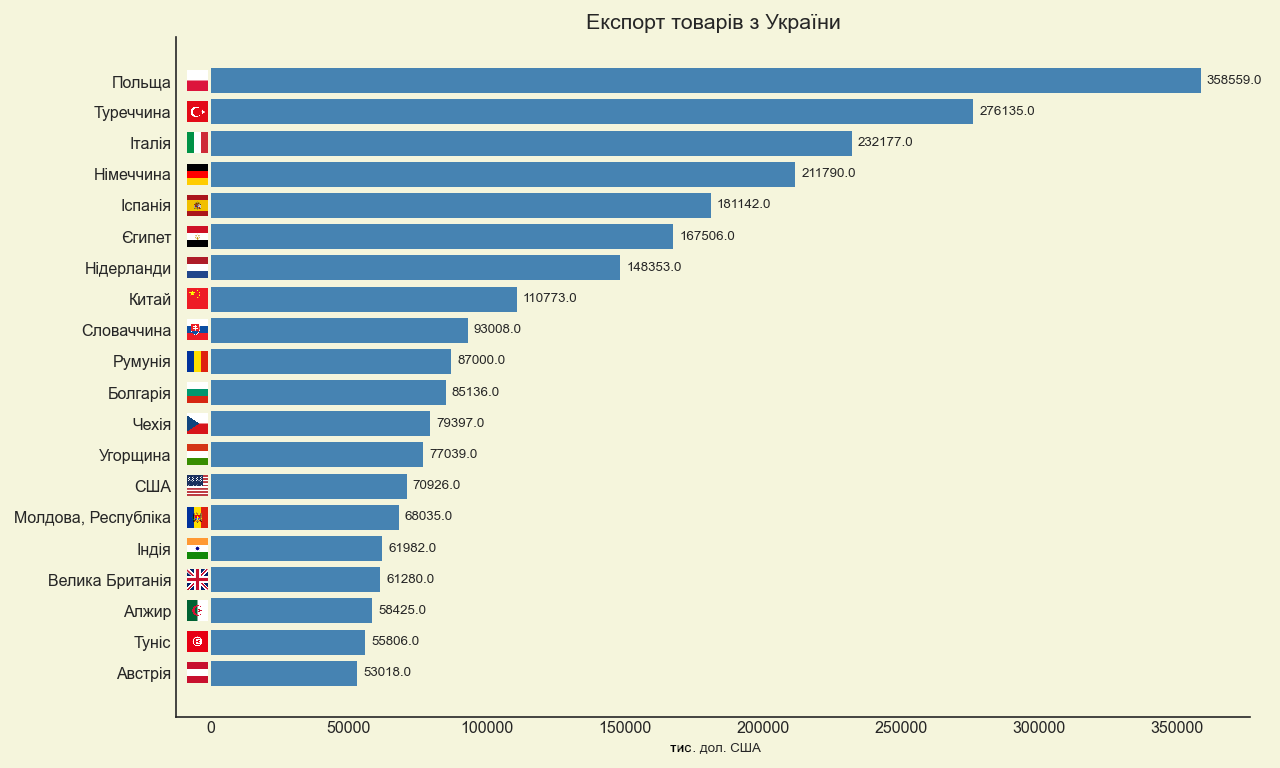
יחד עם זאת, הסחר החוץ נותר נקודת תורפה. לפי נתוני המכס, מחזור הסחורות של אוקראינה בינואר 2026 עמד על 9.9 מיליארד דולר: יבוא — 6.7 מיליארד דולר, יצוא — 3.2 מיליארד דולר. משמעות הדבר שגירעון הסחורות נשאר ברמה גבוהה, והביקוש הפנימי ליבוא המשיך לעלות במידה ניכרת על ההכנסות במטבע חוץ מהיצוא.
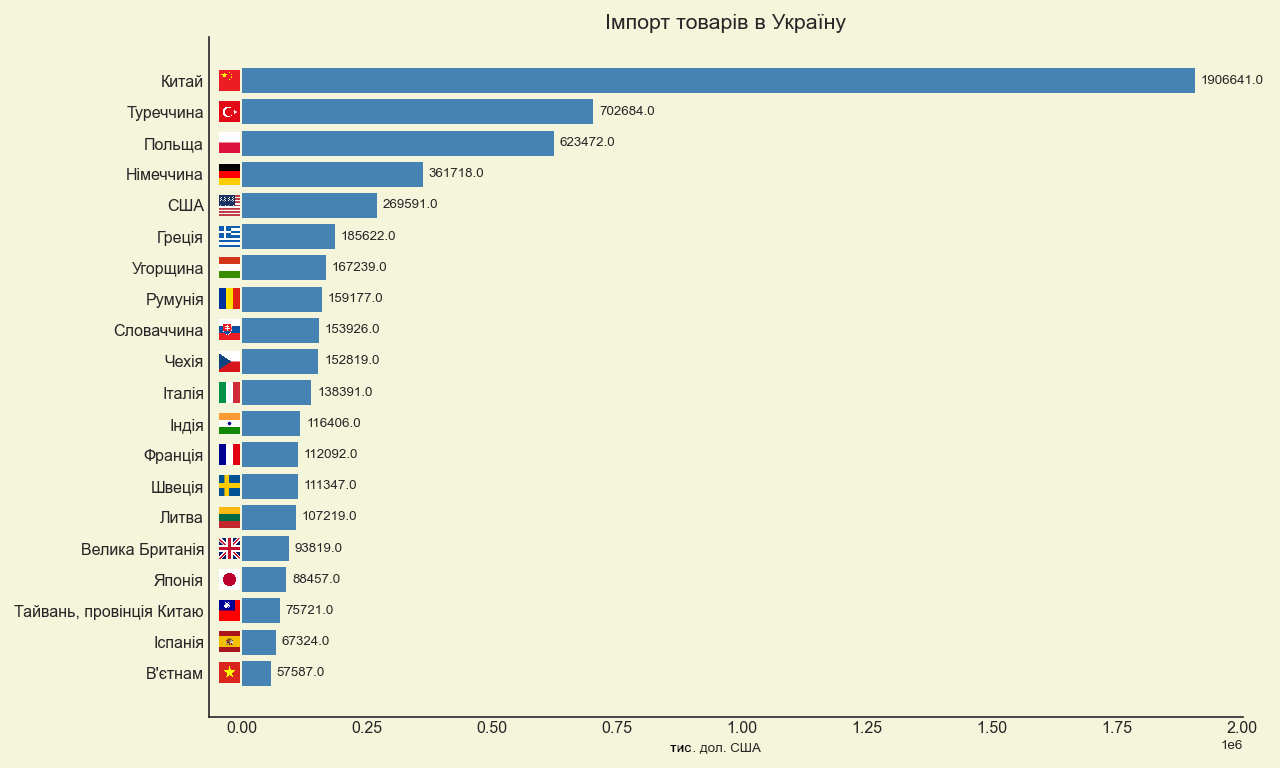
"רזרבות שיא הן גורם ייצוב חזק, אך הן אינן צריכות ליצור אשליה של עצמאות. מאזן התשלומים של אוקראינה ממשיך להישען במידה רבה על סיוע חיצוני ולא על יכולת היצוא של הכלכלה. כאשר היבוא עולה על היצוא במסחר הסחורות ביותר מפי שניים, פירוש הדבר שהמדינה מממנת חלק ניכר מהצריכה השוטפת ומצורכי המלחמה במשאבים חיצוניים. זה מוצדק בתנאי מלחמה, אך מבחינה אסטרטגית מודל כזה אינו יכול להיות קבוע. ב-2026 המשימה המרכזית צריכה להיות הרחבת בסיס המטבע החוץ העצמי באמצעות יצוא, עיבוד, עמידות אנרגטית והשקעות בייצור", הדגיש Urakin.
גם מצב התקציב בתחילת 2026 נותר יחסית מבוקר אך מתוח מבחינה מבנית. לפי נתונים מצטברים על ביצוע התקציב, בינואר 2026 הסתכמו הכנסות תקציב המדינה בכ-303.8 מיליארד UAH וההוצאות בכ-286.2 מיליארד UAH. תמונה חודשית כזו לא ביטלה את הבעיה הכוללת של השנה: הכספים הציבוריים נשארו תלויים בסדירות המימון החיצוני, בהלוואות פנימיות וביכולת הממשלה לשמור על האמון במכשירים בהריבנה.
הכלכלה העולמית
הכלכלה העולמית בסוף ינואר 2026 נראתה עמידה יותר ממה שצפוי בסוף 2025, אך העמידות הזו הייתה לא אחידה. בעדכון ינואר של ה-World Economic Outlook צפתה ה-IMF צמיחה של הכלכלה העולמית ב-3.3% ב-2026 וב-3.2% ב-2027. הקרן הסבירה זאת בהשקעות בטכנולוגיה, בתמיכה פיסקלית ומוניטרית, בתנאים פיננסיים נוחים יותר וביכולת ההסתגלות של המגזר הפרטי. יחד עם זאת הזהירה ה-IMF מפני סיכונים הקשורים להערכה מחודשת של הציפיות מסקטור הטכנולוגיה ומהסלמה אפשרית של המתיחות הגיאופוליטית.
בארצות הברית שמרה הכלכלה על דינמיקה חיובית, אך הקצב האט בסוף 2025. לפי האומדן המקדים של ה-BEA, התוצר הריאלי של ארצות הברית ברבעון הרביעי של 2025 צמח ב-1.4% במונחים שנתיים לאחר רבעון שלישי חזק יותר, ובסיכום 2025 כולה — ב-2.2%. את הצמיחה הניעו הוצאות צרכנים והשקעות, ואילו היצוא וההוצאות הממשלתיות רסנו את התוצאה. האינפלציה בארצות הברית נותרה מעט מעל היעד: מדד המחירים לצרכן עלה ב-2.7% מדצמבר 2024 עד דצמבר 2025, ומדד CPI הבסיסי — ב-2.6%. מערכת הפדרל ריזרב (Federal Reserve) שמרה ב-28 בינואר 2026 על טווח היעד של ריבית הקרנות הפדרליות על 3.5–3.75%.
גוש האירו נכנס לתחילת 2026 עם אינפלציה קרובה ליעד אך עם תנופה כלכלית חלשה. לפי אומדן Eurostat, האינפלציה השנתית בגוש האירו בדצמבר 2025 עמדה על 2.0%, לאחר ירידה מ-2.1% בנובמבר. הרכיב הגבוה ביותר נותר אינפלציית השירותים — 3.4%, ואילו רכיב האנרגיה היה שלילי. ריביות ה-ECB בתחילת 2026 נשארו ברמות שנקבעו ב-2025: ריבית הפיקדון — 2.0%, ריבית פעולות המימון העיקריות — 2.15%, ריבית מסגרת האשראי השולית — 2.40%.
בריטניה נותרה אחת הכלכלות הגדולות הסותרות ביותר באירופה. לפי נתוני ONS, התוצר של בריטניה צמח ב-2025 ב-1.3%, בין היתר הודות למגזר השירותים. עם זאת, האינפלציה בדצמבר 2025 הואצה ל-3.4% במונחים שנתיים, והיא נותרה גבוהה במובהק מיעד בנק אנגליה. בדצמבר 2025 הוריד Bank of England את ריבית הבסיס ל-3.75%, אך ההחלטה התקבלה ברוב דחוק של 5 מול 4, מה שהעיד על המשך מחלוקות בתוך הרשות המפקחת בדבר קצב ההקלה הנוספת.
"הכלכלה העולמית בתחילת 2026 לא נראתה במשבר, אך אי אפשר לומר שהיא חזקה באופן אחיד. ארצות הברית שמרה על דינמיקה חיובית, אם כי כבר לא בקצב מחומם; גוש האירו למעשה איזן בין אינפלציה נמוכה לצמיחה חלשה; בריטניה רשמה צמיחה איטית, אך עדיין עם רקע אינפלציוני גבוה. עבור אוקראינה פירוש הדבר שהביקוש החיצוני כמעט שלא יהפוך למנוע עצמאי חזק של ההתאוששות. הסביבה הגלובלית יוצרת יותר תנאים פיננסיים נוחים במידה מתונה, אך אינה מבטיחה צמיחה אוטומטית של היצוא האוקראיני", ציין Maksym Urakin.
סין סיימה את 2025 בתוצאה חזקה מבחינה פורמלית. לפי נתוני הלשכה הלאומית לסטטיסטיקה של סין, התוצר של המדינה ב-2025 צמח ב-5.0%, ל-140.1879 טריליון יואן. המגזר הראשוני צמח ב-3.9%, המשני — ב-4.5%, והשלישוני — ב-5.4%. יחד עם זאת תמונת האינפלציה נותרה חלשה: בדצמבר 2025 עלה מדד CPI ב-0.8% בלבד במונחים שנתיים, והאינפלציה הבסיסית — ב-1.2%. הדבר העיד שהכלכלה הסינית שמרה על כוח הייצור והיצוא שלה, אך הביקוש הצרכני הפנימי נותר חלש מדי.
הודו, לעומת זאת, נותרה מנוע הצמיחה העיקרי בין הכלכלות הגדולות. לפי האומדן המקדים הראשון של הממשלה, התוצר הריאלי של הודו בשנת הכספים 2025/26 היה אמור לצמוח ב-7.4% לאחר 6.5% בשנת הכספים 2024/25. התוצר הנומינלי הוערך בצמיחה של 8.0%, והמניע העיקרי של GVA הריאלי היה מגזר השירותים. יחד עם זאת, האינפלציה נותרה נמוכה מאוד: בדצמבר 2025 עמד מדד CPI על 1.33% במונחים שנתיים, ואינפלציית המזון הייתה שלילית.
טורקיה בתחילת 2026 נותרה דוגמה לכלכלה עם צמיחה גבוהה יחסית אך עם מורשת אינפלציונית מורכבת. לפי נתוני TurkStat, האינפלציה בדצמבר 2025 עמדה על 30.89% במונחים שנתיים, ובינואר 2026 — על 30.65%. חומרים רשמיים מאוחרים יותר של משרד המסחר של טורקיה העידו כי כלכלת המדינה צמחה ב-2025 ב-3.6%, וברבעון הרביעי — ב-3.4% משנה לשנה.
ברזיל סיימה את 2025 באופן חיובי במתינות. לפי נתוני IBGE, אינפלציית IPCA ב-2025 עמדה על 4.26%, והנתון החודשי של דצמבר — על 0.33%. התוצר של ברזיל ב-2025 צמח ב-2.3%, ל-12.7 טריליון ריאל במחירים שוטפים. צמיחה נרשמה בכל שלושת המגזרים העיקריים: החקלאי, התעשייתי ומגזר השירותים.
"סין, הודו, טורקיה וברזיל מראות היטב עד כמה השתנתה הדינמיקה של הכלכלות המתעוררות הגדולות. לסין יש היקף גדול ובסיס ייצור חזק, אך עדיין תנופת מחירים חלשה. הודו מציגה את השילוב המשכנע ביותר של צמיחה גבוהה ואינפלציה נמוכה. טורקיה שומרת על הדינמיקה, אך מחיר הצמיחה הזו הוא רקע אינפלציוני גבוה מאוד. ברזיל נעה במתינות רבה יותר, אך באופן מאוזן יותר. עבור אוקראינה חשוב להסתכל על הדוגמאות האלה לא באופן מופשט אלא באופן מעשי: בתחרות הגלובלית מנצחות הכלכלות המסוגלות לשמור בו-זמנית על יציבות מאקרו, בסיס ייצור, יצוא וביקוש השקעות פנימי", סבור Urakin.
מסקנות
נכון לסוף ינואר 2026 הייתה אוקראינה במשטר של ייצוב מאקרו-פיננסי מנוהל. האינפלציה ירדה, ריבית הבסיס הופחתה בזהירות ל-15%, הרזרבות הבינלאומיות שברו שיא היסטורי חדש, והכלכלה שמרה על צמיחה חיובית לאחר תום 2025. יחד עם זאת, היציבות הזו נותרה תלויה בשלושה תנאים מרכזיים: מימון חיצוני סדיר, מצב מבוקר בשוק המטבע ויכולת המדינה לשמור על הביקוש הפנימי בלי להצית גל אינפלציוני חדש.
הסיכונים העיקריים עבור אוקראינה בתחילת 2026 נותרו אבדות המלחמה, מחסור בתשתיות אנרגיה, חולשת היצוא, צורכי תקציב גבוהים, תלות בסיוע בינלאומי ומחסור מבני בכוח אדם. גורם חיובי היה שה-NBU החזיק במלאי רזרבות שיא ובמרחב להקלה זהירה במדיניות. גורם שלילי — שבסיס הייצור והיצוא הריאלי עדיין לא יצר משאב פנימי מספיק להתאוששות עצמאית.
הכלכלה העולמית באותו רגע לא הייתה בשלב של משבר עמוק. ה-IMF צפה צמיחה עולמית של 3.3% ב-2026, ארצות הברית שמרה על עמידות, גוש האירו נותר קרוב ליעד האינפלציה, הודו הציגה קצבי צמיחה גבוהים, וסין נותרה מקור גדול אך מבחינה מבנית לא חד-משמעי של ביקוש עולמי. יחד עם זאת, אף אחד מהגורמים החיצוניים הללו לא הבטיח לאוקראינה התאוששות מהירה בלי החלטות פנימיות.
"ינואר 2026 הראה שאוקראינה נכנסת לשנה החדשה לא מעמדה של פריצת דרך כלכלית, אלא מעמדה של יכולת ניהול ששמרה על עצמה. זה חשוב, כי בתנאי מלחמה עצם היכולת לשלוט באינפלציה, בשער החליפין, בצורכי התקציב וברזרבות היא כבר תוצאה משמעותית. אבל השלב הבא יהיה קשה יותר: המדינה צריכה לעבור ממודל של הישרדות וייצוב למודל של התאוששות יצרנית. פירוש הדבר השקעות באנרגיה, במתחם הביטחוני-תעשייתי, בעיבוד, בלוגיסטיקה, בייצור ליצוא, בהון אנושי ובטכנולוגיות. בלי זה, אפילו רזרבות שיא וסיוע חיצוני יישארו רק כרית פיננסית ולא מקור לצמיחה לטווח ארוך", סיכם Maksym Urakin.
המוצר האנליטי-סטטיסטי החודשי „ניטור כלכלי“ (Economic Monitoring) זמין ללקוחות Interfax-Ukraine.
מנהל הפרויקט "Economic Monitoring", מנהל פיתוח ושיווק ב-Interfax-Ukraine, מועמד למדעי הכלכלה (Candidate of Economic Sciences), דוקטור לפילוסופיה בתחום ההיסטוריה ומייסד המרכז המידע והניתוח Experts Club, Maksym Urakin