2026年初乌克兰和世界的主要经济指标
本文介绍了截至2025年12月底乌克兰和世界经济的主要宏观经济指标。分析基于乌克兰国家统计局(State Statistics Service of Ukraine,SSSU)、乌克兰国家银行(NBU)、国际货币基金组织(International Monetary Fund,IMF)、世界银行(World Bank)以及主要国家统计机构(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)的最新数据编制。Interfax-Ukraine发展与营销总监Maksym Urakin,
本文介绍了截至2025年12月底乌克兰及世界经济的主要宏观经济指标。分析基于乌克兰国家统计局(State Statistics Service of Ukraine,SSSU)、乌克兰国家银行(NBU)、国际货币基金组织(International Monetary Fund,IMF)、世界银行(World Bank)以及主要国家统计机构(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)的最新数据编写。Interfax-Ukraine发展与营销总监、经济学副博士(Candidate of Economic Sciences)、历史学哲学博士、信息分析中心Experts Club创始人Maksym Urakin概述了2026年初影响乌克兰和世界局势的当前宏观经济趋势。
乌克兰宏观经济指标
截至2026年1月底,乌克兰经济以两种相反趋势并存的状态进入新的一年:一方面,通胀压力逐步缓解,国际储备创历史新高,外汇市场保持可控;另一方面,战争风险、预算对外部融资的高度依赖、出口疲软以及私营部门的结构性外汇短缺依然存在。
据乌克兰国家银行(NBU)估算,2025年乌克兰实际GDP增长1.8%。这意味着经济连续第三年保持正增长,但复苏速度依然温和。NBU将这一走势归因于稳健的内需、宽松的财政政策、企业的适应能力以及维护宏观金融稳定的措施。与此同时,由于农产品库存偏低、外部对矿业冶金综合体产品的需求疲软,以及年底电力短缺带来的限制,出口实物量有所下降。
2026年1月,通胀放缓趋势延续。据NBU评论的SSSU数据,消费者价格同比涨幅放缓至7.4%,环比上涨0.7%。核心通胀率也降至同比7.0%。NBU认为,这一走势得益于劳动力市场失衡缓解、2025年粮食丰收的次生效应、部分进口产品的竞争以及外汇市场的可控局面。同时,监管机构指出,未加工食品带来的压力已出现初步上升迹象。
Maksym Urakin认为,2026年1月是乌克兰经济在艰难的2025年结束之后面临的一次重要考验。通胀降至7.4%表明,紧缩的货币环境、外汇市场的稳定以及食品供应的改善已见成效。但在他看来,不应将这一结果理解为经济已完全恢复正常。
“2026年初,乌克兰出现了对战时经济而言罕见的组合:通胀在下降,外汇市场保持可控,储备刷新历史纪录,经济也没有失去正增长势头。但这并不意味着国家已进入典型的复苏阶段。我们面对的更像是一种稳定化模式,许多指标之所以看起来更好,得益于外部融资、预算支出、企业的适应以及NBU的政策。如果从这一结构中抽走国际援助,或者出现新的严重能源冲击或货币冲击,体系的韧性将再次受到严重质疑。”Urakin指出。
NBU 1月份关于基准利率的决定成为年初的关键信号之一。2026年1月29日,国家银行宣布开启货币政策宽松周期,并将基准利率自1月30日起由15.5%下调至15.0%。监管机构解释称,这是由于通胀压力持续缓解以及与外部融资相关的风险降低。同时,NBU强调,通胀预期仍相对较高,通胀回归5%目标预计要到政策期限的后段才能实现。
这一决定并不意味着全面转向宽松的货币政策。格里夫纳工具的实际收益率依然为正,对格里夫纳资产的持续兴趣是抑制外汇需求的重要因素之一。NBU在1月份的《通胀报告》(January Inflation Report)中指出,此前几个月保持高利率支撑了对格里夫纳资产的需求,个人对国债(OVDP)和本币存款的投资持续增长。
“将基准利率下调至15%是一个审慎而合乎逻辑的举措,但不能将其视为资金成本将快速下降的信号。乌克兰仍处于战争状态,预算需求高企,私营部门外汇缺口巨大。因此,NBU实际上是在尽力通过一条非常狭窄的通道:一方面不能因资金成本过高而扼杀经济活动,另一方面又不能失去对通胀预期和外汇市场的控制。在这种情况下,每一次降息都不应是政治姿态,而应是风险确实减弱的结果。”Urakin强调说。
外部部门仍是乌克兰宏观金融稳定的主要支柱。2026年1月底,乌克兰国际储备增至577亿美元,刷新历史纪录。NBU将储备增加归因于外部融资的流入,这些资金主要抵消了国家银行的外汇净卖出以及该国以外币偿还的债务。
NBU在1月份的《通胀报告》(January Inflation Report)中还记录到,2025年乌克兰获得了524亿美元的国际财政支持,其中欧盟327亿美元,美国120亿美元,加拿大34亿美元。2026年初,储备为573亿美元,相当于未来5.8个月的进口额,NBU的预测显示,国际储备到2026年底将增至650亿美元,到2028年底将增至710亿美元。
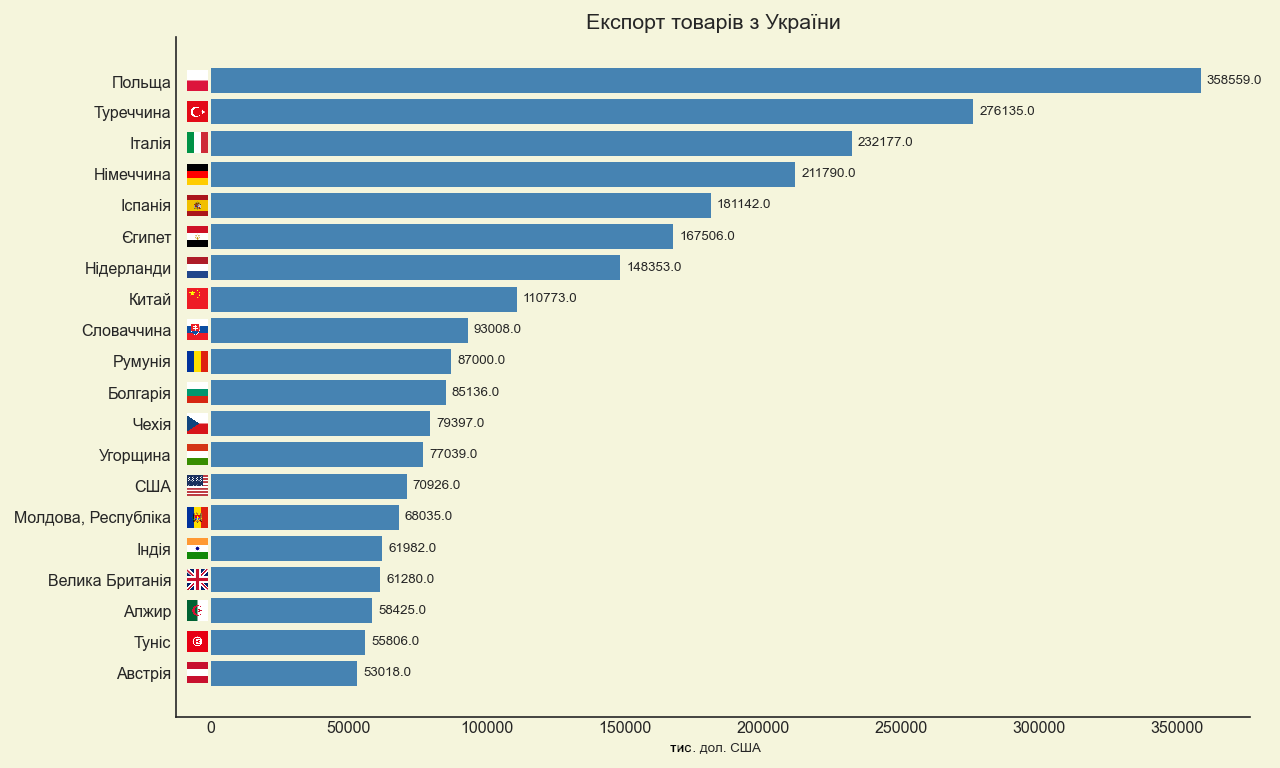
与此同时,对外贸易仍是薄弱环节。据海关数据,2026年1月乌克兰贸易总额为99亿美元,其中进口67亿美元,出口32亿美元。这意味着货物贸易逆差依然处于高位,国内对进口的需求继续大幅超过出口的外汇收入。
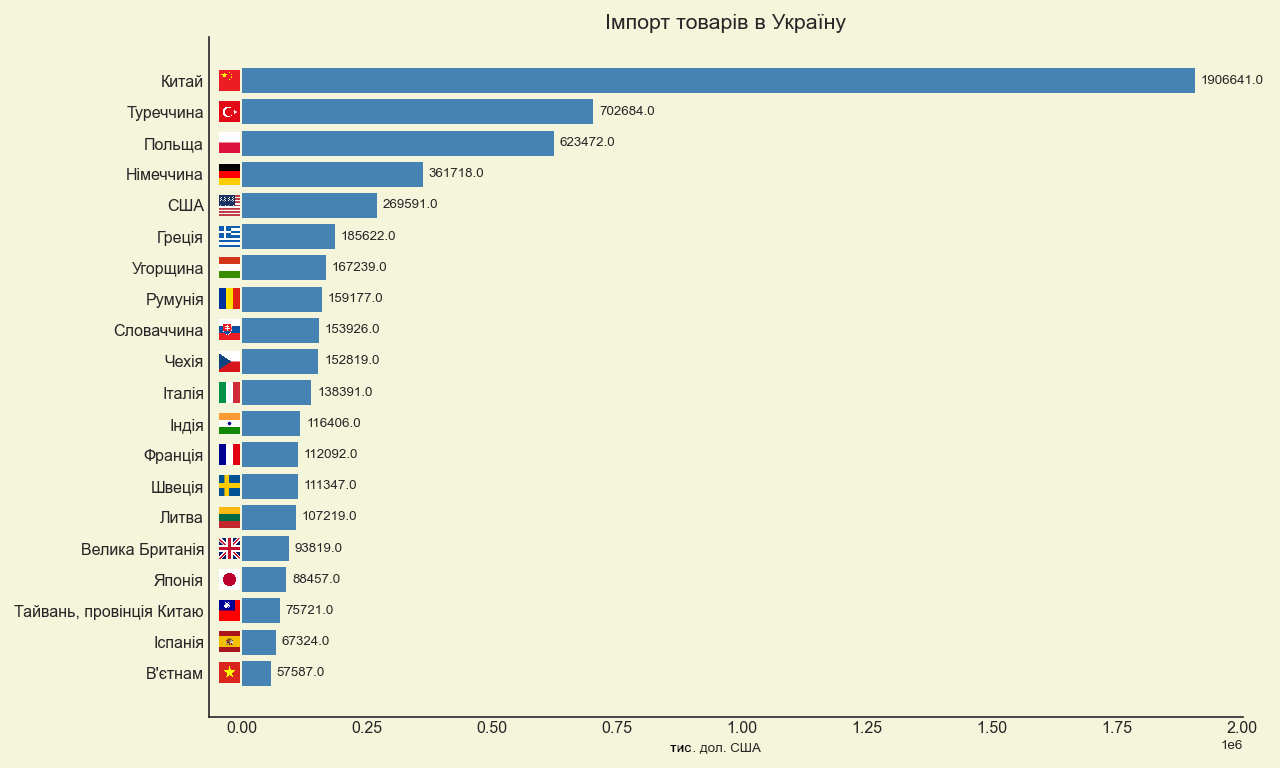
“创纪录的储备是强有力的稳定因素,但不应让人产生自给自足的错觉。乌克兰的国际收支今后仍在很大程度上依赖外部援助,而不是经济的出口能力。当货物贸易中进口超过出口两倍以上时,这意味着国家用外部资源为相当一部分当前消费和战争需求提供资金。这在战时是合理的,但从战略上看,这种模式不可能长期持续。2026年的关键任务应是通过出口、加工、能源韧性和生产投资来扩大自身的外汇基础。”Urakin强调说。
2026年初的预算状况同样相对可控,但在结构上依然紧张。据预算执行汇总数据,2026年1月国家预算收入约为3038亿格里夫纳(UAH),支出约为2862亿格里夫纳(UAH)。这一月度情况并未消除全年的总体问题:国家财政仍取决于外部融资的稳定到位、国内借款以及政府维持对格里夫纳工具信任的能力。
全球经济
2026年1月底,世界经济看起来比2025年底预期的更具韧性,但这种韧性并不均衡。在1月份更新的《World Economic Outlook》(世界经济展望)中,IMF预测全球经济2026年将增长3.3%,2027年增长3.2%。该组织将其归因于对技术的投资、财政和货币支持、更有利的金融环境以及私营部门的适应能力。同时,IMF警告称,对科技板块预期的重新评估以及地缘政治紧张局势可能升级会带来风险。
美国经济保持了正增长势头,但2025年底增速放缓。据BEA初步估算,继表现更强劲的第三季度之后,美国实际GDP在2025年第四季度同比增长1.4%,2025年全年增长2.2%。增长主要由消费支出和投资带动,而出口和政府支出则拖累了结果。美国通胀仍略高于目标:消费者价格指数从2024年12月到2025年12月上涨2.7%,核心CPI上涨2.6%。美联储(Federal Reserve)于2026年1月28日将联邦基金利率目标区间维持在3.5%–3.75%。
欧元区带着接近目标的通胀、但经济动能疲弱的状态进入2026年初。据Eurostat估算,2025年12月欧元区年度通胀率为2.0%,低于11月的2.1%。最高的分项仍是服务业通胀,为3.4%,而能源分项为负。欧洲央行(ECB)的利率在2026年初仍维持2025年确定的水平:存款便利利率2.0%,主要再融资操作利率2.15%,边际贷款便利利率2.40%。
英国仍是欧洲最具争议的大型经济体之一。据ONS数据,2025年英国GDP增长1.3%,服务业功不可没。然而,2025年12月通胀同比加速至3.4%,仍明显高于英格兰银行的目标。2025年12月,英格兰银行(Bank of England)将基准利率下调至3.75%,但该决定仅以5比4的微弱多数通过,表明监管机构内部对后续宽松节奏的分歧依然存在。
“2026年初,世界经济看起来并未陷入危机,但也不能说各处都同样强劲。美国保持了正增长势头,只是已不再是过热的速度;欧元区实际上在低通胀与疲弱增长之间走钢丝;英国增长缓慢,但通胀背景仍然偏高。这对乌克兰而言意味着,外部需求很难成为复苏的强劲独立驱动力。全球环境带来的更多是适度有利的金融条件,但并不保证乌克兰出口会自动增长。”Maksym Urakin指出。
中国以形式上强劲的成绩结束了2025年。据中国国家统计局数据,2025年国内生产总值增长5.0%,达到140.1879万亿元。第一产业增长3.9%,第二产业增长4.5%,第三产业增长5.4%。与此同时,通胀状况依然疲弱:2025年12月CPI同比仅上涨0.8%,核心通胀上涨1.2%。这表明中国经济保持了生产和出口实力,但国内消费需求依然不够强劲。
相反,印度仍是大型经济体中的主要增长引擎。根据政府的首次预估,印度2025/26财年实际GDP预计增长7.4%,2024/25财年为6.5%。名义GDP预计增长8.0%,实际GVA(总增加值)的主要驱动力是服务业。与此同时,通胀依然很低:2025年12月CPI同比为1.33%,食品通胀为负。
2026年初,土耳其仍是增长相对较高、但通胀遗留问题复杂的经济体代表。据TurkStat数据,2025年12月通胀同比为30.89%,2026年1月为30.65%。土耳其贸易部随后发布的官方材料显示,该国经济2025年增长3.6%,第四季度同比增长3.4%。
巴西以温和的正面表现结束了2025年。据IBGE数据,2025年IPCA通胀率为4.26%,12月当月为0.33%。2025年巴西GDP增长2.3%,按现价计算达12.7万亿雷亚尔。农业、工业和服务业三大主要部门均实现增长。
“中国、印度、土耳其和巴西很好地表明,大型新兴经济体的走势已变得多么不同。中国规模庞大、生产基础雄厚,但价格动能依然疲弱。印度展现出高增长与低通胀最具说服力的组合。土耳其保持了增长动能,但这种增长的代价是极高的通胀背景。巴西步伐更为温和,但更加均衡。对乌克兰而言,重要的是不要抽象地、而要从实践角度看待这些例子:在全球竞争中胜出的,是那些能够同时维持宏观稳定、生产基础、出口和国内投资需求的经济体。”Urakin认为。
结论
截至2026年1月底,乌克兰处于受控的宏观金融稳定化状态。通胀在下降,基准利率被谨慎下调至15%,国际储备刷新历史纪录,经济在2025年结束后仍保持正增长。与此同时,这种稳定仍取决于三个关键条件:定期的外部融资、可控的外汇市场局面,以及国家在不引发新一轮通胀的前提下维持内需的能力。
2026年初,乌克兰面临的主要风险仍是战争损失、能源基础设施短缺、出口疲软、高额预算需求、对国际援助的依赖以及结构性劳动力短缺。积极因素是NBU拥有创纪录的储备,并有谨慎放松政策的空间。消极因素是实际的生产和出口基础尚未创造出足以支撑自主复苏的内部资源。
同一时点,世界经济并未处于深度危机阶段。IMF预测2026年全球增长3.3%,美国保持韧性,欧元区维持在通胀目标附近,印度显示出高增速,中国依然是全球需求的重要但在结构上并不明朗的来源。与此同时,这些外部因素没有一项能在缺乏内部决策的情况下保证乌克兰迅速复苏。
“2026年1月表明,乌克兰迈入新的一年,凭借的不是经济突破的位置,而是可控性得以保持的位置。这一点很重要,因为在战争条件下,能够控制通胀、汇率、预算需求和储备本身就已是重大成果。但下一阶段将更加艰难:国家需要从生存与稳定化模式转向生产性复苏模式。这意味着要在能源、国防工业综合体、加工、物流、出口型生产、人力资本和技术领域进行投资。没有这些,即使有创纪录的储备和外部援助,也只会是一层金融缓冲垫,而不是长期增长的来源。”Maksym Urakin总结道。
每月发布的分析统计产品“经济监测”(Economic Monitoring)面向Interfax-Ukraine的客户提供。
“Economic Monitoring”项目负责人、Interfax-Ukraine发展与营销总监、经济学副博士(Candidate of Economic Sciences)、历史学哲学博士、信息分析中心Experts Club创始人 Maksym Urakin