Główne wskaźniki gospodarcze Ukrainy i świata na początku 2026 roku
Artykuł przedstawia kluczowe wskaźniki makroekonomiczne Ukrainy i gospodarki światowej na koniec grudnia 2025 roku. Analizę przygotowano na podstawie aktualnych danych Państwowej Służby Statystycznej Ukrainy (SSSU), Narodowego Banku Ukrainy (NBU), Międzynarodowego Funduszu Walutowego (MFW), Banku Światowego oraz czołowych krajowych urzędów statystycznych (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, dyrektor ds. rozwoju i marketingu Interfax-Ukraine,
Artykuł przedstawia kluczowe wskaźniki makroekonomiczne Ukrainy i gospodarki światowej na koniec grudnia 2025 roku. Analizę przygotowano na podstawie aktualnych danych Państwowej Służby Statystycznej Ukrainy (SSSU), Narodowego Banku Ukrainy (NBU), Międzynarodowego Funduszu Walutowego (MFW), Banku Światowego oraz czołowych krajowych urzędów statystycznych (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, dyrektor ds. rozwoju i marketingu Interfax-Ukraine, kandydat nauk ekonomicznych, doktor filozofii w dziedzinie historii i założyciel centrum informacyjno-analitycznego Experts Club, przedstawił przegląd bieżących trendów makroekonomicznych, które kształtowały sytuację na Ukrainie i na świecie na początku 2026 roku.
Wskaźniki makroekonomiczne Ukrainy
Pod koniec stycznia 2026 roku gospodarka Ukrainy weszła w nowy rok, łącząc dwie przeciwstawne tendencje: z jednej strony stopniowe osłabianie presji inflacyjnej, rekordowy poziom rezerw międzynarodowych i utrzymanie kontrolowanej sytuacji na rynku walutowym; z drugiej — ryzyka wojenne, duża zależność budżetu od finansowania zewnętrznego, słaby eksport oraz strukturalny deficyt waluty w sektorze prywatnym.
Według szacunków NBU realny PKB Ukrainy w 2025 roku wzrósł o 1,8%. Oznaczało to, że gospodarka utrzymała dodatnią dynamikę trzeci rok z rzędu, ale tempo odbudowy pozostawało umiarkowane. NBU tłumaczył taką dynamikę stabilnym popytem wewnętrznym, łagodną polityką fiskalną, zdolnością przedsiębiorstw do adaptacji oraz działaniami na rzecz utrzymania stabilności makrofinansowej. Jednocześnie fizyczne wolumeny eksportu malały z powodu niskich zapasów produktów rolnych, słabego popytu zewnętrznego na wyroby kompleksu górniczo-hutniczego oraz ograniczeń związanych z niedoborem energii elektrycznej pod koniec roku.
W styczniu 2026 roku trend dezinflacyjny był kontynuowany. Według danych SSSU skomentowanych przez NBU inflacja konsumencka spowolniła do 7,4% w ujęciu rocznym, podczas gdy w ujęciu miesięcznym ceny wzrosły o 0,7%. Inflacja bazowa również spadała — do 7,0% r/r. NBU wiązał tę dynamikę ze zmniejszeniem nierównowagi na rynku pracy, efektami wtórnymi wysokich zbiorów w 2025 roku, konkurencją ze strony niektórych produktów importowanych oraz kontrolowaną sytuacją na rynku walutowym. Jednocześnie regulator odnotował pierwsze oznaki wzrostu presji ze strony surowych produktów spożywczych.
Zdaniem Maksyma Urakina styczeń 2026 roku stał się ważnym sprawdzianem dla ukraińskiej gospodarki po zakończeniu trudnego 2025 roku. Spadek inflacji do 7,4% pokazał, że restrykcyjne warunki monetarne, stabilizacja rynku walutowego i poprawa podaży artykułów spożywczych przyniosły rezultat. Jednak w jego ocenie tego wyniku nie należy interpretować jako pełnej normalizacji.
„Na początku 2026 roku Ukraina uzyskała rzadkie dla gospodarki wojennej połączenie: inflacja malała, rynek walutowy pozostawał kontrolowany, rezerwy ustanawiały nowy historyczny rekord, a gospodarka nie utraciła dodatniej dynamiki. Nie oznacza to jednak, że kraj przeszedł do klasycznej fazy odbudowy. Mamy raczej reżim stabilizacyjny, w którym wiele wskaźników wygląda lepiej dzięki finansowaniu zewnętrznemu, wydatkom budżetowym, adaptacji przedsiębiorstw i polityce NBU. Jeśli z tej konstrukcji usunąć pomoc międzynarodową lub dopuścić nowy silny wstrząs energetyczny albo walutowy, odporność systemu znów stanie pod dużym znakiem zapytania” – zaznaczył Urakin.
Styczniowa decyzja NBU w sprawie stopy referencyjnej stała się jednym z kluczowych sygnałów początku roku. 29 stycznia 2026 roku Narodowy Bank ogłosił rozpoczęcie cyklu łagodzenia polityki procentowej i obniżenie stopy referencyjnej z 15,5% do 15,0% od 30 stycznia. Regulator wyjaśnił to trwałym osłabieniem presji inflacyjnej i zmniejszeniem ryzyk związanych z finansowaniem zewnętrznym. Jednocześnie NBU podkreślił, że oczekiwania inflacyjne pozostawały stosunkowo wysokie, a powrót inflacji do celu 5% jest oczekiwany dopiero w horyzoncie polityki.
Decyzja ta nie oznaczała przejścia do łagodnej polityki monetarnej w pełnym tego słowa znaczeniu. Realna rentowność instrumentów w hrywnach pozostawała dodatnia, a utrzymanie zainteresowania aktywami w hrywnach było jednym z ważnych czynników powstrzymujących popyt na walutę. NBU w styczniowym Raporcie o inflacji zaznaczał, że utrzymywanie wysokiej stopy w poprzednich miesiącach wspierało popyt na aktywa w hrywnach, a lokaty osób fizycznych w obligacjach rządowych (OVDP) i depozytach w walucie krajowej nadal rosły.
„Obniżenie stopy referencyjnej do 15% było krokiem ostrożnym i logicznym, ale nie można go traktować jako sygnału szybkiego potaniania pieniądza. Ukraina pozostaje w warunkach wojny, wysokich potrzeb budżetowych i znacznego deficytu walutowego sektora prywatnego. Dlatego NBU faktycznie próbuje przejść bardzo wąskim korytarzem: z jednej strony nie zdusić aktywności gospodarczej zbyt drogim pieniądzem, a z drugiej – nie stracić kontroli nad oczekiwaniami inflacyjnymi i rynkiem walutowym. W takiej sytuacji każda obniżka stopy powinna być nie gestem politycznym, lecz wynikiem realnego osłabienia ryzyk” – podkreślił Urakin.
Sektor zewnętrzny pozostawał główną podporą ukraińskiej stabilności makrofinansowej. Na koniec stycznia 2026 roku rezerwy międzynarodowe Ukrainy wzrosły do 57,7 mld dolarów, ustanawiając nowy historyczny rekord. NBU wyjaśnił wzrost rezerw napływem finansowania zewnętrznego, które w większości zrekompensowało netto sprzedaż waluty przez Narodowy Bank oraz spłaty zadłużenia kraju w walucie obcej.
W styczniowym Raporcie o inflacji NBU odnotował również, że w 2025 roku Ukraina otrzymała 52,4 mld dolarów międzynarodowego wsparcia finansowego, w tym 32,7 mld dolarów od UE, 12,0 mld dolarów od USA i 3,4 mld dolarów od Kanady. Na początku 2026 roku rezerwy wynosiły 57,3 mld dolarów, co odpowiadało 5,8 miesiąca przyszłego importu, a prognoza NBU zakładała wzrost rezerw międzynarodowych do 65 mld dolarów na koniec 2026 roku i do 71 mld dolarów na koniec 2028 roku.
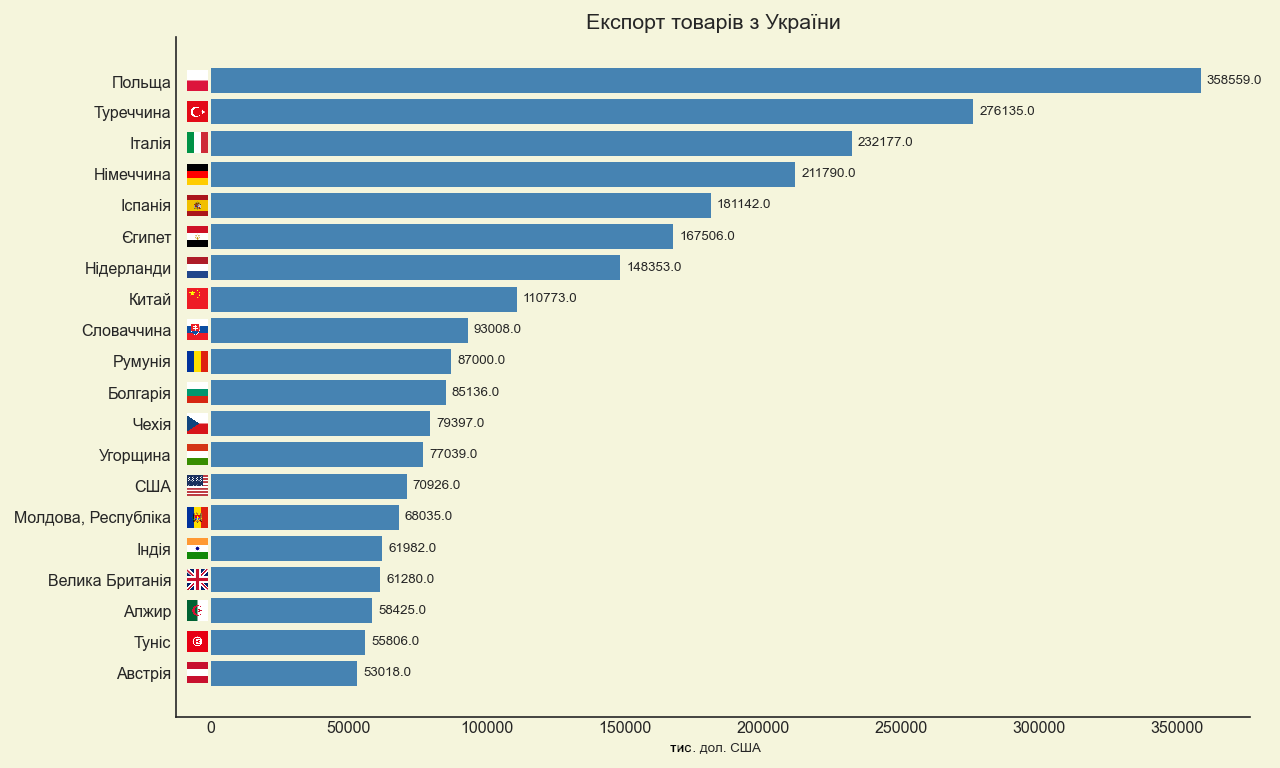
Jednocześnie handel zagraniczny pozostawał słabym punktem. Według danych celnych obrót towarowy Ukrainy w styczniu 2026 roku wyniósł 9,9 mld dolarów: import – 6,7 mld dolarów, eksport – 3,2 mld dolarów. Oznaczało to, że deficyt handlowy utrzymywał się na wysokim poziomie, a krajowy popyt na import nadal znacznie przewyższał wpływy walutowe z eksportu.
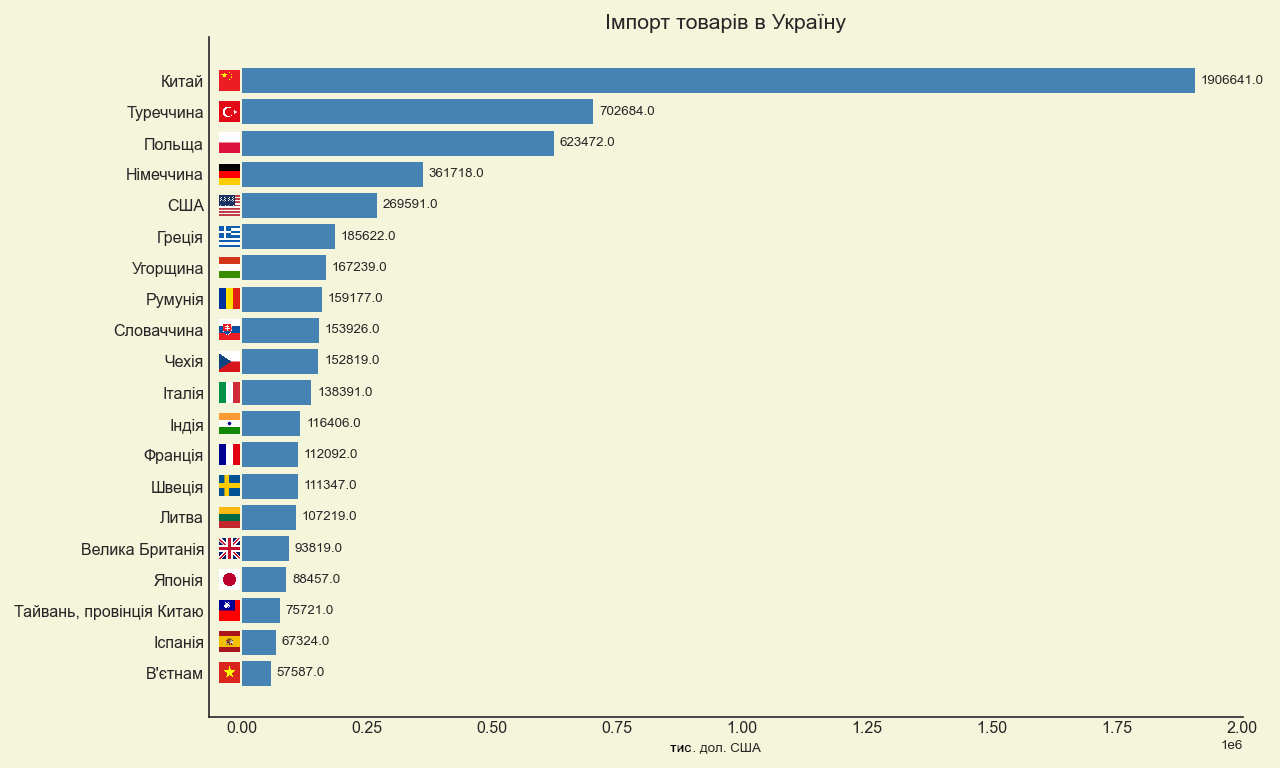
„Rekordowe rezerwy to silny czynnik stabilizujący, ale nie powinny tworzyć iluzji samowystarczalności. Ukraiński bilans płatniczy nadal w znacznej mierze opiera się na pomocy zewnętrznej, a nie na zdolności eksportowej gospodarki. Gdy import ponad dwukrotnie przewyższa eksport w handlu towarami, oznacza to, że kraj finansuje znaczną część bieżącej konsumpcji i potrzeb wojennych zasobami zewnętrznymi. Jest to uzasadnione w warunkach wojny, ale strategicznie taki model nie może być stały. W 2026 roku kluczowym zadaniem powinno być poszerzenie własnej bazy walutowej poprzez eksport, przetwórstwo, odporność energetyczną i inwestycje w produkcję” – podkreślił Urakin.
Sytuacja budżetowa na początku 2026 roku również pozostawała względnie kontrolowana, ale strukturalnie napięta. Według zagregowanych danych o wykonaniu budżetu w styczniu 2026 roku dochody budżetu państwa wyniosły około 303,8 mld UAH, a wydatki – około 286,2 mld UAH. Taki obraz miesięczny nie znosił ogólnego problemu roku: finanse publiczne pozostawały zależne od regularności finansowania zewnętrznego, pożyczek wewnętrznych i zdolności rządu do utrzymania zaufania do instrumentów w hrywnach.
Gospodarka światowa
Gospodarka światowa na koniec stycznia 2026 roku wyglądała na bardziej odporną, niż oczekiwano pod koniec 2025 roku, ale ta odporność była nierównomierna. W styczniowej aktualizacji World Economic Outlook MFW prognozował wzrost gospodarki globalnej o 3,3% w 2026 roku i o 3,2% w 2027 roku. Fundusz tłumaczył to inwestycjami w technologie, wsparciem fiskalnym i monetarnym, korzystniejszymi warunkami finansowymi oraz zdolnością sektora prywatnego do adaptacji. Jednocześnie MFW ostrzegał przed ryzykami związanymi z przeszacowaniem oczekiwań wobec sektora technologicznego i możliwą eskalacją napięć geopolitycznych.
W USA gospodarka utrzymywała dodatnią dynamikę, ale tempo pod koniec 2025 roku spowolniło. Według wstępnych szacunków BEA realny PKB USA w IV kwartale 2025 roku wzrósł o 1,4% w ujęciu rocznym po silniejszym trzecim kwartale, a w całym 2025 roku – o 2,2%. Wzrost zapewniały wydatki konsumpcyjne i inwestycje, podczas gdy eksport i wydatki państwa ograniczały wynik. Inflacja w USA pozostawała umiarkowanie powyżej celu: wskaźnik cen towarów i usług konsumpcyjnych wzrósł o 2,7% od grudnia 2024 roku do grudnia 2025 roku, a bazowy CPI – o 2,6%. Rezerwa Federalna 28 stycznia 2026 roku utrzymała docelowy przedział stopy funduszy federalnych na poziomie 3,5–3,75%.
Strefa euro weszła w początek 2026 roku z inflacją zbliżoną do celu, ale ze słabym impulsem gospodarczym. Według szacunków Eurostatu roczna inflacja w strefie euro w grudniu 2025 roku wyniosła 2,0%, spadając z 2,1% w listopadzie. Najwyższym składnikiem pozostawała inflacja usług – 3,4%, podczas gdy składnik energetyczny był ujemny. Stopy EBC na początku 2026 roku pozostawały na poziomach ustalonych w 2025 roku: stopa depozytowa – 2,0%, stopa podstawowych operacji refinansujących – 2,15%, stopa kredytu lombardowego – 2,40%.
Wielka Brytania pozostawała jedną z najbardziej kontrowersyjnych dużych gospodarek Europy. Według danych ONS PKB Wielkiej Brytanii w 2025 roku wzrósł o 1,3%, w szczególności dzięki sektorowi usług. Jednak inflacja w grudniu 2025 roku przyspieszyła do 3,4% w ujęciu rocznym, co pozostawało wyraźnie powyżej celu Banku Anglii. W grudniu 2025 roku Bank of England obniżył stopę bazową do 3,75%, ale decyzja zapadła niewielką większością 5–4, co świadczyło o utrzymywaniu się rozbieżności wewnątrz regulatora co do tempa dalszego łagodzenia.
„Gospodarka światowa na początku 2026 roku nie wyglądała na kryzysową, ale nie można jej nazwać jednolicie silną. USA utrzymywały dodatnią dynamikę, choć już bez przegrzanego tempa; strefa euro faktycznie balansowała między niską inflacją a słabym wzrostem; Wielka Brytania miała powolny wzrost, ale nadal podwyższone tło inflacyjne. Dla Ukrainy oznacza to, że popyt zewnętrzny raczej nie stanie się potężnym samodzielnym motorem odbudowy. Otoczenie globalne tworzy raczej umiarkowanie korzystne warunki finansowe, ale nie gwarantuje automatycznego wzrostu ukraińskiego eksportu” – zaznaczył Maksym Urakin.
Chiny zakończyły rok 2025 z formalnie mocnym wynikiem. Według danych Państwowego Urzędu Statystycznego ChRL PKB kraju w 2025 roku wzrósł o 5,0%, do 140,1879 bln juanów. Sektor pierwotny wzrósł o 3,9%, wtórny – o 4,5%, trzeciorzędowy – o 5,4%. Jednocześnie obraz inflacji pozostawał słaby: w grudniu 2025 roku CPI wzrósł zaledwie o 0,8% w ujęciu rocznym, a inflacja bazowa – o 1,2%. Świadczyło to o tym, że chińska gospodarka zachowywała siłę produkcyjną i eksportową, ale krajowy popyt konsumpcyjny pozostawał niewystarczająco silny.
Indie natomiast pozostawały głównym motorem wzrostu wśród dużych gospodarek. Według pierwszego szacunku wstępnego rządu realny PKB Indii w roku finansowym 2025/26 miał wzrosnąć o 7,4% po 6,5% w roku finansowym 2024/25. Nominalny PKB oszacowano ze wzrostem o 8,0%, a głównym motorem realnej wartości dodanej brutto (GVA) był sektor usług. Jednocześnie inflacja pozostawała bardzo niska: w grudniu 2025 roku CPI wyniósł 1,33% w ujęciu rocznym, a inflacja żywności była ujemna.
Turcja na początku 2026 roku pozostawała przykładem gospodarki o względnie wysokim wzroście, ale trudnym dziedzictwie inflacyjnym. Według TurkStat inflacja w grudniu 2025 roku wynosiła 30,89% w ujęciu rocznym, a w styczniu 2026 roku – 30,65%. Późniejsze oficjalne materiały Ministerstwa Handlu Turcji potwierdziły, że gospodarka kraju w 2025 roku wzrosła o 3,6%, a w IV kwartale – o 3,4% r/r.
Brazylia zakończyła rok 2025 z umiarkowanie pozytywnym wynikiem. Według danych IBGE inflacja IPCA w 2025 roku wyniosła 4,26%, a wskaźnik miesięczny za grudzień – 0,33%. PKB Brazylii w 2025 roku wzrósł o 2,3%, do 12,7 bln reali w cenach bieżących. Wzrost odnotowano we wszystkich trzech głównych sektorach: rolnym, przemysłowym i usługowym.
„Chiny, Indie, Turcja i Brazylia bardzo dobrze pokazują, jak odmienna stała się dynamika dużych gospodarek wschodzących. Chiny mają duży rozmiar i silną bazę produkcyjną, ale nadal słaby impuls cenowy. Indie wykazują najbardziej przekonujące połączenie wysokiego wzrostu i niskiej inflacji. Turcja utrzymuje dynamikę, ale ceną tego wzrostu jest bardzo wysokie tło inflacyjne. Brazylia porusza się bardziej umiarkowanie, ale w sposób bardziej zrównoważony. Dla Ukrainy ważne jest, aby patrzeć na te przykłady nie abstrakcyjnie, lecz praktycznie: w globalnej konkurencji wygrywają te gospodarki, które są w stanie jednocześnie utrzymać stabilność makroekonomiczną, bazę produkcyjną, eksport i wewnętrzny popyt inwestycyjny” – uważa Urakin.
Wnioski
Na koniec stycznia 2026 roku Ukraina znajdowała się w reżimie sterowanej stabilizacji makrofinansowej. Inflacja malała, stopa referencyjna została ostrożnie obniżona do 15%, rezerwy międzynarodowe ustanowiły nowy historyczny rekord, a gospodarka utrzymywała dodatni wzrost po zakończeniu 2025 roku. Jednocześnie ta stabilność pozostawała zależna od trzech kluczowych warunków: regularnego finansowania zewnętrznego, kontrolowanej sytuacji na rynku walutowym oraz zdolności państwa do utrzymania popytu wewnętrznego bez rozkręcania nowej fali inflacyjnej.
Głównymi ryzykami dla Ukrainy na początku 2026 roku pozostawały straty wojenne, niedobór infrastruktury energetycznej, słaby eksport, wysokie potrzeby budżetowe, zależność od pomocy międzynarodowej oraz strukturalny niedobór siły roboczej. Czynnikiem pozytywnym było to, że NBU dysponował rekordowym zapasem rezerw i przestrzenią do ostrożnego łagodzenia polityki. Negatywnym – to, że realna baza produkcyjna i eksportowa nie tworzyła jeszcze wystarczającego zasobu wewnętrznego dla samodzielnej odbudowy.
Gospodarka światowa w tym samym momencie nie znajdowała się w fazie głębokiego kryzysu. MFW prognozował globalny wzrost na poziomie 3,3% w 2026 roku, USA utrzymywały odporność, strefa euro trzymała się blisko celu inflacyjnego, Indie wykazywały wysokie tempo wzrostu, a Chiny pozostawały dużym, lecz strukturalnie niejednoznacznym źródłem globalnego popytu. Jednocześnie żaden z tych czynników zewnętrznych nie gwarantował Ukrainie szybkiej odbudowy bez decyzji wewnętrznych.
„Styczeń 2026 roku pokazał, że Ukraina wchodzi w nowy rok nie z pozycji przełomu gospodarczego, lecz z pozycji zachowanej sterowności. Jest to ważne, bo w warunkach wojny sama zdolność kontrolowania inflacji, kursu, potrzeb budżetowych i rezerw jest już znaczącym wynikiem. Ale kolejny etap będzie trudniejszy: kraj musi przejść od modelu przetrwania i stabilizacji do modelu produktywnej odbudowy. Oznacza to inwestycje w energetykę, kompleks obronno-przemysłowy, przetwórstwo, logistykę, produkcję eksportową, kapitał ludzki i technologie. Bez tego nawet rekordowe rezerwy i pomoc zewnętrzna pozostaną jedynie poduszką finansową, a nie źródłem długoterminowego wzrostu” – podsumował Maksym Urakin.
Miesięczny produkt analityczno-statystyczny „Monitoring Gospodarczy” (Economic Monitoring) jest dostępny dla klientów Interfax-Ukraine.
Kierownik projektu „Economic Monitoring”, dyrektor ds. rozwoju i marketingu Interfax-Ukraine, kandydat nauk ekonomicznych, doktor filozofii w dziedzinie historii i założyciel centrum informacyjno-analitycznego Experts Club Maksym Urakin