2026年初頭のウクライナと世界の主要経済指標
本稿は、2025年12月末時点のウクライナおよび世界経済の主要なマクロ経済指標を紹介する。分析は、ウクライナ国家統計局(State Statistics Service of Ukraine、SSSU)、ウクライナ国立銀行(NBU)、国際通貨基金(International Monetary Fund、IMF)、世界銀行(World Bank)、そして主要各国の統計機関(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)の最新データに基づいて作成された。Interfax-Ukraineの開発・マーケティング担当ディレクター、Maksym Urakinは、
本稿は、2025年12月末時点のウクライナおよび世界経済の主要なマクロ経済指標を紹介する。分析は、ウクライナ国家統計局(State Statistics Service of Ukraine、SSSU)、ウクライナ国立銀行(NBU)、国際通貨基金(International Monetary Fund、IMF)、世界銀行(World Bank)、ならびに主要各国の統計機関(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)の最新データに基づいて作成された。Interfax-Ukraineの開発・マーケティング担当ディレクターで、経済学博士候補(Candidate of Economic Sciences)、歴史学の哲学博士であり、情報分析センターExperts Clubの創設者であるMaksym Urakinは、2026年初頭のウクライナと世界の情勢を左右したマクロ経済の最新動向について概観を示した。
ウクライナのマクロ経済指標
2026年1月末時点で、ウクライナ経済は相反する二つの傾向を併せ持って新年を迎えた。一方では、インフレ圧力の段階的な低下、国際準備の過去最高水準、外国為替市場における管理された状況の維持があり、他方では、戦争のリスク、予算の対外融資への高い依存、輸出の弱さ、民間部門における構造的な外貨不足がある。
NBUの推計によれば、2025年のウクライナの実質GDPは1.8%増加した。これは、経済が3年連続でプラスの動きを維持したことを意味するが、回復のペースは緩やかなままであった。NBUは、この動向を、堅調な内需、緩やかな財政政策、企業の適応力、マクロ金融の安定を維持するための措置によるものと説明した。一方で、農産物の在庫の少なさ、鉱業・冶金部門の製品に対する外需の弱さ、年末の電力不足に伴う制約により、輸出の実物量は減少した。
2026年1月も、ディスインフレ傾向が続いた。NBUが論評したSSSUのデータによれば、消費者物価上昇率は前年同月比で7.4%に鈍化し、前月比では物価が0.7%上昇した。コアインフレ率も前年比7.0%へ低下した。NBUは、この動きを、労働市場の不均衡の縮小、2025年の豊作の二次的効果、一部の輸入品との競争、外国為替市場における管理された状況によるものと説明した。同時に、規制当局は、未加工食品からの圧力が強まる最初の兆候を指摘した。
Maksym Urakinの見解では、2026年1月は、困難な2025年を終えたウクライナ経済にとって重要な試金石となった。インフレ率が7.4%に低下したことは、厳しい金融環境、外国為替市場の安定化、食料品供給の改善が成果を上げたことを示している。しかし同氏の評価では、この結果を完全な正常化と解釈すべきではない。
「2026年初頭、ウクライナは戦時経済としては珍しい組み合わせを手にした。インフレ率は低下し、外国為替市場は管理された状態を保ち、準備高は史上最高を更新し、経済はプラスの動きを失わなかった。しかし、それは国が典型的な回復局面に移行したことを意味しない。むしろ安定化の局面にあり、多くの指標が対外融資、財政支出、企業の適応、NBUの政策のおかげで良好に見えているにすぎない。この構図から国際支援を取り除いたり、新たな深刻なエネルギー・ショックや通貨ショックが起きたりすれば、システムの強靭性は再び大きな疑問に直面するだろう」とUrakinは述べた。
1月のNBUによる政策金利の決定は、年初の重要なシグナルの一つとなった。2026年1月29日、国立銀行は金融緩和サイクルの開始を発表し、政策金利を15.5%から15.0%へ、1月30日付で引き下げた。規制当局は、これをインフレ圧力の持続的な低下と、対外融資に関連するリスクの縮小によるものと説明した。同時にNBUは、インフレ期待が比較的高い水準にとどまっており、インフレ率が目標の5%に戻るのは政策の対象期間の終盤になると見込まれると強調した。
この決定は、完全な意味での緩和的な金融政策への移行を意味するものではなかった。フリブニャ建て金融商品の実質利回りはプラスのままであり、フリブニャ建て資産への関心が維持されたことは、外貨需要を抑制する重要な要因の一つであった。NBUは1月のインフレ報告書(January Inflation Report)で、過去数カ月の高金利の維持がフリブニャ建て資産への需要を支え、個人による国債(OVDP)や自国通貨建て預金への投資が増え続けたと述べていた。
「政策金利の15%への引き下げは慎重で理にかなった措置だったが、資金調達コストが速やかに下がるというシグナルと受け取るべきではない。ウクライナは依然として戦時下にあり、財政需要は大きく、民間部門の外貨不足も深刻である。そのためNBUは事実上、非常に狭い回廊を進もうとしている。一方では高すぎる金利で経済活動を窒息させず、他方ではインフレ期待と外国為替市場へのコントロールを失わないようにするということだ。このような状況では、利下げの一つひとつが政治的なジェスチャーではなく、リスクが実際に和らいだ結果でなければならない」とUrakinは強調した。
対外部門は、ウクライナのマクロ金融の安定を支える最大の柱であり続けた。2026年1月末時点で、ウクライナの国際準備は577億ドルに増加し、史上最高を更新した。NBUは準備の増加を、対外融資の流入によるものと説明した。この融資は、国立銀行による外貨の純売却と、同国の外貨建て債務の返済を主として相殺した。
NBUは1月のインフレ報告書(January Inflation Report)で、2025年にウクライナが国際的な財政支援として524億ドルを受け取ったことも記録した。内訳は、EUから327億ドル、米国から120億ドル、カナダから34億ドルである。2026年初頭の準備高は573億ドルで、将来の輸入の5.8カ月分に相当し、NBUの予測では、国際準備は2026年末に650億ドル、2028年末に710億ドルへ増加するとされていた。
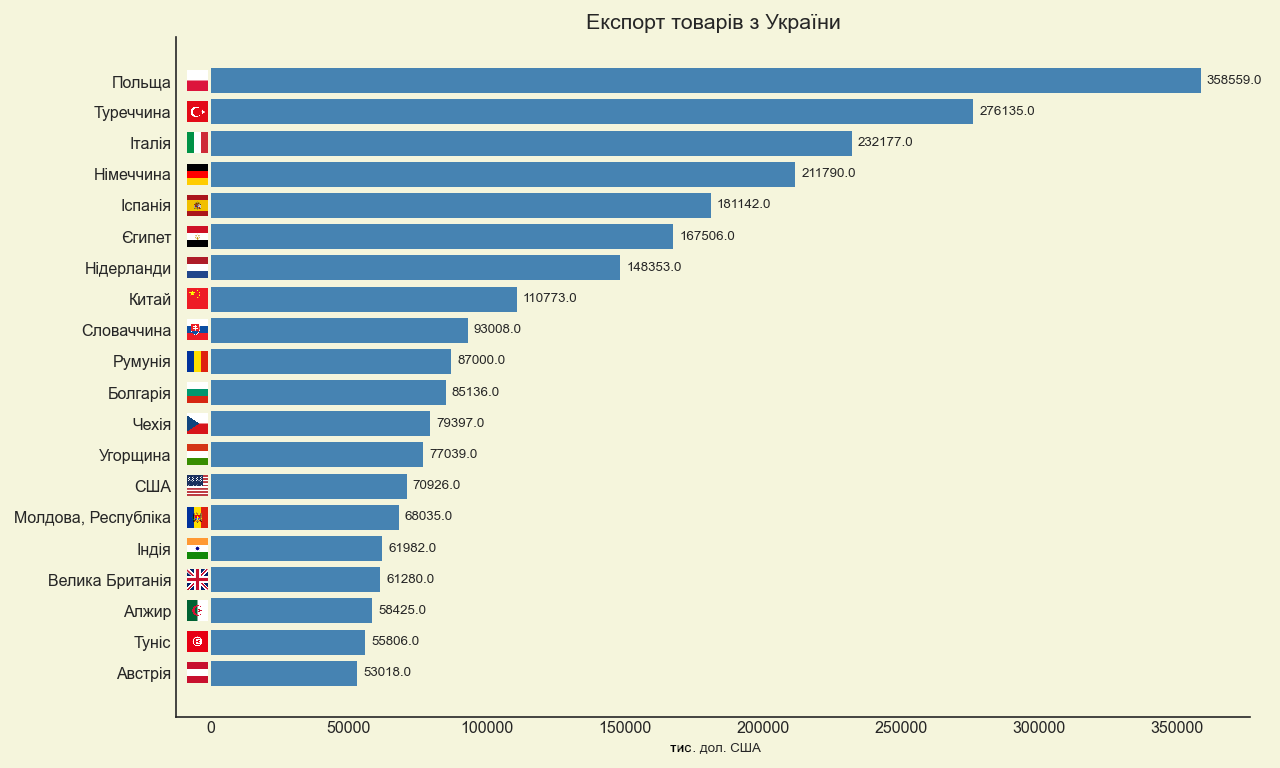
一方、対外貿易は依然として弱点であった。税関のデータによれば、2026年1月のウクライナの貿易総額は99億ドルで、輸入が67億ドル、輸出が32億ドルであった。これは、貿易赤字が高水準にとどまり、輸入に対する国内需要が輸出による外貨収入を引き続き大幅に上回っていたことを意味する。
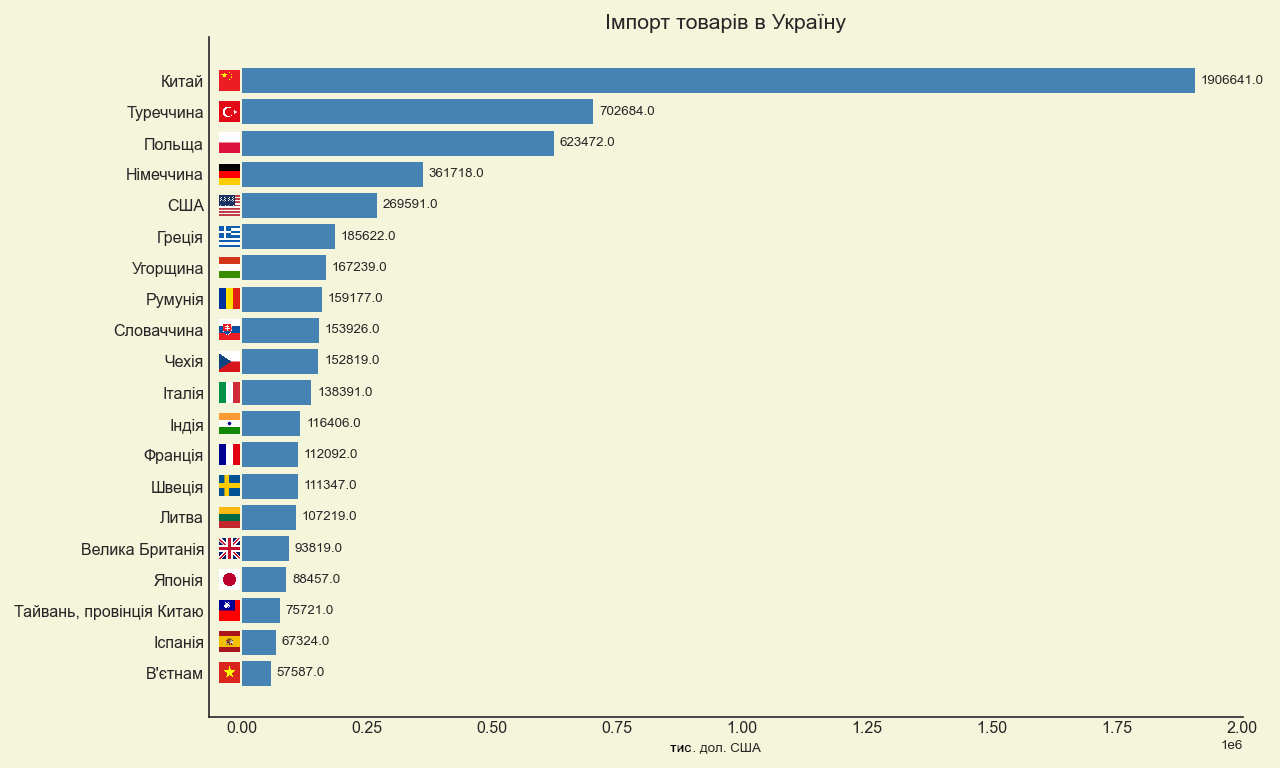
「記録的な準備高は強力な安定化要因だが、自給自足という幻想を生んではならない。ウクライナの国際収支は今後も、経済の輸出能力ではなく、対外支援に大きく支えられている。物品貿易で輸入が輸出の2倍を超えているということは、国が経常的な消費と戦時の需要の相当部分を対外資源で賄っていることを意味する。戦時下ではそれは正当化されるが、戦略的に見れば、このようなモデルは恒久的なものにはなり得ない。2026年の重要課題は、輸出、加工、エネルギーの強靭性、生産への投資を通じて、自前の外貨基盤を拡大することであるべきだ」とUrakinは強調した。
2026年初頭の財政状況も、比較的管理されてはいたが、構造的には逼迫したままであった。予算執行に関する集計データによれば、2026年1月の国家予算の歳入は約3038億UAH、歳出は約2862億UAHであった。こうした月次の状況は、この年の全体的な問題を解消するものではなかった。国家財政は、対外融資の定期的な供給、国内借入、そしてフリブニャ建て金融商品への信認を維持する政府の能力に、依然として依存していた。
世界経済
2026年1月末時点の世界経済は、2025年末に予想されていたよりも底堅く見えたが、その底堅さは一様ではなかった。IMFは1月のWorld Economic Outlook(世界経済見通し)改定で、世界経済の成長率を2026年に3.3%、2027年に3.2%と予測した。同基金は、これを技術への投資、財政・金融面の支援、より有利な金融環境、民間部門の適応力によるものと説明した。同時にIMFは、技術部門に対する期待の見直しと、地政学的緊張の高まりの可能性に関連するリスクについて警告した。
米国経済は前向きな動きを維持したが、2025年末にはペースが鈍化した。BEAの速報推計によれば、米国の実質GDPは、より強かった第3四半期に続き、2025年第4四半期に前年比1.4%増となり、2025年通年では2.2%増となった。成長は個人消費と投資によって支えられた一方、輸出と政府支出が結果を抑えた。米国のインフレ率は目標をやや上回る水準にとどまった。消費者物価指数は2024年12月から2025年12月にかけて2.7%上昇し、コアCPIは2.6%上昇した。連邦準備制度(Federal Reserve)は2026年1月28日、フェデラルファンド金利の誘導目標レンジを3.5〜3.75%に据え置いた。
ユーロ圏は、インフレ率がほぼ目標に近い一方、景気の勢いは弱いまま2026年初頭を迎えた。Eurostatの推計によれば、2025年12月のユーロ圏の年間インフレ率は2.0%で、11月の2.1%から低下した。最も高い構成要素はサービスのインフレ率で3.4%であり、エネルギー部門はマイナスであった。ECBの政策金利は、2026年初頭も2025年に設定された水準にとどまった。預金ファシリティ金利は2.0%、主要リファイナンス・オペ金利は2.15%、限界貸出ファシリティ金利は2.40%である。
英国は、欧州の主要経済の中で最も評価の分かれる国の一つであり続けた。ONSのデータによれば、英国のGDPは2025年に1.3%増加し、その一因はサービス部門であった。しかし、2025年12月のインフレ率は前年比3.4%に加速し、イングランド銀行の目標を大きく上回る水準にとどまった。2025年12月、Bank of Englandは政策金利を3.75%に引き下げたが、この決定は5対4という僅差の多数決で下されており、今後の緩和のペースをめぐる規制当局内部の意見の相違が続いていることを示していた。
「2026年初頭の世界経済は危機的には見えなかったが、一様に強いとも言えない。米国は、もはや過熱したペースではないものの、前向きな動きを維持した。ユーロ圏は事実上、低いインフレと弱い成長の間でバランスを取っていた。英国は成長が緩やかで、インフレの背景はなお高めだった。ウクライナにとってこれは、外需が回復を単独で牽引する強力な原動力になる可能性は低いことを意味する。世界の環境は、むしろ適度に有利な金融環境をもたらすが、ウクライナの輸出が自動的に伸びることを保証するものではない」とMaksym Urakinは述べた。
中国は2025年を、形式的には力強い結果で終えた。中国国家統計局のデータによれば、同国のGDPは2025年に5.0%増加し、140兆1879億元に達した。第一次産業は3.9%、第二次産業は4.5%、第三次産業は5.4%それぞれ増加した。一方で、インフレの状況は弱いままであった。2025年12月のCPIは前年比でわずか0.8%の上昇にとどまり、コアインフレ率は1.2%であった。これは、中国経済が生産力と輸出力を維持しているものの、国内の消費需要が十分に強くないままであることを示していた。
一方、インドは大規模経済の中で成長の主な牽引役であり続けた。政府の第1次先行推計によれば、インドの実質GDPは2025/26会計年度に、2024/25会計年度の6.5%に続いて7.4%増加する見通しであった。名目GDPは8.0%の成長と推計され、実質GVAの主な牽引役はサービス部門であった。同時に、インフレ率は非常に低いままであった。2025年12月のCPIは前年比1.33%で、食料品のインフレ率はマイナスであった。
トルコは2026年初頭、比較的高い成長率を持ちながら、困難なインフレの遺産を抱える経済の例であり続けた。TurkStatのデータによれば、インフレ率は2025年12月に前年比30.89%、2026年1月に30.65%であった。その後のトルコ商務省の公式資料は、同国経済が2025年に3.6%、第4四半期に前年比3.4%成長したことを裏付けた。
ブラジルは2025年を、抑制された形ながらプラスの結果で終えた。IBGEのデータによれば、2025年のIPCAインフレ率は4.26%、12月の月次の値は0.33%であった。ブラジルのGDPは2025年に2.3%増加し、名目で12.7兆レアルに達した。成長は、農業、工業、サービスの主要3部門すべてで見られた。
「中国、インド、トルコ、ブラジルは、大規模な新興国経済の動向がいかに異なるものになったかをよく示している。中国は規模が大きく生産基盤も強いが、物価の勢いは依然として弱い。インドは、高成長と低インフレという最も説得力のある組み合わせを示している。トルコは勢いを保っているが、その成長の代償は非常に高いインフレの背景である。ブラジルはより穏やかだが、よりバランスよく進んでいる。ウクライナにとって重要なのは、これらの例を抽象的にではなく実践的に捉えることだ。世界の競争で勝つのは、マクロ経済の安定、生産基盤、輸出、国内の投資需要を同時に維持できる経済である」とUrakinは考えている。
結論
2026年1月末時点で、ウクライナは管理されたマクロ金融の安定化の局面にあった。インフレ率は低下し、政策金利は慎重に15%へ引き下げられ、国際準備は史上最高を更新し、経済は2025年の終わり以降もプラス成長を維持していた。同時に、この安定は三つの重要な条件に依存したままであった。すなわち、定期的な対外融資、外国為替市場の管理された状況、そして新たなインフレの波を招くことなく国内需要を維持する国家の能力である。
2026年初頭のウクライナにとっての主なリスクは、戦争による損失、エネルギー・インフラの不足、輸出の弱さ、大きな財政需要、国際支援への依存、そして労働力の構造的な不足であり続けた。プラス要因は、NBUが記録的な水準の準備を保有し、慎重に政策を緩和する余地があったことである。マイナス要因は、実体としての生産・輸出基盤が、自力での回復に十分な国内資源をまだ生み出していなかったことである。
世界経済は同じ時点で、深刻な危機の局面にはなかった。IMFは2026年の世界成長率を3.3%と予測し、米国は底堅さを保ち、ユーロ圏はインフレ目標付近にとどまり、インドは高い成長率を示し、中国は世界需要の大きな、しかし構造的には評価の分かれる源であり続けた。同時に、これらの外的要因のいずれも、国内での決断なしにウクライナに迅速な回復を保証するものではなかった。
「2026年1月が示したのは、ウクライナが経済的なブレークスルーの立場からではなく、管理可能性を保った立場から新年を迎えているということだ。戦時下では、インフレ、為替レート、財政需要、準備高を管理できる能力そのものがすでに大きな成果だから、これは重要である。しかし次の段階はより困難になる。国は、生き残りと安定化のモデルから、生産的な回復のモデルへ移行する必要がある。それは、エネルギー、防衛産業複合体、加工、物流、輸出向け生産、人的資本、技術への投資を意味する。これがなければ、記録的な準備高や対外支援でさえ、長期的な成長の源泉ではなく、金融上のクッションにとどまるだろう」とMaksym Urakinは総括した。
月次の分析・統計プロダクト「経済モニタリング(Economic Monitoring)」は、Interfax-Ukraineの顧客向けに提供されている。
プロジェクト「Economic Monitoring」責任者、Interfax-Ukraineの開発・マーケティング担当ディレクター、経済学博士候補(Candidate of Economic Sciences)、歴史学の哲学博士、情報分析センターExperts Clubの創設者 Maksym Urakin