Principaux indicateurs économiques de l'Ukraine et du monde au début de 2026
L'article présente les principaux indicateurs macroéconomiques de l'Ukraine et de l'économie mondiale à fin décembre 2025. L'analyse a été préparée à partir des données actualisées du Service national de statistique de l'Ukraine (SSSU), de la Banque nationale d'Ukraine (NBU), du Fonds monétaire international (FMI), de la Banque mondiale, ainsi que des principaux instituts statistiques nationaux (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, directeur du développement et du marketing d'Interfax-Ukraine,
L'article présente les principaux indicateurs macroéconomiques de l'Ukraine et de l'économie mondiale à la fin de décembre 2025. L'analyse repose sur les données actualisées du Service national des statistiques de l'Ukraine (SSSU), de la Banque nationale d'Ukraine (NBU), du Fonds monétaire international (FMI), de la Banque mondiale, ainsi que des principaux organismes statistiques nationaux (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, directeur du développement et du marketing d'Interfax-Ukraine, candidat en sciences économiques, docteur en philosophie dans le domaine de l'histoire et fondateur du centre d'information et d'analyse Experts Club, a présenté un aperçu des tendances macroéconomiques actuelles qui ont déterminé la situation en Ukraine et dans le monde au début de 2026.
Indicateurs macroéconomiques de l'Ukraine
À la fin de janvier 2026, l'économie ukrainienne est entrée dans la nouvelle année avec une combinaison de deux tendances opposées : d'un côté, un recul progressif des pressions inflationnistes, un niveau record de réserves internationales et le maintien d'une situation maîtrisée sur le marché des changes ; de l'autre, des risques liés à la guerre, une forte dépendance du budget à l'égard du financement extérieur, des exportations faibles et un déficit structurel de devises dans le secteur privé.
Selon l'estimation de la NBU, le PIB réel de l'Ukraine a augmenté de 1,8 % en 2025. Cela signifiait que l'économie conservait une dynamique positive pour la troisième année consécutive, mais que le rythme de la reprise restait modéré. La NBU expliquait cette évolution par une demande intérieure solide, une politique budgétaire souple, la capacité d'adaptation des entreprises et les mesures de maintien de la stabilité macrofinancière. Dans le même temps, les volumes physiques d'exportation ont reculé en raison de faibles stocks de produits agricoles, de la faiblesse de la demande extérieure de produits du complexe minier et métallurgique et des restrictions liées au déficit d'électricité à la fin de l'année.
En janvier 2026, la tendance désinflationniste s'est poursuivie. D'après les données du SSSU commentées par la NBU, l'inflation des prix à la consommation a ralenti à 7,4 % sur un an, tandis que les prix ont augmenté de 0,7 % sur un mois. L'inflation sous-jacente a elle aussi reculé, à 7,0 % en glissement annuel. La NBU reliait cette évolution à la réduction des déséquilibres sur le marché du travail, aux effets secondaires des récoltes élevées de 2025, à la concurrence de certains produits importés et à la situation maîtrisée sur le marché des changes. Dans le même temps, le régulateur relevait les premiers signes d'une pression accrue de la part des produits alimentaires bruts.
Selon Maksym Urakin, janvier 2026 a constitué un test important pour l'économie ukrainienne après la fin d'une année 2025 difficile. Le recul de l'inflation à 7,4 % a montré que les conditions monétaires strictes, la stabilisation du marché des changes et l'amélioration de l'offre de produits alimentaires avaient porté leurs fruits. Mais, d'après son évaluation, ce résultat ne doit pas être interprété comme une normalisation complète.
« Début 2026, l'Ukraine a obtenu une combinaison rare pour une économie de guerre : l'inflation reculait, le marché des changes restait maîtrisé, les réserves battaient un nouveau record historique et l'économie ne perdait pas sa dynamique positive. Cela ne signifie toutefois pas que le pays soit entré dans une phase classique de reconstruction. Nous sommes plutôt dans un régime de stabilisation, où de nombreux indicateurs paraissent meilleurs grâce au financement extérieur, aux dépenses budgétaires, à l'adaptation des entreprises et à la politique de la NBU. Si l'on retirait de cet édifice l'aide internationale ou si l'on admettait un nouveau choc énergétique ou monétaire important, la résilience du système serait de nouveau très sérieusement mise en question », a noté Urakin.
La décision de la NBU de janvier concernant le taux directeur a été l'un des signaux clés du début de l'année. Le 29 janvier 2026, la Banque nationale a annoncé le début d'un cycle d'assouplissement de la politique monétaire et la baisse du taux directeur de 15,5 % à 15,0 % à compter du 30 janvier. Le régulateur l'a expliqué par la baisse durable des pressions inflationnistes et par la diminution des risques liés au financement extérieur. Dans le même temps, la NBU a souligné que les anticipations d'inflation restaient relativement élevées et que le retour de l'inflation à l'objectif de 5 % n'était attendu qu'à l'horizon de la politique monétaire.
Cette décision ne signifiait pas le passage à une politique monétaire accommodante au sens plein du terme. Le rendement réel des instruments en hryvnias restait positif, et le maintien de l'intérêt pour les actifs en hryvnias était l'un des facteurs importants de contention de la demande de devises. Dans son rapport sur l'inflation de janvier, la NBU relevait que le maintien d'un taux élevé au cours des mois précédents avait soutenu la demande d'actifs en hryvnias, tandis que les placements des particuliers en obligations d'État (OVDP) et en dépôts en monnaie nationale continuaient de croître.
« La baisse du taux directeur à 15 % était une mesure prudente et logique, mais on ne peut pas la considérer comme le signal d'un assouplissement rapide du coût de l'argent. L'Ukraine reste en situation de guerre, avec des besoins budgétaires élevés et un déficit de devises important dans le secteur privé. C'est pourquoi la NBU tente en réalité d'emprunter un couloir très étroit : d'un côté, ne pas étouffer l'activité économique avec un argent trop cher, de l'autre, ne pas perdre le contrôle des anticipations d'inflation et du marché des changes. Dans une telle situation, chaque baisse du taux doit être non pas un geste politique, mais le résultat d'un véritable affaiblissement des risques », a souligné Urakin.
Le secteur extérieur est resté le principal soutien de la résilience macrofinancière de l'Ukraine. À l'issue de janvier 2026, les réserves internationales de l'Ukraine ont augmenté pour atteindre 57,7 milliards de dollars, établissant un nouveau record historique. La NBU a expliqué cette hausse des réserves par l'arrivée de financements extérieurs, qui ont pour l'essentiel compensé les ventes nettes de devises de la Banque nationale et les remboursements de dette du pays en devises étrangères.
Dans son rapport sur l'inflation de janvier, la NBU a également constaté qu'en 2025 l'Ukraine avait reçu 52,4 milliards de dollars de soutien financier international, dont 32,7 milliards de l'UE, 12,0 milliards des États-Unis et 3,4 milliards du Canada. Début 2026, les réserves s'élevaient à 57,3 milliards de dollars, soit 5,8 mois d'importations futures, et la prévision de la NBU anticipait une hausse des réserves internationales à 65 milliards de dollars fin 2026 et à 71 milliards fin 2028.
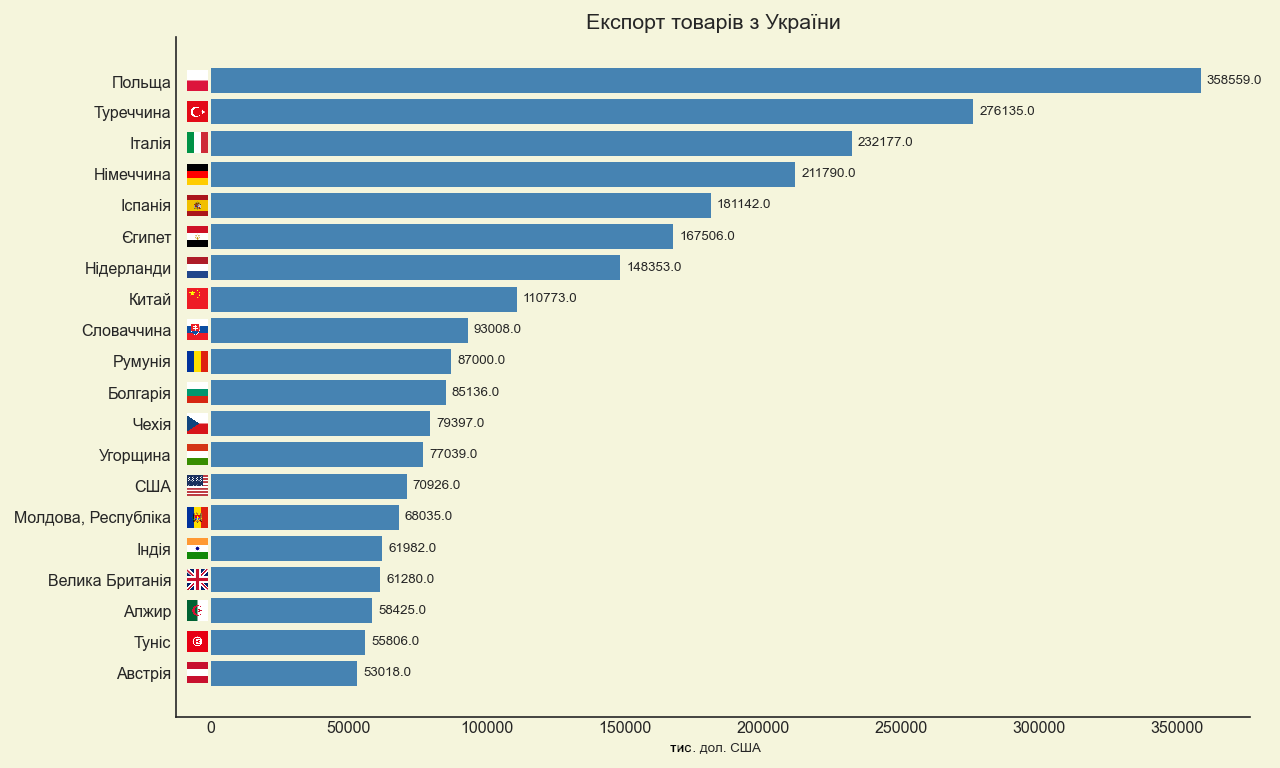
Dans le même temps, le commerce extérieur restait un point faible. D'après les données douanières, les échanges commerciaux de l'Ukraine en janvier 2026 ont atteint 9,9 milliards de dollars : 6,7 milliards d'importations et 3,2 milliards d'exportations. Cela signifiait que le déficit commercial restait élevé et que la demande intérieure d'importations continuait de dépasser nettement les recettes en devises tirées des exportations.
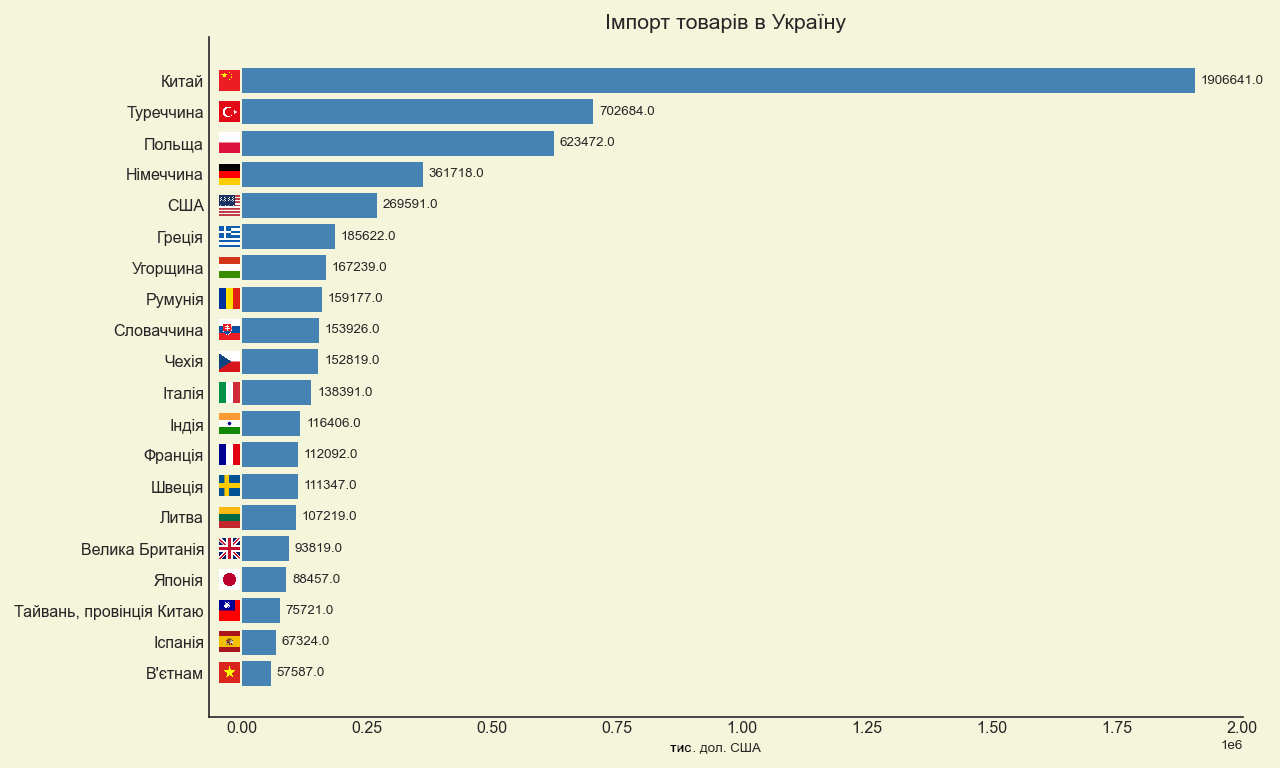
« Les réserves record sont un puissant facteur de stabilisation, mais elles ne doivent pas créer l'illusion de l'autosuffisance. La balance des paiements ukrainienne repose, aujourd'hui encore, dans une large mesure sur l'aide extérieure et non sur la capacité d'exportation de l'économie. Lorsque les importations dépassent de plus du double les exportations dans le commerce des marchandises, cela signifie que le pays finance une part importante de la consommation courante et des besoins militaires par des ressources extérieures. C'est justifié en temps de guerre, mais, sur le plan stratégique, un tel modèle ne peut pas être permanent. En 2026, la tâche essentielle doit être d'élargir sa propre base de devises par l'exportation, la transformation, la résilience énergétique et l'investissement dans la production », a souligné Urakin.
La situation budgétaire au début de 2026 est également restée relativement maîtrisée, mais structurellement tendue. D'après les données agrégées d'exécution du budget, en janvier 2026 les recettes du budget de l'État se sont élevées à environ 303,8 milliards de UAH et les dépenses à environ 286,2 milliards de UAH. Ce tableau mensuel n'effaçait pas le problème général de l'année : les finances publiques restaient dépendantes de la régularité du financement extérieur, des emprunts intérieurs et de la capacité du gouvernement à maintenir la confiance dans les instruments en hryvnias.
Économie mondiale
À la fin de janvier 2026, l'économie mondiale paraissait plus résiliente qu'on ne l'attendait fin 2025, mais cette résilience était inégale. Dans la mise à jour de janvier du World Economic Outlook, le FMI prévoyait une croissance de l'économie mondiale de 3,3 % en 2026 et de 3,2 % en 2027. Le Fonds l'expliquait par les investissements dans les technologies, le soutien budgétaire et monétaire, des conditions financières plus favorables et la capacité d'adaptation du secteur privé. Dans le même temps, le FMI mettait en garde contre les risques liés à une réévaluation des attentes concernant le secteur technologique et à une possible escalade des tensions géopolitiques.
Aux États-Unis, l'économie a conservé une dynamique positive, mais le rythme a ralenti fin 2025. Selon l'estimation préliminaire du BEA, le PIB réel américain a progressé de 1,4 % en rythme annuel au quatrième trimestre 2025, après un troisième trimestre plus fort, et de 2,2 % sur l'ensemble de 2025. La croissance a été soutenue par les dépenses de consommation et l'investissement, tandis que les exportations et les dépenses publiques ont freiné le résultat. L'inflation aux États-Unis est restée modérément supérieure à l'objectif : l'indice des prix à la consommation a augmenté de 2,7 % de décembre 2024 à décembre 2025, et l'IPC sous-jacent de 2,6 %. Le 28 janvier 2026, la Réserve fédérale a maintenu la fourchette cible du taux des fonds fédéraux à 3,5–3,75 %.
La zone euro a abordé le début de 2026 avec une inflation proche de l'objectif, mais avec une faible impulsion économique. Selon l'estimation d'Eurostat, l'inflation annuelle dans la zone euro s'est établie à 2,0 % en décembre 2025, en baisse par rapport à 2,1 % en novembre. La composante la plus élevée restait l'inflation des services, à 3,4 %, tandis que la composante énergétique était négative. Les taux de la BCE au début de 2026 restaient aux niveaux fixés en 2025 : taux de la facilité de dépôt, 2,0 % ; taux des opérations principales de refinancement, 2,15 % ; taux de la facilité de prêt marginal, 2,40 %.
Le Royaume-Uni restait l'une des grandes économies les plus contradictoires d'Europe. Selon l'ONS, le PIB britannique a augmenté de 1,3 % en 2025, notamment grâce au secteur des services. Toutefois, l'inflation s'est accélérée à 3,4 % sur un an en décembre 2025, ce qui restait nettement supérieur à l'objectif de la Banque d'Angleterre. En décembre 2025, la Bank of England a abaissé son taux directeur à 3,75 %, mais la décision a été prise à une courte majorité de 5 voix contre 4, ce qui témoignait de la persistance de divergences au sein du régulateur quant au rythme de l'assouplissement à venir.
« L'économie mondiale ne paraissait pas en crise au début de 2026, mais on ne peut pas la qualifier de uniformément forte. Les États-Unis conservaient une dynamique positive, quoique sans rythme de surchauffe ; la zone euro oscillait en réalité entre une faible inflation et une croissance faible ; le Royaume-Uni connaissait une croissance lente, mais un contexte inflationniste encore élevé. Pour l'Ukraine, cela signifie que la demande extérieure ne deviendra guère un puissant moteur autonome de la reprise. L'environnement mondial crée plutôt des conditions financières modérément favorables, mais ne garantit pas une croissance automatique des exportations ukrainiennes », a noté Maksym Urakin.
La Chine a terminé 2025 sur un résultat formellement solide. Selon le Bureau national des statistiques de Chine, le PIB du pays a augmenté de 5,0 % en 2025, pour atteindre 140,1879 billions de yuans. Le secteur primaire a progressé de 3,9 %, le secondaire de 4,5 % et le tertiaire de 5,4 %. Dans le même temps, le tableau de l'inflation restait faible : en décembre 2025, l'IPC n'a augmenté que de 0,8 % sur un an, et l'inflation sous-jacente de 1,2 %. Cela montrait que l'économie chinoise conservait sa force productive et exportatrice, mais que la demande intérieure des consommateurs restait insuffisamment puissante.
L'Inde, au contraire, restait le principal moteur de croissance parmi les grandes économies. Selon la première estimation anticipée du gouvernement, le PIB réel de l'Inde devait croître de 7,4 % au cours de l'exercice 2025/26, après 6,5 % en 2024/25. Le PIB nominal était estimé en hausse de 8,0 %, et le principal moteur de la valeur ajoutée brute (VAB) réelle était le secteur des services. Dans le même temps, l'inflation restait très faible : en décembre 2025, l'IPC s'établissait à 1,33 % sur un an, et l'inflation alimentaire était négative.
Au début de 2026, la Turquie restait un exemple d'économie à croissance relativement élevée, mais à l'héritage inflationniste difficile. Selon TurkStat, l'inflation s'établissait à 30,89 % sur un an en décembre 2025 et à 30,65 % en janvier 2026. Des documents officiels ultérieurs du ministère turc du Commerce ont attesté que l'économie du pays avait progressé de 3,6 % en 2025 et de 3,4 % en glissement annuel au quatrième trimestre.
Le Brésil a terminé 2025 sur une note modérément positive. Selon l'IBGE, l'inflation IPCA s'est établie à 4,26 % en 2025, et le chiffre mensuel de décembre à 0,33 %. Le PIB du Brésil a augmenté de 2,3 % en 2025, pour atteindre 12,7 billions de reais aux prix courants. Une croissance a été observée dans les trois principaux secteurs : agricole, industriel et des services.
« La Chine, l'Inde, la Turquie et le Brésil montrent très bien à quel point la dynamique des grandes économies émergentes est devenue différente. La Chine a une grande échelle et une base productive solide, mais toujours une faible impulsion des prix. L'Inde affiche la combinaison la plus convaincante d'une forte croissance et d'une faible inflation. La Turquie conserve sa dynamique, mais le prix de cette croissance est un contexte inflationniste très élevé. Le Brésil avance plus modérément, mais de façon plus équilibrée. Pour l'Ukraine, il est important d'examiner ces exemples non pas de manière abstraite, mais de manière pratique : dans la concurrence mondiale, ce sont les économies capables de maintenir simultanément la stabilité macroéconomique, la base productive, les exportations et la demande intérieure d'investissement qui l'emportent », estime Urakin.
Conclusions
À la fin de janvier 2026, l'Ukraine se trouvait dans un régime de stabilisation macrofinancière pilotée. L'inflation reculait, le taux directeur avait été prudemment abaissé à 15 %, les réserves internationales avaient établi un nouveau record historique et l'économie conservait une croissance positive à l'issue de 2025. Dans le même temps, cette stabilité restait tributaire de trois conditions clés : un financement extérieur régulier, une situation maîtrisée sur le marché des changes et la capacité de l'État à soutenir la demande intérieure sans déclencher une nouvelle vague inflationniste.
Les principaux risques pour l'Ukraine au début de 2026 restaient les pertes liées à la guerre, le déficit d'infrastructures énergétiques, la faiblesse des exportations, les besoins budgétaires élevés, la dépendance à l'égard de l'aide internationale et le déficit structurel de main-d'œuvre. Un facteur positif était que la NBU disposait d'un stock de réserves record et d'une marge pour un assouplissement prudent de sa politique. Un facteur négatif était que la base productive et exportatrice réelle ne créait pas encore de ressources internes suffisantes pour une reprise autonome.
L'économie mondiale ne se trouvait pas, au même moment, dans une phase de crise profonde. Le FMI prévoyait une croissance mondiale de 3,3 % en 2026, les États-Unis restaient résilients, la zone euro se maintenait près de l'objectif d'inflation, l'Inde affichait des taux de croissance élevés et la Chine restait une source importante, mais structurellement ambiguë, de demande mondiale. Dans le même temps, aucun de ces facteurs externes ne garantissait à l'Ukraine un redressement rapide sans décisions internes.
« Janvier 2026 a montré que l'Ukraine entre dans la nouvelle année non pas en position de percée économique, mais en position de maîtrise préservée. C'est important, car en temps de guerre la seule capacité à contrôler l'inflation, le taux de change, les besoins budgétaires et les réserves constitue déjà un résultat considérable. Mais la prochaine étape sera plus difficile : le pays doit passer d'un modèle de survie et de stabilisation à un modèle de reconstruction productive. Cela signifie des investissements dans l'énergie, le complexe militaro-industriel, la transformation, la logistique, les productions d'exportation, le capital humain et les technologies. Sans cela, même des réserves record et l'aide extérieure ne resteront qu'un coussin financier, et non une source de croissance à long terme », a conclu Maksym Urakin.
Le produit analytique et statistique mensuel « Suivi économique » (Economic Monitoring) est accessible aux clients d'Interfax-Ukraine.
Responsable du projet « Economic Monitoring », directeur du développement et du marketing d'Interfax-Ukraine, candidat en sciences économiques, docteur en philosophie dans le domaine de l'histoire et fondateur du centre d'information et d'analyse Experts Club Maksym Urakin