Wichtige Wirtschaftsindikatoren der Ukraine und der Welt für Mai 2025
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Stand Ende April 2025 vor. Die Analyse stützt sich auf aktuelle Daten des Staatlichen Statistikdienstes der Ukraine (SSSU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikbehörden (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Der Direktor für Marketing und Entwicklung von Interfax-Ukraine, Maksym
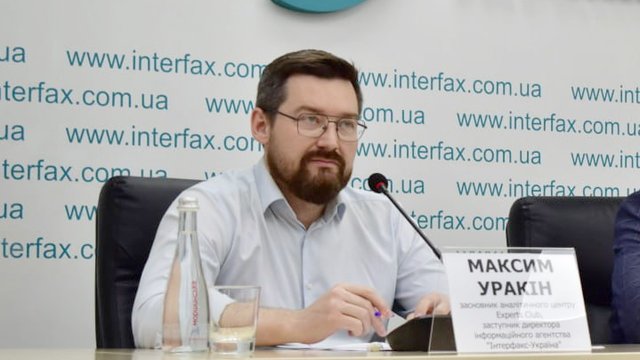
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Stand Ende April 2025 vor. Die Analyse stützt sich auf aktuelle Daten des Staatlichen Statistikdienstes der Ukraine (SSSU), der Nationalbank der Ukraine (NBU),
des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikbehörden (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Der Direktor für Marketing und Entwicklung von Interfax-Ukraine, Maksym Urakin, Kandidat der Wirtschaftswissenschaften und Gründer des Informations- und Analysezentrums „Experts Club“, stellte einen Überblick über die aktuellen makroökonomischen Trends vor.
Makroökonomische Kennzahlen der Ukraine
Die ersten vier Monate des Jahres 2025 waren für die Ukraine von einer schwachen, aber dennoch positiven Wirtschaftsentwicklung geprägt. Nach Schätzung der NBU legte das reale BIP im Jahresvergleich um rund +0,5 % zu, und die operativen Berechnungen des Staatlichen Statistikdienstes präzisierten die Dynamik später auf etwa +0,9 % im Jahresvergleich und ungefähr +0,7 % gegenüber dem Vorquartal. Im Kontext des umfassenden Krieges, der ständigen Bedrohung für Infrastruktur und Logistik, des Mangels an langfristigem Kapital und begrenzter Investitionsprogramme bedeutet das vor allem die Aufrechterhaltung der Funktionsfähigkeit des Wirtschaftssystems.
„Ein halbes Prozent oder sogar ein Prozent Wachstum – das ist keine Frage des Turbos, sondern der Ausdauer. Wir sehen eine Belebung der Binnennachfrage im Handel, in der Logistik und in einzelnen Hightech-Nischen. Aber das ist im Grunde eine Erholung ‚auf der Stelle‘: Ohne einen massiven Investitionsimpuls, ohne Ausweitung des Exports mit Mehrwert, ohne zugängliche langfristige Mittel können Banken und Unternehmen nicht expandieren. Nötig ist der Übergang vom Überleben zur Entwicklung – durch Investitionen, Industrieprojekte und ein Exportökosystem“, betont Maksym Urakin.
Der Inflationsdruck lässt langsam nach. Die Jahresinflation wurde im April auf rund 13,1 % im Jahresvergleich geschätzt, nach 14,6 % im März; die Nationalbank hielt den Leitzins bei 15,5 % und verband die Ausrichtung auf die Inflationserwartungen mit der Stabilisierung des Devisenmarkts.
„Die Geldpolitik nach dem Muster von 2025 ist eine Frage des Gleichgewichts. Wenn man zu stark anzieht, erstickt man Geschäftstätigkeit und Kreditvergabe; lockert man zu sehr, bekommt man eine neue Inflationswelle und Druck auf den Wechselkurs. Die Aufgabe der NBU besteht nicht darin, den Zinssatz einfach zu ‚halten‘, sondern sich mit der Fiskalpolitik, den Programmen des IWF und dem Tempo der externen Zuflüsse abzustimmen, damit jede Hrywnja der Reserven für den Wiederaufbau arbeitet und nicht dafür, operative Löcher zu stopfen“, erklärt der Experte.
Der Außenhandel bleibt das schwache Glied. Im Zeitraum Januar bis April 2025 wurden die Warenexporte auf rund 13,31 Mrd. US-Dollar geschätzt, die Importe auf rund 24,82 Mrd. US-Dollar, das negative Saldo auf etwa 11,51 Mrd. US-Dollar. Strukturell setzt sich der Import aus Energieträgern, Ausrüstung, Fahrzeugen und Chemie zusammen; der Export hängt weiterhin von Rohstoffen und Halbfertigwaren ab.
„Das ist kein situatives, sondern ein strukturelles Defizit: Solange wir energieintensive Waren und technologische Komponenten einführen und Rohstoffe ausführen, wird das Risiko für die Zahlungsbilanz nicht verschwinden. Der Ausweg liegt im Aufbau von Produktionsketten im Land, in der Lokalisierung von Komponenten, in der vorausschauenden Entwicklung von Logistik und Hafeninfrastruktur, in der Versicherung von Kriegsrisiken und in der Versicherung von Exportkrediten. Wir brauchen eine Politik der exportorientierten industriellen Transformation und nicht bloß die ‚Erstattung der Mehrwertsteuer‘“, betont Maksym Urakin.
Ein positiver Puffer bleiben die internationalen Reserven, die am 1. Mai 2025 mit rund 46,7 Mrd. US-Dollar einen historischen Höchststand erreichten. Das Wachstum sicherten Zuflüsse von Partnern und ein Rückgang der Nettointerventionen der NBU.
„Reserven von über 40 Milliarden sind ein Luftpolster, aber kein Reichtum des Landes. Eine Reserve ist ein Vertrauenskredit, der in industrielle Modernisierung umgewandelt werden muss. Wenn wir diese Ressource in Konsum und Importen aufgehen lassen, wird sie aufgebraucht sein, die strukturellen Probleme aber bleiben. Lenken wir sie dagegen in die Finanzierung von Exporten, die Versicherung von Investitionen, Infrastruktur und Technologien, erhalten wir einen Multiplikator und Produktivitätswachstum“, betont der Ökonom.
Hoch bleibt auch die Schuldenlast: Die gesamte staatliche und staatlich garantierte Verschuldung wurde zum 30. April 2025 auf rund 7,48 Billionen UAH (Gegenwert von fast 180 Mrd. US-Dollar) geschätzt. Das stützt die Haushaltsstabilität „im Hier und Jetzt“, macht aber die Abstimmung mit internationalen Programmen, die Umschuldung von Verbindlichkeiten und den Start von Projekten, die Deviseneinnahmen erzeugen, zu einer kritischen Frage.
„Schulden sind kein Feind, wenn sie der Entwicklung dienen. Unser Reifetest besteht darin, die Schuldenressource in Produktionsinvestitionen statt in Konsum zu überführen. Wir brauchen transparente Projektpipelines: von der Erstellung von Machbarkeitsstudien bis zu langfristigem Geld unter staatlichen Garantien, von der Exportversicherung bis zu Industrieparks und Clustern. Nur so durchbrechen wir die Trägheit der Importabhängigkeit“, resümiert der Gründer von „Experts Club“.
Weltwirtschaft
Die Welt bewegt sich zu Beginn des zweiten Quartals 2025 in einem Modus moderaten Wachstums bei erhöhter Unsicherheit. Der IWF schätzte im Aprilbericht WEO das globale BIP-Wachstum 2025 auf rund 2,8 % bei langsam abklingender Inflation, aber ungleichmäßiger geografischer Verteilung der Nachfrage. In den USA ging das reale BIP im ersten Quartal nach der Annualized-Methodik um etwa 0,3 % gegenüber dem Vorquartal zurück, bedingt durch „Reimporte“ und schwächere Staatsausgaben, während die PCE-Kerninflation im April bei rund 2,2 % im Jahresvergleich blieb, was der Fed erlaubt, ihre zurückhaltende Position beizubehalten.
China hielt im ersten Quartal rund +5,3 % im Jahresvergleich, doch die Schwäche des Immobiliensektors und die Vorsicht der Verbraucher begrenzen den Spielraum für eine Beschleunigung.
Die Eurozone legte nach vorläufigen Schätzungen Ende April um rund +0,4 % gegenüber dem Vorquartal zu (+1,2 % im Jahresvergleich), die EU um rund +0,3 % gegenüber dem Vorquartal und verzeichnete damit erste Anzeichen für einen Ausweg aus der langen Stagnation. Das Vereinigte Königreich war mit etwa +0,7 % gegenüber dem Vorquartal im ersten Quartal eine positive Ausnahme unter den G7. Die Türkei meldete ein starkes Wachstum von rund +7,4 % im Jahresvergleich vor dem Hintergrund einer extrem hohen Inflation von rund 70 % im Jahresvergleich im April, die die Zentralbank zu einem straffen Kurs zwingt. Indien behält mit rund +7,4 % im Jahresvergleich zu Jahresbeginn die Führungsrolle unter den großen Volkswirtschaften bei, bei moderater Verbraucherpreisinflation (CPI) von rund 3,3 % im April.
Brasilien verzeichnete im ersten Quartal rund +0,8 % gegenüber dem Vorquartal (+2,6 % im Jahresvergleich), doch die IPCA-Inflation stieg auf etwa 5,5 % im Jahresvergleich, was den Spielraum für eine rasche Lockerung der Politik begrenzt.
„Das globale Bild ist ein Mosaik unterschiedlicher Geschwindigkeiten und unterschiedlicher Risiken. Die USA haben technisch ein schwaches Quartal, aber die Binnennachfrage hält noch; Europa zeigt eine sanfte Belebung ohne Durchbruch; China erfüllt den Wachstumsplan, braucht aber ein neues Modell der Binnennachfrage; Indien ist das Flaggschiff der Dynamik und der Innovationen; die Türkei hat für den Impuls mit Inflation bezahlt; Lateinamerika balanciert zwischen Regulierung und Stimulierung. Für die Ukraine sind nicht nur die Zahlen der Partner wichtig, sondern auch ihre Politik: wo mehr Stahl und Nahrungsmittel gekauft werden, wo Logistik und Energieversorgung aufgebaut werden, wo sich Fenster für Lieferanten von Ingenieurprodukten öffnen. Unsere Aufgabe ist es, nicht die vergangene, sondern die künftige Nachfrage zu erahnen und die Nische zu besetzen, bevor jemand anderes sie besetzt. Das bedeutet: Absicherung von Exportrisiken, schnelle Zollkorridore, langfristiges Geld für die Modernisierung, Spezialisierung der Cluster und – was entscheidend ist – Umsetzungsdisziplin. Ohne das bleiben wir ein Land des Imports und großer Reserven, die schmelzen; mit diesem können wir ein Land des Exports und großer Projekte werden, die funktionieren“, resümiert Maksym Urakin.
Wichtigste Schlussfolgerungen
Zusammenfassend befindet sich die ukrainische Wirtschaft zu Beginn des zweiten Quartals in einer Phase des gestützten Gleichgewichts: Bescheidenes Wachstum, nachlassende Inflation und Rekordreserven stehen einem tiefen Handelsdefizit und einer hohen Schuldenlast gegenüber. Die Lösung liegt in der Beschleunigung struktureller Veränderungen: Investitionen in Industrie und Logistik, Exporte mit hoher Wertschöpfung, Abstimmung mit internationalen Programmen und die Umwandlung der Schuldenressource in einen Treiber der Produktivität. Wie Maksym Urakin betont, „ist das Zeitfenster für die Transformation bereits geöffnet – die Frage ist nur, ob wir es schnell genug durchschreiten können“.
Eine detailliertere Analyse der ukrainischen Wirtschaftskennzahlen ist in den monatlichen Informations- und Analyseprodukten „Economic Monitoring“ der Agentur Interfax-Ukraine verfügbar.
Leiter des Projekts „Economic Monitoring“, Kandidat der Wirtschaftswissenschaften Maksym Urakin