2025年5月乌克兰和世界主要经济指标
本文介绍截至2025年4月底乌克兰和世界经济的主要宏观经济指标。分析基于乌克兰国家统计局(State Statistics Service of Ukraine, SSSU)、乌克兰国家银行(NBU)、国际货币基金组织(International Monetary Fund, IMF)、世界银行(World Bank)以及各主要国家统计机构(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)的最新数据编制。Interfax-Ukraine营销与发展总监Maksym
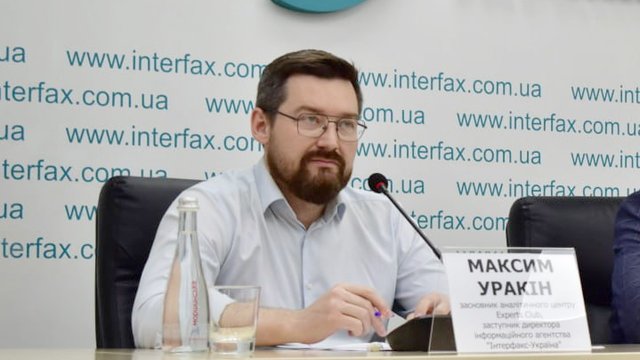
本文介绍截至2025年4月底乌克兰和世界经济的主要宏观经济指标。分析基于乌克兰国家统计局(State Statistics Service of Ukraine, SSSU)、乌克兰国家银行(NBU)、
国际货币基金组织(International Monetary Fund, IMF)、世界银行(World Bank)以及各主要国家统计机构(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)的最新数据编制。Interfax-Ukraine营销与发展总监、经济学副博士(Candidate of Economic Sciences)、信息分析中心“Experts Club”创始人Maksym Urakin介绍了当前宏观经济趋势概览。
乌克兰宏观经济指标
2025年前四个月,乌克兰经济呈现疲弱但仍为正的增长态势。据NBU估计,实际GDP同比增长约+0.5%,国家统计局(State Statistics Service)随后的快速核算将增速修正为同比约+0.9%、环比约+0.7%。在全面战争、基础设施和物流持续受到威胁、长期资本短缺以及投资项目有限的背景下,这首先意味着经济体系保持了正常运转。
“半个百分点甚至一个百分点的增长,谈不上加速冲刺,而是考验耐力。我们看到贸易、物流和个别高科技细分领域的内需有所回暖。但这本质上是‘原地’恢复:没有大规模的投资推动,没有附加值出口的扩大,没有可获得的长期资金,银行和企业就无法扩大规模。需要通过投资、工业项目和出口生态系统,实现从求生存到谋发展的转变。”Maksym Urakin强调说。
通胀压力正在缓慢减弱。4月年度通胀率估计为同比约13.1%,3月为14.6%;国家银行将关键利率维持在15.5%,将通胀预期目标管理与外汇市场稳定结合起来。
“2025年模式的货币政策,关键在于平衡。收得太紧,就会扼杀经营活动和信贷;放得太松,就会迎来新一轮通胀和汇率压力。NBU的任务不只是‘维持’利率,而是要与财政政策、IMF项目和外部资金流入的节奏保持同步,让储备中的每一格里夫纳都用于复苏,而不是用来堵塞运营窟窿。”这位专家指出。
对外贸易仍是薄弱环节。2025年1至4月,商品出口估计约为133.1亿美元,进口约为248.2亿美元,逆差约为115.1亿美元。从结构上看,进口主要由能源、设备、运输工具和化工产品构成;出口则仍依赖原材料和半成品。
“这不是暂时性的,而是结构性的赤字:只要我们进口高耗能商品和技术零部件、出口原材料,国际收支的风险就不会消失。出路在于在国内建立生产链条、实现零部件本地化、超前发展物流和港口基础设施、为战争风险投保以及为出口信贷投保。我们需要的是出口导向的工业转型政策,而不仅仅是‘增值税退税’。”Maksym Urakin强调说。
国际储备仍是积极的缓冲,截至2025年5月1日已达到约467亿美元的历史最高水平。储备增长得益于来自伙伴的资金流入以及NBU净干预的减少。
“超过400亿美元的储备是一个气垫,而不是国家的财富。储备是一份信任的信贷,必须把它转化为工业现代化。如果我们把这笔资源消耗在消费和进口上,它就会耗尽,而结构性问题依然存在。如果把它用于出口融资、投资保险、基础设施和技术,就会获得乘数效应和生产率增长。”这位经济学家强调说。
债务负担依然较重:截至2025年4月30日,政府债务与担保债务合计估计约为7.48万亿格里夫纳(UAH)(相当于近1800亿美元)。这支撑了“当下”的预算可持续性,但使得与国际项目的协调、债务重组以及创造外汇收入的项目启动变得至关重要。
“债务在服务于发展时并不是敌人。我们的成熟度考验,是把债务资源转化为生产性投资,而不是消费。需要透明的项目流水线:从可行性研究的准备,到有国家担保的长期资金,从出口保险,到工业园区和产业集群。只有这样,我们才能打破依赖进口的惯性。”“Experts Club”创始人总结道。
全球经济
2025年第二季度伊始,世界处于温和增长但不确定性上升的状态。IMF在4月的WEO中估计,2025年全球GDP增长约为2.8%,通胀缓慢回落,但需求的地域分布不均。在美国,第一季度实际GDP按年化方法环比下降约0.3%,原因是“再进口”和政府支出走弱,同时4月PCE核心通胀仍保持在同比约2.2%,这使Fed得以维持克制的立场。
中国第一季度同比保持在约+5.3%,但房地产疲弱和消费者谨慎限制了进一步加速的空间。
据4月底的初步估计,欧元区环比增长约+0.4%(同比+1.2%),欧盟环比增长约+0.3%,显示出走出长期停滞的初步迹象。英国是G7中的积极例外,第一季度环比增长约+0.7%。土耳其报告同比增长强劲,约+7.4%,而4月通胀超高,同比约70%,迫使央行维持紧缩政策。印度在大型经济体中保持领先,年初同比增长约+7.4%,4月CPI通胀温和,约为3.3%。
巴西第一季度环比增长约+0.8%(同比+2.6%),但IPCA通胀升至同比约5.5%,这限制了政策迅速放松的空间。
“全球格局是一幅由不同速度、不同风险拼成的马赛克。美国技术上经历了一个疲弱的季度,但内需仍在支撑;欧洲呈现平稳回暖但没有突破;中国完成了增长计划,但需要新的内需模式;印度是活力与创新的旗舰;土耳其为这一动力付出了通胀的代价;拉丁美洲(Latin America)在监管与刺激之间寻求平衡。对乌克兰而言,重要的不仅是伙伴国的数据,还有它们的政策:哪里在购买更多钢材和食品,哪里在建设物流和能源,哪里为工程产品供应商打开了窗口。我们的任务是预判的不是过去的需求,而是未来的需求,并在别人占据之前抢占这个细分领域。这意味着:出口风险保险、快速通关通道、用于现代化的长期资金、产业集群专业化,以及——最关键的——执行纪律。没有这些,我们将仍是一个进口国,拥有不断消融的大量储备;有了这些,我们就能成为一个出口国,拥有切实运转的大项目。”Maksym Urakin总结道。
主要结论
综上所述,在第二季度初,乌克兰经济处于一种得以维持的均衡阶段:温和增长、通胀放缓和创纪录的储备,与严重的贸易逆差和高企的债务负担相抗衡。出路在于加快结构性变革:投资工业和物流,扩大高附加值出口,与国际项目协调,并将债务资源转化为提高生产率的动力。正如Maksym Urakin所强调的,“转型的机会窗口已经打开——问题只在于我们能否足够迅速地穿越这扇窗口”。
乌克兰经济指标的更详细分析,可见于Interfax-Ukraine通讯社每月发布的信息分析产品“经济监测”(Economic Monitoring)。
“经济监测”(Economic Monitoring)项目负责人、经济学副博士Maksym Urakin