Principali indicatori economici dell'Ucraina e del mondo a maggio 2025
L'articolo presenta i principali indicatori macroeconomici dell'Ucraina e dell'economia mondiale a fine aprile 2025. L'analisi è stata elaborata sulla base dei dati aggiornati del Servizio statistico statale dell'Ucraina (SSSU), della Banca nazionale dell'Ucraina (NBU), del Fondo monetario internazionale (FMI), della Banca mondiale e dei principali istituti statistici nazionali (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Il direttore del marketing e dello sviluppo di Interfax-Ukraine, Maksym
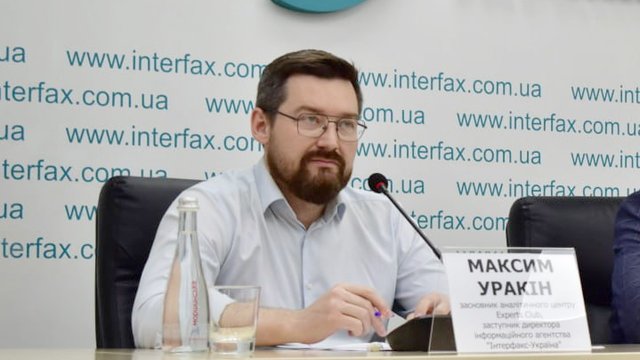
L'articolo presenta i principali indicatori macroeconomici dell'Ucraina e dell'economia mondiale a fine aprile 2025. L'analisi è stata elaborata sulla base dei dati aggiornati del Servizio statistico statale dell'Ucraina (SSSU), della Banca nazionale dell'Ucraina (NBU),
del Fondo monetario internazionale (FMI), della Banca mondiale e dei principali istituti statistici nazionali (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Il direttore del marketing e dello sviluppo di Interfax-Ukraine, Maksym Urakin, dottore di ricerca in scienze economiche e fondatore del centro informativo e analitico «Experts Club», ha presentato una panoramica delle attuali tendenze macroeconomiche.
Indicatori macroeconomici dell'Ucraina
I primi quattro mesi del 2025 sono stati caratterizzati per l'Ucraina da un andamento economico debole ma comunque positivo. Secondo la stima della NBU, il PIL reale è aumentato di circa +0,5% su base annua, e i calcoli operativi del Servizio statistico statale hanno successivamente precisato la dinamica a circa +0,9% annuo e approssimativamente +0,7% trimestrale. Nel contesto della guerra su vasta scala, della costante minaccia a infrastrutture e logistica, della carenza di capitale a lungo termine e dei limitati programmi di investimento, ciò significa innanzitutto il mantenimento della funzionalità del sistema economico.
«Mezzo punto percentuale o persino un punto di crescita non è questione di accelerazione, ma di resistenza. Vediamo una ripresa della domanda interna nel commercio, nella logistica, in alcune nicchie ad alta tecnologia. Ma questa è, in sostanza, una ripresa “sul posto”: senza un massiccio impulso agli investimenti, senza l'espansione dell'export a valore aggiunto, senza risorse accessibili a lungo termine, banche e imprese non potranno crescere di scala. Serve il passaggio dalla sopravvivenza allo sviluppo, attraverso investimenti, progetti industriali e un ecosistema dell'export», sottolinea Maksym Urakin.
La pressione inflazionistica si attenua lentamente. L'inflazione annua ad aprile è stata stimata attorno al 13,1% su base annua, dopo il 14,6% di marzo; la Banca nazionale ha mantenuto il tasso di riferimento al 15,5%, combinando il targeting delle aspettative di inflazione con la stabilizzazione del mercato dei cambi.
«La politica monetaria del 2025 è una questione di equilibrio. Se si stringe troppo, si soffoca l'attività economica e il credito; se si allenta, si ottiene una nuova ondata di inflazione e pressione sul tasso di cambio. Il compito della NBU non è semplicemente “mantenere” il tasso, ma sincronizzarsi con la politica fiscale, i programmi del FMI e il ritmo dei flussi esterni, affinché ogni grivna di riserve lavori per la ripresa e non per tappare buchi operativi», osserva l'esperto.
Il commercio estero resta l'anello debole. Nel periodo gennaio–aprile 2025 le esportazioni di beni sono state stimate in circa 13,31 miliardi di dollari, le importazioni in circa 24,82 miliardi di dollari e il saldo negativo in circa 11,51 miliardi di dollari. Sul piano strutturale le importazioni sono costituite da vettori energetici, attrezzature, trasporti e prodotti chimici; le esportazioni, invece, continuano a dipendere da materie prime e semilavorati.
«Non è un deficit congiunturale, ma strutturale: finché importiamo beni ad alta intensità energetica e componenti tecnologici ed esportiamo materie prime, il rischio per la bilancia dei pagamenti non scomparirà. La via d'uscita è creare catene produttive all'interno del paese, localizzare i componenti, sviluppare in anticipo la logistica e le infrastrutture portuali, assicurare i rischi di guerra e i crediti all'esportazione. Ci serve una politica di trasformazione industriale orientata all'export, non semplicemente il “rimborso dell'IVA”», sottolinea Maksym Urakin.
Un cuscinetto positivo restano le riserve internazionali, che al 1º maggio 2025 hanno raggiunto il massimo storico di circa 46,7 miliardi di dollari. La crescita è stata sostenuta dagli afflussi dai partner e dal calo degli interventi netti della NBU.
«Riserve superiori a 40 miliardi sono un cuscino d'aria, ma non sono la ricchezza del paese. La riserva è un credito di fiducia che va convertito in modernizzazione industriale. Se dissolviamo questa risorsa nei consumi e nelle importazioni, si esaurirà e i problemi strutturali resteranno. Se invece la destiniamo al finanziamento dell'export, all'assicurazione degli investimenti, alle infrastrutture e alle tecnologie, otterremo un moltiplicatore e una crescita della produttività», sottolinea l'economista.
Resta elevato anche il peso del debito: il debito pubblico e garantito complessivo al 30 aprile 2025 era stimato in circa 7,48 trilioni di grivne (l'equivalente di quasi 180 miliardi di dollari). Ciò sostiene la stabilità di bilancio “qui e ora”, ma rende di importanza critica il coordinamento con i programmi internazionali, la ristrutturazione degli obblighi e l'avvio di progetti che generino entrate in valuta.
«Il debito non è un nemico quando lavora per lo sviluppo. Il nostro test di maturità è trasformare la risorsa del debito in investimenti produttivi e non in consumi. Servono filiere di progetti trasparenti: dalla preparazione degli studi di fattibilità al denaro a lungo termine con garanzie statali, dall'assicurazione all'export fino ai parchi industriali e ai cluster. Solo così spezzeremo l'inerzia della dipendenza dalle importazioni», riassume il fondatore di «Experts Club».
Economia globale
Il mondo all'inizio del secondo trimestre 2025 si muove in un regime di crescita moderata con incertezza elevata. Il FMI, nel WEO di aprile, ha stimato la crescita del PIL globale nel 2025 attorno al 2,8%, con un'inflazione che si attenua lentamente ma una geografia della domanda disomogenea. Negli Stati Uniti il PIL reale del primo trimestre, secondo la metodologia annualizzata, è sceso di circa lo 0,3% su base trimestrale a causa della “reimportazione” e della minore spesa pubblica, mentre l'inflazione di fondo misurata dal PCE ad aprile è rimasta intorno al 2,2% su base annua, il che consente alla Fed di mantenere una posizione cauta.
La Cina ha mantenuto circa +5,3% su base annua nel primo trimestre, ma la debolezza del settore immobiliare e la cautela dei consumatori limitano l'orizzonte di un'accelerazione.
L'eurozona, secondo le stime preliminari di fine aprile, ha registrato circa +0,4% su base trimestrale (+1,2% annuo), e l'UE circa +0,3% su base trimestrale, segnando i primi segnali di uscita da una lunga stagnazione. Il Regno Unito è stato un'eccezione positiva tra i paesi del G7, con circa +0,7% su base trimestrale nel primo trimestre. La Turchia ha riferito una forte crescita di circa +7,4% annuo sullo sfondo di un'inflazione altissima, di circa il 70% annuo ad aprile, che costringe la banca centrale a mantenere una linea restrittiva. L'India mantiene la leadership tra le grandi economie con circa +7,4% annuo all'inizio dell'anno e un'inflazione CPI moderata, di circa il 3,3% ad aprile.
Il Brasile ha registrato circa +0,8% su base trimestrale (+2,6% annuo) nel primo trimestre, ma l'inflazione IPCA è salita a circa il 5,5% annuo, il che limita lo spazio per un rapido allentamento della politica monetaria.
«Il quadro globale è un mosaico di velocità diverse e di rischi diversi. Gli Stati Uniti hanno tecnicamente un trimestre debole, ma la domanda interna regge ancora; l'Europa mostra una ripresa graduale senza svolta; la Cina rispetta il piano di crescita, ma ha bisogno di un nuovo modello di domanda interna; l'India è il fiore all'occhiello della dinamica e dell'innovazione; la Turchia ha pagato lo slancio con l'inflazione; l'America Latina si muove in equilibrio tra regolamentazione e stimolo. Per l'Ucraina contano non solo le cifre dei partner, ma anche le loro politiche: dove si acquista più acciaio e prodotti alimentari, dove si costruiscono logistica ed energia, dove si aprono finestre per i fornitori di prodotti ingegneristici. Il nostro compito è indovinare non la domanda passata, ma quella futura, e occupare la nicchia prima che la occupi qualcun altro. Ciò significa: assicurazione dei rischi dell'export, corridoi doganali rapidi, denaro a lungo termine per la modernizzazione, specializzazione dei cluster e, soprattutto, disciplina nell'esecuzione. Senza questo resteremo un paese di importazioni e di grandi riserve che si sciolgono; con questo possiamo diventare un paese di esportazioni e di grandi progetti che funzionano», riassume Maksym Urakin.
Conclusioni principali
In sintesi, all'inizio del secondo trimestre l'economia ucraina si trova in una fase di equilibrio sostenuto: una crescita modesta, il rallentamento dell'inflazione e riserve record si contrappongono a un profondo divario commerciale e a un elevato carico del debito. La soluzione sta nell'accelerare i cambiamenti strutturali: investimenti nell'industria e nella logistica, esportazioni ad alto valore aggiunto, coordinamento con i programmi internazionali e trasformazione della risorsa debito in un motore di produttività. Come sottolinea Maksym Urakin, «la finestra di opportunità per la trasformazione è già aperta: la questione è solo se riusciremo ad attraversarla abbastanza in fretta».
Un'analisi più dettagliata degli indicatori economici dell'Ucraina è disponibile nei prodotti mensili di informazione e analisi «Economic Monitoring» dell'agenzia Interfax-Ukraine.
Responsabile del progetto «Economic Monitoring», candidato in scienze economiche Maksym Urakin