Principales indicadores económicos de Ucrania y del mundo en mayo de 2025
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de abril de 2025. El análisis se ha elaborado a partir de datos actuales del Servicio Estatal de Estadística de Ucrania (SSSU), el Banco Nacional de Ucrania (NBU), el Fondo Monetario Internacional (FMI), el Banco Mundial y las principales oficinas estadísticas nacionales (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). El director de marketing y desarrollo de Interfax-Ukraine, Maksym
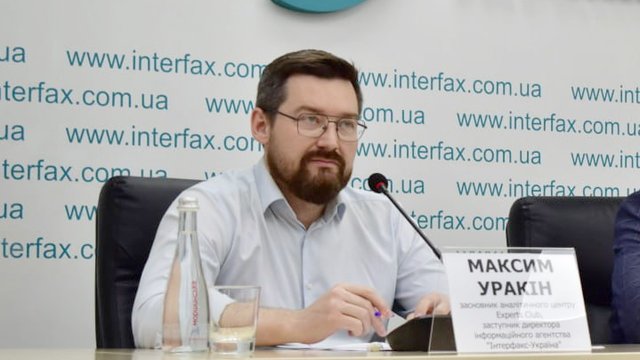
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de abril de 2025. El análisis se ha elaborado a partir de datos actuales del Servicio Estatal de Estadística de Ucrania (SSSU), el Banco Nacional de Ucrania (NBU),
el Fondo Monetario Internacional (FMI), el Banco Mundial y las principales oficinas estadísticas nacionales (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). El director de marketing y desarrollo de Interfax-Ukraine, Maksym Urakin, candidato en Ciencias Económicas y fundador del centro de información y análisis «Experts Club», presentó un panorama de las tendencias macroeconómicas actuales.
Indicadores macroeconómicos de Ucrania
Los primeros cuatro meses de 2025 estuvieron marcados para Ucrania por un movimiento económico débil, pero aun así positivo. Según la estimación del NBU, el PIB real creció alrededor de un +0,5 % interanual, y los cálculos operativos del Servicio Estatal de Estadística precisaron posteriormente la dinámica en torno a un +0,9 % interanual y aproximadamente un +0,7 % intertrimestral. En el contexto de la guerra a gran escala, la amenaza constante para la infraestructura y la logística, la escasez de capital a largo plazo y los limitados programas de inversión, esto significa ante todo mantener la funcionalidad del sistema económico.
«Medio punto porcentual o incluso un punto de crecimiento no es cuestión de acelerar a fondo, sino de resistencia. Vemos una reactivación de la demanda interna en el comercio, la logística y algunos nichos de alta tecnología. Pero esto es, en esencia, una recuperación “en el sitio”: sin un impulso inversor masivo, sin ampliar las exportaciones con valor añadido, sin recursos accesibles a largo plazo, los bancos y las empresas no podrán escalar. Hace falta pasar de la supervivencia al desarrollo, mediante inversiones, proyectos industriales y un ecosistema exportador», subraya Maksym Urakin.
La presión inflacionista se debilita lentamente. La inflación anual en abril se estimó en torno al 13,1 % interanual, tras el 14,6 % de marzo; el Banco Nacional mantuvo el tipo de interés clave en el 15,5 %, combinando el control de las expectativas de inflación con la estabilización del mercado de divisas.
«La política monetaria de 2025 es una cuestión de equilibrio. Si se aprieta demasiado, se ahoga la actividad empresarial y el crédito; si se afloja, se obtiene una nueva oleada de inflación y presión sobre el tipo de cambio. La tarea del NBU no es simplemente “mantener” el tipo de interés, sino sincronizarse con la política fiscal, los programas del FMI y el ritmo de los ingresos externos, para que cada grivna de las reservas trabaje en favor de la recuperación y no para tapar agujeros operativos», señala el experto.
El comercio exterior sigue siendo el eslabón débil. En enero–abril de 2025, las exportaciones de mercancías se estimaron en unos 13.310 millones de dólares, las importaciones en unos 24.820 millones y el saldo negativo en aproximadamente 11.510 millones. Estructuralmente, las importaciones se componen de portadores de energía, equipos, transporte y productos químicos; las exportaciones, por su parte, siguen dependiendo de materias primas y semielaborados.
«No es un déficit coyuntural, sino estructural: mientras importemos bienes de alto consumo energético y componentes tecnológicos y exportemos materias primas, el riesgo para la balanza de pagos no desaparecerá. La salida está en crear cadenas de producción dentro del país, localizar componentes, desarrollar por anticipado la logística y la infraestructura portuaria, asegurar los riesgos de guerra y asegurar los créditos a la exportación. Necesitamos una política de transformación industrial orientada a la exportación, y no simplemente la “devolución del IVA”», subraya Maksym Urakin.
Un colchón positivo siguen siendo las reservas internacionales, que a 1 de mayo de 2025 alcanzaron un máximo histórico de unos 46.700 millones de dólares. El aumento lo propiciaron los ingresos procedentes de los socios y la reducción de las intervenciones netas del NBU.
«Unas reservas de más de 40.000 millones son un colchón de aire, pero no la riqueza del país. La reserva es un crédito de confianza que hay que convertir en modernización industrial. Si diluimos este recurso en consumo e importaciones, se acabará y los problemas estructurales seguirán ahí. En cambio, si lo destinamos a financiar las exportaciones, asegurar las inversiones, la infraestructura y la tecnología, obtendremos un multiplicador y un aumento de la productividad», subraya el economista.
También sigue siendo elevada la carga de la deuda: la deuda pública y garantizada total a 30 de abril de 2025 se estimaba en unos 7,48 billones de grivnas (el equivalente a casi 180.000 millones de dólares). Esto sostiene la estabilidad presupuestaria “aquí y ahora”, pero hace críticamente importante la coordinación con los programas internacionales, la reestructuración de las obligaciones y la puesta en marcha de proyectos que generen ingresos en divisas.
«La deuda no es un enemigo cuando trabaja para el desarrollo. Nuestra prueba de madurez es convertir el recurso de la deuda en inversión productiva y no en consumo. Hacen falta cadenas de proyectos transparentes: desde la preparación de estudios de viabilidad hasta dinero a largo plazo con garantías estatales, desde el seguro a la exportación hasta parques industriales y clústeres. Solo así romperemos la inercia de la dependencia de las importaciones», resume el fundador de «Experts Club».
Economía mundial
El mundo inicia el segundo trimestre de 2025 avanzando en un régimen de crecimiento moderado con una incertidumbre elevada. El FMI, en su WEO de abril, estimó el crecimiento del PIB mundial en 2025 en torno al 2,8 %, con una inflación que se atenúa lentamente pero una geografía de la demanda heterogénea. En Estados Unidos, el PIB real del primer trimestre, según la metodología anualizada, cayó aproximadamente un 0,3 % intertrimestral por la “reimportación” y un menor gasto público, mientras que la inflación subyacente medida por el PCE en abril se mantuvo en torno al 2,2 % interanual, lo que permite a la Fed mantener una postura prudente.
China mantuvo en torno al +5,3 % interanual en el primer trimestre, aunque la debilidad del sector inmobiliario y la cautela de los consumidores limitan el horizonte de aceleración.
La eurozona, según las estimaciones preliminares de finales de abril, sumó en torno a un +0,4 % intertrimestral (+1,2 % interanual), y la UE alrededor de un +0,3 % intertrimestral, registrando las primeras señales de salida de un largo estancamiento. El Reino Unido fue una excepción positiva dentro del G7, con aproximadamente un +0,7 % intertrimestral en el primer trimestre. Turquía informó de un fuerte crecimiento de en torno al +7,4 % interanual en un contexto de inflación extremadamente alta, de en torno al 70 % interanual en abril, que obliga al banco central a mantener una política restrictiva. India mantiene el liderazgo entre las grandes economías con en torno a un +7,4 % interanual a comienzos de año y una inflación IPC moderada, de en torno al 3,3 % en abril.
Brasil mostró en torno a un +0,8 % intertrimestral (+2,6 % interanual) en el primer trimestre, pero la inflación IPCA subió hasta aproximadamente el 5,5 % interanual, lo que limita el margen para una relajación rápida de la política.
«El panorama global es un mosaico de distintas velocidades y distintos riesgos. Estados Unidos tiene técnicamente un trimestre débil, pero la demanda interna aún aguanta; Europa muestra una recuperación gradual sin despegue; China cumple el plan de crecimiento, pero necesita un nuevo modelo de demanda interna; India es el buque insignia del dinamismo y la innovación; Turquía ha pagado el impulso con inflación; América Latina equilibra entre la regulación y el estímulo. Para Ucrania importan no solo las cifras de los socios, sino también sus políticas: dónde compran más acero y alimentos, dónde construyen logística y energía, dónde se abren ventanas para los proveedores de productos de ingeniería. Nuestra tarea es adivinar no la demanda pasada, sino la futura, y ocupar el nicho antes de que lo ocupe otro. Esto significa: seguros de riesgos de exportación, corredores aduaneros rápidos, dinero a largo plazo para la modernización, especialización de los clústeres y, lo fundamental, disciplina de ejecución. Sin esto seguiremos siendo un país de importaciones y de grandes reservas que se derriten; con esto podemos convertirnos en un país de exportaciones y de grandes proyectos que funcionan», resume Maksym Urakin.
Conclusiones principales
En resumen, al comienzo del segundo trimestre la economía ucraniana se encuentra en una fase de equilibrio sostenido: un crecimiento modesto, la desaceleración de la inflación y unas reservas récord hacen frente a un profundo déficit comercial y a una elevada carga de deuda. La solución está en acelerar los cambios estructurales: inversión en la industria y la logística, exportaciones de alto valor añadido, coordinación con los programas internacionales y conversión del recurso de la deuda en un motor de productividad. Como subraya Maksym Urakin, «la ventana de oportunidad para la transformación ya está abierta; la cuestión es solo si lograremos atravesarla con suficiente rapidez».
Un análisis más detallado de los indicadores económicos de Ucrania está disponible en los productos mensuales de información y análisis «Economic Monitoring» de la agencia Interfax-Ukraine.
Director del proyecto «Economic Monitoring», candidato en Ciencias Económicas Maksym Urakin