Główne wskaźniki gospodarcze Ukrainy i świata na maj 2025 roku
Artykuł przedstawia kluczowe wskaźniki makroekonomiczne Ukrainy i gospodarki światowej na koniec kwietnia 2025 roku. Analizę przygotowano na podstawie aktualnych danych Państwowej Służby Statystycznej Ukrainy (SSSU), Narodowego Banku Ukrainy (NBU), Międzynarodowego Funduszu Walutowego (MFW), Banku Światowego, a także czołowych krajowych urzędów statystycznych (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Dyrektor ds. marketingu i rozwoju Interfax-Ukraine Maksym
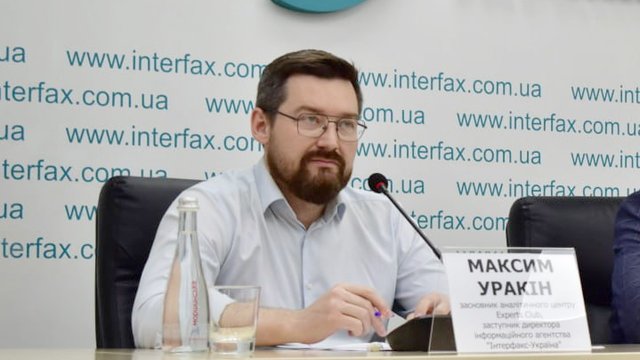
Artykuł przedstawia kluczowe wskaźniki makroekonomiczne Ukrainy i gospodarki światowej na koniec kwietnia 2025 roku. Analizę przygotowano na podstawie aktualnych danych Państwowej Służby Statystycznej Ukrainy (SSSU), Narodowego Banku Ukrainy (NBU),
Międzynarodowego Funduszu Walutowego (MFW), Banku Światowego, a także czołowych krajowych urzędów statystycznych (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Dyrektor ds. marketingu i rozwoju Interfax-Ukraine Maksym Urakin, kandydat nauk ekonomicznych i założyciel centrum informacyjno-analitycznego „Experts Club”, przedstawił przegląd aktualnych trendów makroekonomicznych.
Wskaźniki makroekonomiczne Ukrainy
Pierwsze cztery miesiące 2025 roku przyniosły Ukrainie słabe, ale jednak dodatnie ożywienie gospodarki. Według szacunków NBU realny PKB wzrósł o około +0,5% w ujęciu rocznym, a operacyjne obliczenia Państwowej Służby Statystycznej następnie doprecyzowały dynamikę do około +0,9% r/r i mniej więcej +0,7% kw/kw. W kontekście wojny na pełną skalę, stałego zagrożenia dla infrastruktury i logistyki, deficytu długoterminowego kapitału i ograniczonych programów inwestycyjnych oznacza to przede wszystkim utrzymanie funkcjonalności systemu gospodarczego.
„Pół procenta czy nawet procent wzrostu to nie kwestia przyspieszenia, lecz wytrzymałości. Widzimy ożywienie popytu wewnętrznego w handlu, logistyce, niektórych niszach wysokich technologii. Ale to w istocie odbudowa ‚w miejscu’: bez masowego impulsu inwestycyjnego, bez rozszerzenia eksportu z wartością dodaną, bez dostępnych długoterminowych środków banki i biznes nie będą w stanie się skalować. Potrzebne jest przejście od przetrwania do rozwoju – poprzez inwestycje, projekty przemysłowe i ekosystem eksportowy”, podkreśla Maksym Urakin.
Presja inflacyjna powoli słabnie. Roczną inflację w kwietniu szacowano na około 13,1% r/r po 14,6% w marcu; Bank Narodowy utrzymywał stopę kluczową na poziomie 15,5%, łącząc targetowanie oczekiwań inflacyjnych ze stabilizacją rynku walutowego.
„Polityka monetarna w wersji z 2025 roku to kwestia równowagi. Jeśli przykręcimy za mocno – zdusimy aktywność gospodarczą i kredytowanie, jeśli poluzujemy – dostaniemy nową falę inflacji i presję na kurs. Zadaniem NBU nie jest po prostu ‚utrzymywać’ stopę, lecz synchronizować się z polityką fiskalną, programami MFW i tempem napływów zewnętrznych, aby każda hrywna rezerw pracowała na odbudowę, a nie na łatanie dziur operacyjnych”, zauważa ekspert.
Handel zagraniczny pozostaje słabym ogniwem. W okresie styczeń–kwiecień 2025 roku eksport towarów szacowano na około 13,31 mld USD, import – na około 24,82 mld USD, ujemne saldo – na około 11,51 mld USD. Strukturalnie import tworzą nośniki energii, sprzęt, transport i chemia; eksport natomiast nadal zależy od surowców i półproduktów.
„To nie deficyt sytuacyjny, lecz strukturalny: dopóki importujemy towary energochłonne i komponenty technologiczne, a eksportujemy surowce, ryzyko dla bilansu płatniczego nie zniknie. Wyjściem jest tworzenie łańcuchów produkcyjnych w kraju, lokalizacja komponentów, wyprzedzający rozwój logistyki i infrastruktury portowej, ubezpieczenie ryzyk wojennych oraz ubezpieczenie kredytów eksportowych. Potrzebna jest nam polityka eksportowej transformacji przemysłowej, a nie tylko ‚zwrot VAT’”, podkreśla Maksym Urakin.
Pozytywnym buforem pozostają rezerwy międzynarodowe, które na 1 maja 2025 roku osiągnęły historyczne maksimum około 46,7 mld USD. Wzrost zapewniły wpływy od partnerów i zmniejszenie netto interwencji NBU.
„Rezerwy przekraczające 40 miliardów to poduszka powietrzna, ale nie bogactwo kraju. Rezerwa to kredyt zaufania, który trzeba przekształcić w modernizację przemysłową. Jeśli rozpuścimy ten zasób w konsumpcji i imporcie, wyczerpie się, a problemy strukturalne pozostaną. Jeśli natomiast skierujemy go na finansowanie eksportu, ubezpieczanie inwestycji, infrastrukturę i technologie – otrzymamy mnożnik i wzrost produktywności”, podkreśla ekonomista.
Wysokie pozostaje także obciążenie zadłużeniem: łączny dług państwowy i gwarantowany na 30 kwietnia 2025 roku szacowano na około 7,48 bln UAH (równowartość prawie 180 mld USD). To wspiera stabilność budżetową „tu i teraz”, ale sprawia, że krytycznie ważna jest koordynacja z programami międzynarodowymi, restrukturyzacją zobowiązań i uruchomieniem projektów generujących wpływy walutowe.
„Dług nie jest wrogiem, gdy pracuje na rozwój. Naszym testem dojrzałości jest przekierowanie zasobu długu na inwestycje produkcyjne, a nie na konsumpcję. Potrzebne są przejrzyste potoki projektów: od przygotowania studiów wykonalności po długoterminowe finansowanie z gwarancjami państwowymi, od ubezpieczeń eksportowych po parki przemysłowe i klastry. Tylko tak przełamiemy inercję zależności od importu”, podsumowuje założyciel „Experts Club”.
Gospodarka światowa
Świat na starcie drugiego kwartału 2025 roku porusza się w trybie umiarkowanego wzrostu przy podwyższonej niepewności. MFW w kwietniowym WEO oszacował globalny przyrost PKB w 2025 roku na około 2,8% przy powolnym wygasaniu inflacji, ale zróżnicowanej geografii popytu. W USA realny PKB w pierwszym kwartale według metodologii annualized spadł o około 0,3% kw/kw z powodu „reimportu” i słabszych wydatków państwa, a jednocześnie inflacja bazowa PCE w kwietniu utrzymywała się na poziomie około 2,2% r/r, co pozwala Fed zachować powściągliwe stanowisko.
Chiny utrzymały około +5,3% r/r w pierwszym kwartale, jednak słabość nieruchomości i ostrożność konsumentów ograniczają horyzont przyspieszenia.
Strefa euro według wstępnych szacunków z końca kwietnia zwiększyła PKB o około +0,4% kw/kw (+1,2% r/r), a UE – o około +0,3% kw/kw, odnotowując pierwsze oznaki wychodzenia z długotrwałej stagnacji. Wielka Brytania stała się pozytywnym wyjątkiem wśród G7, z wynikiem około +0,7% kw/kw w pierwszym kwartale. Turcja odnotowała silny wzrost około +7,4% r/r na tle bardzo wysokiej inflacji około 70% r/r w kwietniu, co zmusza bank centralny do utrzymywania twardego kursu. Indie utrzymują przywództwo wśród dużych gospodarek z wynikiem około +7,4% r/r na początku roku przy umiarkowanej inflacji CPI około 3,3% w kwietniu.
Brazylia wykazała około +0,8% kw/kw (+2,6% r/r) w pierwszym kwartale, ale inflacja IPCA wzrosła do około 5,5% r/r, co ogranicza przestrzeń do szybkiego łagodzenia polityki.
„Globalny obraz to mozaika różnych prędkości i różnych ryzyk. USA mają technicznie słaby kwartał, ale popyt wewnętrzny jeszcze się trzyma; Europa wykazuje płynne ożywienie bez przełomu; Chiny realizują plan wzrostu, ale potrzebują nowego modelu popytu wewnętrznego; Indie to flagowy okręt dynamiki i innowacji; Turcja zapłaciła za impuls ceną inflacji; Ameryka Łacińska balansuje między regulacją a stymulacją. Dla Ukrainy ważne są nie tylko liczby partnerów, lecz także ich polityka: gdzie kupują więcej stali i żywności, gdzie budują logistykę i energetykę, gdzie otwierają się okna dla dostawców produkcji inżynieryjnej. Naszym zadaniem jest odgadnąć nie przeszły, lecz przyszły popyt i zająć niszę, zanim zajmie ją ktoś inny. Oznacza to: ubezpieczenie ryzyk eksportowych, szybkie korytarze celne, długoterminowe środki na modernizację, specjalizację klastrów i – co kluczowe – dyscyplinę wykonania. Bez tego pozostaniemy krajem importu i dużych rezerw, które topnieją; z tym możemy stać się krajem eksportu i dużych projektów, które działają”, podsumowuje Maksym Urakin.
Główne wnioski
Podsumowując, ukraińska gospodarka na początku drugiego kwartału znajduje się w fazie podtrzymywanej równowagi: skromny wzrost, spowolnienie inflacji i rekordowe rezerwy stoją naprzeciw głębokiej luki w handlu i wysokiego obciążenia długiem. Rozwiązanie leży w przyspieszeniu zmian strukturalnych: inwestycjach w przemysł i logistykę, eksporcie o wysokiej wartości dodanej, koordynacji z programami międzynarodowymi oraz przekształceniu zasobu długu w czynnik wzrostu produktywności. Jak podkreśla Maksym Urakin, „okno możliwości dla transformacji jest już otwarte – pytanie tylko, czy zdołamy przejść przez nie dostatecznie szybko”.
Bardziej szczegółowa analiza wskaźników gospodarczych Ukrainy jest dostępna w miesięcznych produktach informacyjno-analitycznych „Economic Monitoring” agencji Interfax-Ukraine.
Kierownik projektu „Economic Monitoring”, kandydat nauk ekonomicznych Maksym Urakin