מדדי הכלכלה העיקריים של אוקראינה והעולם נכון למאי 2025
המאמר מציג את המדדים המקרו-כלכליים המרכזיים של אוקראינה ושל הכלכלה העולמית נכון לסוף אפריל 2025. הניתוח הוכן על בסיס נתונים עדכניים של שירות הסטטיסטיקה הממלכתי של אוקראינה (State Statistics Service of Ukraine, SSSU), הבנק הלאומי של אוקראינה (NBU), קרן המטבע הבין-לאומית (International Monetary Fund, IMF), הבנק העולמי (World Bank), וכן משרדי הסטטיסטיקה הלאומיים המובילים (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). מנהל השיווק והפיתוח של Interfax-Ukraine, Maksym
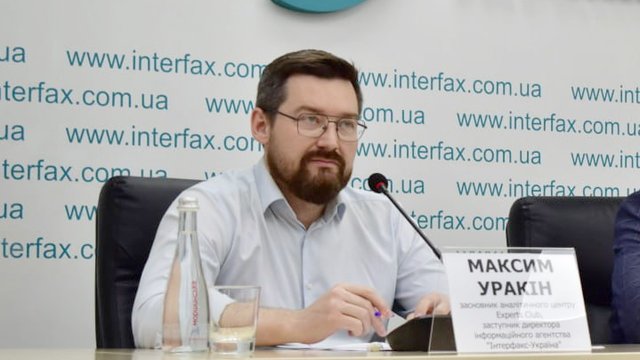
המאמר מציג את המדדים המקרו-כלכליים המרכזיים של אוקראינה ושל הכלכלה העולמית נכון לסוף אפריל 2025. הניתוח הוכן על בסיס נתונים עדכניים של שירות הסטטיסטיקה הממלכתי של אוקראינה (State Statistics Service of Ukraine, SSSU), הבנק הלאומי של אוקראינה (NBU),
קרן המטבע הבין-לאומית (International Monetary Fund, IMF), הבנק העולמי (World Bank), וכן משרדי הסטטיסטיקה הלאומיים המובילים (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). מנהל השיווק והפיתוח של Interfax-Ukraine, Maksym Urakin, מועמד למדעי הכלכלה (Candidate of Economic Sciences) ומייסד המרכז המידעי-אנליטי "Experts Club", הציג סקירה של המגמות המקרו-כלכליות הנוכחיות.
מדדים מקרו-כלכליים של אוקראינה
ארבעת החודשים הראשונים של 2025 התאפיינו באוקראינה בתנועה כלכלית חלשה אך עדיין חיובית. לפי הערכת NBU, התמ"ג הריאלי גדל בכ-0.5%+ בהשוואה שנתית, והחישובים המהירים של שירות הסטטיסטיקה הממלכתי (State Statistics Service) דייקו לאחר מכן את הדינמיקה לכ-0.9%+ משנה לשנה ולכ-0.7%+ מרבעון לרבעון. בהקשר של מלחמה בקנה מידה מלא, איום מתמיד על התשתיות והלוגיסטיקה, מחסור בהון ארוך טווח ותוכניות השקעה מוגבלות, פירוש הדבר קודם כול שמירה על תפקודה של המערכת הכלכלית.
"חצי אחוז או אפילו אחוז צמיחה – זה לא עניין של האצה, אלא של סבולת. אנו רואים התעוררות של הביקוש הפנימי במסחר, בלוגיסטיקה ובנישות היי-טק מסוימות. אבל זו, בעיקרון, התאוששות 'במקום': בלי דחיפה השקעתית מסיבית, בלי הרחבת יצוא בעל ערך מוסף, בלי משאב ארוך טווח זמין, הבנקים והעסקים לא יוכלו להתרחב. נדרש מעבר מהישרדות לפיתוח – באמצעות השקעות, פרויקטים תעשייתיים ואקוסיסטמה של יצוא", מדגיש Maksym Urakin.
לחץ האינפלציה נחלש לאט. האינפלציה השנתית באפריל הוערכה בכ-13.1% משנה לשנה לאחר 14.6% במרץ; הבנק הלאומי החזיק את הריבית המרכזית ברמה של 15.5%, תוך שילוב של יעד לציפיות האינפלציה עם ייצוב שוק המט"ח.
"המדיניות המוניטרית בדגם 2025 היא עניין של איזון. אם נלחץ יותר מדי – נחנוק את הפעילות העסקית ואת האשראי; אם נרפה – נקבל גל אינפלציה חדש ולחץ על שער החליפין. משימת NBU אינה רק 'להחזיק' את הריבית, אלא להסתנכרן עם המדיניות הפיסקלית, עם תוכניות IMF ועם קצב ההזרמות החיצוניות, כדי שכל גריבנה של הרזרבות תעבוד למען ההתאוששות ולא לסתימת חורים תפעוליים", מציין המומחה.
הסחר החוץ נותר החוליה החלשה. בתקופה ינואר–אפריל 2025 הוערך יצוא הסחורות בכ-13.31 מיליארד דולר, היבוא – בכ-24.82 מיליארד דולר, והגירעון – בכ-11.51 מיליארד דולר. מבחינה מבנית היבוא מורכב מנשאי אנרגיה, ציוד, כלי תחבורה וכימיקלים; ואילו היצוא ממשיך להיות תלוי בחומרי גלם ובמוצרי ביניים.
"זה לא גירעון מקרי אלא מבני: כל עוד אנו מייבאים סחורות עתירות אנרגיה ורכיבים טכנולוגיים ומייצאים חומרי גלם, הסיכון למאזן התשלומים לא ייעלם. הפתרון הוא ביצירת שרשראות ייצור בתוך המדינה, בהתאמה מקומית של רכיבים, בפיתוח מקדים של הלוגיסטיקה ותשתיות הנמלים, בביטוח סיכוני מלחמה ובביטוח אשראי ליצוא. אנו זקוקים למדיניות של טרנספורמציה תעשייתית ליצוא, ולא רק ל'החזר מע"מ'", מדגיש Maksym Urakin.
הרזרבות הבין-לאומיות נותרות כרית ביטחון חיובית; ב-1 במאי 2025 הן הגיעו לשיא היסטורי של כ-46.7 מיליארד דולר. הצמיחה נבעה מהזרמות מצד השותפות ומירידה בהתערבויות נטו של NBU.
"רזרבות של למעלה מ-40 מיליארד הן כרית אוויר, אך אינן עושרה של המדינה. רזרבה היא אשראי של אמון שיש להמיר למודרניזציה תעשייתית. אם נמסמס את המשאב הזה בצריכה וביבוא, הוא יסתיים, והבעיות המבניות יישארו. אם נפנה אותו למימון יצוא, לביטוח השקעות, לתשתיות ולטכנולוגיות – נקבל מכפיל וצמיחה בפריון", מדגיש הכלכלן.
גם נטל החוב נותר גבוה: סך החוב הממשלתי והמובטח ב-30 באפריל 2025 הוערך בכ-7.48 טריליון גריבנה (UAH) (שווה ערך לכמעט 180 מיליארד דולר). הדבר תומך ביציבות התקציבית "כאן ועכשיו", אך הופך לקריטי את התיאום עם תוכניות בין-לאומיות, את הסדרת מבנה ההתחייבויות ואת השקת הפרויקטים המניבים הכנסות במטבע חוץ.
"חוב אינו אויב כשהוא עובד למען הפיתוח. מבחן הבשלות שלנו הוא להפוך את משאב החוב להשקעות יצרניות ולא לצריכה. נדרשים מסלולי פרויקטים שקופים: מהכנת תיקי היתכנות ועד כסף ארוך טווח בערבויות ממשלתיות, מביטוח יצוא ועד פארקים תעשייתיים וקלאסטרים. רק כך נשבור את האינרציה של התלות ביבוא", מסכם מייסד "Experts Club".
הכלכלה העולמית
העולם בפתח הרבעון השני של 2025 נע במצב של צמיחה מתונה עם אי-ודאות מוגברת. IMF בדוח WEO של אפריל העריך את הצמיחה העולמית בתמ"ג ב-2025 בכ-2.8%, עם דעיכה איטית של האינפלציה אך גיאוגרפיה לא אחידה של הביקוש. בארצות הברית התמ"ג הריאלי ברבעון הראשון, לפי שיטת ה-annualized, ירד בכ-0.3% מרבעון לרבעון בשל "יבוא חוזר" והוצאות ממשלתיות חלשות יותר, ובה בעת האינפלציה הבסיסית לפי PCE באפריל נותרה בכ-2.2% משנה לשנה, מה שמאפשר ל-Fed לשמור על עמדה מרוסנת.
סין שמרה ברבעון הראשון על כ-5.3%+ משנה לשנה, אך חולשת הנדל"ן וזהירות הצרכנים מגבילות את אופק ההאצה.
אזור היורו, לפי הערכות ראשוניות לסוף אפריל, גדל בכ-0.4%+ מרבעון לרבעון (1.2%+ משנה לשנה), והאיחוד האירופי – בכ-0.3%+ מרבעון לרבעון, ורושם את הסימנים הראשונים ליציאה מקיפאון ממושך. בריטניה הייתה חריג חיובי בקרב ה-G7 עם כ-0.7%+ מרבעון לרבעון ברבעון הראשון. טורקיה דיווחה על צמיחה חזקה של כ-7.4%+ משנה לשנה על רקע אינפלציה גבוהה במיוחד של כ-70% משנה לשנה באפריל, המאלצת את הבנק המרכזי לשמור על קו נוקשה. הודו שומרת על ההובלה בקרב הכלכלות הגדולות עם כ-7.4%+ משנה לשנה בתחילת השנה ואינפלציית CPI מתונה של כ-3.3% באפריל.
ברזיל הציגה ברבעון הראשון כ-0.8%+ מרבעון לרבעון (2.6%+ משנה לשנה), אך אינפלציית IPCA עלתה לכ-5.5% משנה לשנה, מה שמצמצם את המרחב להקלה מהירה במדיניות.
"התמונה העולמית היא פסיפס של מהירויות שונות וסיכונים שונים. לארצות הברית מבחינה טכנית יש רבעון חלש, אך הביקוש הפנימי עדיין מחזיק מעמד; אירופה מציגה התעוררות הדרגתית בלי פריצת דרך; סין עומדת בתוכנית הצמיחה, אך זקוקה למודל חדש של ביקוש פנימי; הודו היא ספינת הדגל של הדינמיקה והחדשנות; טורקיה שילמה על הדחף במחיר האינפלציה; אמריקה הלטינית (Latin America) מאזנת בין ויסות לבין עידוד. עבור אוקראינה חשובים לא רק המספרים של השותפות אלא גם המדיניות שלהן: היכן קונים יותר פלדה ומזון, היכן בונים לוגיסטיקה ואנרגיה, היכן נפתחים חלונות לספקים של מוצרי הנדסה. משימתנו היא לנחש לא את הביקוש בעבר אלא את הביקוש העתידי, ולתפוס את הנישה לפני שמישהו אחר יתפוס אותה. זה אומר: ביטוח סיכוני יצוא, מסדרונות מכס מהירים, כסף ארוך טווח למודרניזציה, התמחות של קלאסטרים ו– מה שמרכזי – משמעת ביצוע. בלי זה נישאר מדינה של יבוא ושל רזרבות גדולות שנמסות; עם זה נוכל להפוך למדינה של יצוא ושל פרויקטים גדולים שעובדים", מסכם Maksym Urakin.
מסקנות עיקריות
לסיכום, בתחילת הרבעון השני הכלכלה האוקראינית נמצאת בשלב של שיווי משקל מתמשך: צמיחה מתונה, האטה באינפלציה ועתודות שיא ניצבות מול פער סחר עמוק ונטל חוב גבוה. הפתרון טמון בהאצת שינויים מבניים: השקעות בתעשייה ובלוגיסטיקה, יצוא בעל ערך מוסף גבוה, תיאום עם תוכניות בין-לאומיות והפיכת משאב החוב למנוע של פריון. כפי שמדגיש Maksym Urakin, "חלון ההזדמנויות לשינוי כבר פתוח – השאלה היחידה היא אם נצליח לעבור דרכו מהר מספיק".
ניתוח מפורט יותר של המדדים הכלכליים של אוקראינה זמין במוצרי המידע והניתוח החודשיים "Economic Monitoring" של סוכנות Interfax-Ukraine.
ראש הפרויקט "Economic Monitoring", קנדידט למדעי הכלכלה Maksym Urakin