Principaux indicateurs économiques de l'Ukraine et du monde pour mai 2025
L'article présente les principaux indicateurs macroéconomiques de l'Ukraine et de l'économie mondiale à la fin avril 2025. L'analyse a été préparée sur la base de données actuelles du Service national des statistiques d'Ukraine (SSSU), de la Banque nationale d'Ukraine (NBU), du Fonds monétaire international (FMI), de la Banque mondiale, ainsi que des principaux instituts statistiques nationaux (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Le directeur du marketing et du développement d'Interfax-Ukraine, Maksym
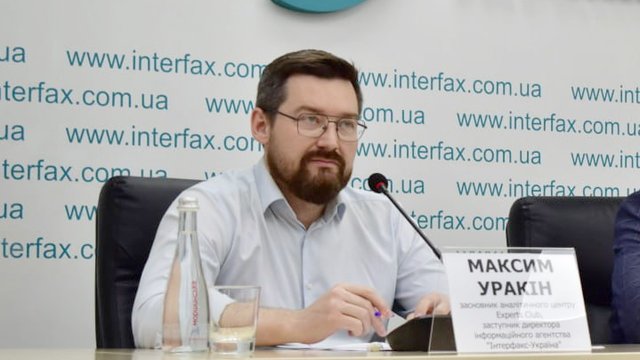
L'article présente les principaux indicateurs macroéconomiques de l'Ukraine et de l'économie mondiale à la fin avril 2025. L'analyse a été préparée sur la base de données actuelles du Service national des statistiques d'Ukraine (SSSU), de la Banque nationale d'Ukraine (NBU),
du Fonds monétaire international (FMI), de la Banque mondiale, ainsi que des principaux instituts statistiques nationaux (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Le directeur du marketing et du développement d'Interfax-Ukraine, Maksym Urakin, candidat en sciences économiques et fondateur du centre d'information et d'analyse « Experts Club », a présenté un aperçu des tendances macroéconomiques actuelles.
Indicateurs macroéconomiques de l'Ukraine
Les quatre premiers mois de 2025 ont été marqués pour l'Ukraine par une dynamique économique faible, mais néanmoins positive. Selon l'estimation de la NBU, le PIB réel a progressé d'environ +0,5 % en glissement annuel, et les calculs opérationnels du Service national des statistiques ont ensuite précisé cette dynamique à environ +0,9 % sur un an et approximativement +0,7 % sur un trimestre. Dans le contexte d'une guerre à grande échelle, de la menace permanente pesant sur les infrastructures et la logistique, du déficit de capital à long terme et de programmes d'investissement limités, cela signifie avant tout le maintien du fonctionnement du système économique.
« Un demi-point, voire un point de croissance, ce n'est pas une question d'accélération, mais d'endurance. Nous voyons une reprise de la demande intérieure dans le commerce, la logistique et certaines niches de haute technologie. Mais il s'agit, au fond, d'une reprise “sur place” : sans impulsion massive d'investissement, sans élargissement des exportations à valeur ajoutée, sans ressources accessibles à long terme, les banques et les entreprises ne pourront pas changer d'échelle. Il faut passer de la survie au développement, grâce à l'investissement, aux projets industriels et à un écosystème d'exportation », souligne Maksym Urakin.
La pression inflationniste s'atténue lentement. L'inflation annuelle en avril était estimée à environ 13,1 % sur un an, après 14,6 % en mars ; la Banque nationale a maintenu son taux directeur à 15,5 %, combinant le ciblage des anticipations d'inflation et la stabilisation du marché des changes.
« La politique monétaire version 2025 est une affaire d'équilibre. Si l'on serre trop, on étouffe l'activité économique et le crédit ; si l'on relâche, on obtient une nouvelle vague d'inflation et une pression sur le taux de change. La tâche de la NBU n'est pas simplement de “maintenir” le taux, mais de se synchroniser avec la politique budgétaire, les programmes du FMI et le rythme des entrées extérieures, afin que chaque hryvnia de réserves travaille pour la reconstruction et non pour colmater des brèches opérationnelles », note l'expert.
Le commerce extérieur reste le maillon faible. Sur la période janvier–avril 2025, les exportations de biens étaient estimées à environ 13,31 milliards de dollars, les importations à environ 24,82 milliards de dollars, et le solde négatif à environ 11,51 milliards de dollars. Sur le plan structurel, les importations se composent de produits énergétiques, d'équipements, de véhicules et de produits chimiques ; les exportations, elles, continuent de dépendre des matières premières et des produits semi-finis.
« Ce n'est pas un déficit conjoncturel, mais structurel : tant que nous importons des biens énergivores et des composants technologiques et que nous exportons des matières premières, le risque pour la balance des paiements ne disparaîtra pas. La solution passe par la création de chaînes de production dans le pays, la localisation des composants, le développement anticipé de la logistique et des infrastructures portuaires, l'assurance des risques de guerre et l'assurance des crédits à l'exportation. Il nous faut une politique de transformation industrielle tournée vers l'exportation, et pas simplement un “remboursement de la TVA” », souligne Maksym Urakin.
Les réserves internationales restent un tampon positif : au 1er mai 2025, elles ont atteint un record historique d'environ 46,7 milliards de dollars. Cette hausse a été permise par les apports des partenaires et par la baisse des interventions nettes de la NBU.
« Des réserves de plus de 40 milliards sont un coussin d'air, mais pas la richesse du pays. La réserve est un crédit de confiance qu'il faut convertir en modernisation industrielle. Si nous diluons cette ressource dans la consommation et les importations, elle sera épuisée, mais les problèmes structurels demeureront. Si, en revanche, nous la consacrons au financement des exportations, à l'assurance des investissements, aux infrastructures et aux technologies, nous obtiendrons un effet multiplicateur et une hausse de la productivité », souligne l'économiste.
La charge de la dette reste elle aussi élevée : la dette publique et garantie totale au 30 avril 2025 était estimée à environ 7,48 billions de hryvnias (l'équivalent de près de 180 milliards de dollars). Cela soutient la stabilité budgétaire “ici et maintenant”, mais rend essentielles la coordination avec les programmes internationaux, la restructuration des engagements et le lancement de projets générateurs de recettes en devises.
« La dette n'est pas un ennemi lorsqu'elle travaille pour le développement. Notre test de maturité consiste à transformer la ressource de la dette en investissements productifs et non en consommation. Il nous faut des filières de projets transparentes : de la préparation des études de faisabilité aux financements longs sous garanties de l'État, de l'assurance à l'exportation aux parcs industriels et aux clusters. C'est ainsi seulement que nous briserons l'inertie de la dépendance aux importations », résume le fondateur d'« Experts Club ».
Économie mondiale
Au début du deuxième trimestre 2025, le monde évolue sur un mode de croissance modérée avec une incertitude accrue. Le FMI, dans son WEO d'avril, a estimé la croissance mondiale du PIB en 2025 à environ 2,8 %, avec une inflation qui s'atténue lentement mais une géographie de la demande hétérogène. Aux États-Unis, le PIB réel du premier trimestre, selon la méthodologie annualisée, a reculé d'environ 0,3 % sur un trimestre en raison de la “réimportation” et d'une dépense publique plus faible, tandis que l'inflation sous-jacente mesurée par le PCE est restée en avril autour de 2,2 % sur un an, ce qui permet à la Fed de conserver une position prudente.
La Chine a maintenu environ +5,3 % sur un an au premier trimestre, mais la faiblesse de l'immobilier et la prudence des consommateurs limitent les perspectives d'accélération.
La zone euro, selon les estimations préliminaires de fin avril, a progressé d'environ +0,4 % sur un trimestre (+1,2 % sur un an), et l'UE d'environ +0,3 % sur un trimestre, enregistrant les premiers signes de sortie d'une longue stagnation. Le Royaume-Uni a été une exception positive au sein du G7, avec environ +0,7 % sur un trimestre au premier trimestre. La Turquie a fait état d'une forte croissance d'environ +7,4 % sur un an, dans un contexte d'inflation extrêmement élevée, d'environ 70 % sur un an en avril, ce qui oblige la banque centrale à maintenir une ligne dure. L'Inde conserve la tête parmi les grandes économies avec environ +7,4 % sur un an en début d'année et une inflation IPC modérée, d'environ 3,3 % en avril.
Le Brésil a affiché environ +0,8 % sur un trimestre (+2,6 % sur un an) au premier trimestre, mais l'inflation IPCA est montée à environ 5,5 % sur un an, ce qui limite la marge pour un assouplissement rapide de la politique monétaire.
« Le tableau mondial est une mosaïque de vitesses différentes et de risques différents. Les États-Unis connaissent techniquement un trimestre faible, mais la demande intérieure tient encore ; l'Europe affiche une reprise progressive sans percée ; la Chine remplit son plan de croissance, mais a besoin d'un nouveau modèle de demande intérieure ; l'Inde est le fer de lance du dynamisme et de l'innovation ; la Turquie a payé l'impulsion au prix de l'inflation ; l'Amérique latine oscille entre régulation et stimulation. Pour l'Ukraine, ce ne sont pas seulement les chiffres des partenaires qui comptent, mais aussi leur politique : où l'on achète plus d'acier et de produits alimentaires, où l'on construit la logistique et l'énergie, où s'ouvrent des fenêtres pour les fournisseurs de produits d'ingénierie. Notre tâche est de deviner non pas la demande passée, mais la demande future, et d'occuper la niche avant que quelqu'un d'autre ne l'occupe. Cela signifie : assurance des risques à l'exportation, couloirs douaniers rapides, financements longs pour la modernisation, spécialisation des clusters et, surtout, discipline d'exécution. Sans cela, nous resterons un pays d'importations et de grandes réserves qui fondent ; avec cela, nous pouvons devenir un pays d'exportations et de grands projets qui fonctionnent », résume Maksym Urakin.
Principales conclusions
En résumé, au début du deuxième trimestre, l'économie ukrainienne se trouve dans une phase d'équilibre soutenu : une croissance modeste, un ralentissement de l'inflation et des réserves record font face à un profond déficit commercial et à un fort endettement. La solution passe par l'accélération des changements structurels : investissements dans l'industrie et la logistique, exportations à forte valeur ajoutée, coordination avec les programmes internationaux et transformation de la ressource de la dette en moteur de productivité. Comme le souligne Maksym Urakin, « la fenêtre d'opportunité pour la transformation est déjà ouverte — la question est seulement de savoir si nous saurons la franchir assez vite ».
Une analyse plus détaillée des indicateurs économiques de l'Ukraine est disponible dans les produits mensuels d'information et d'analyse « Economic Monitoring » de l'agence Interfax-Ukraine.
Responsable du projet « Economic Monitoring », candidat ès sciences économiques Maksym Urakin