Wichtige Wirtschaftsindikatoren der Ukraine und der Welt im Jahr 2025
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Stand Anfang Oktober 2025 vor. Die Analyse wurde auf der Grundlage aktueller Daten des Staatlichen Statistikdienstes der Ukraine (SSSU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikbehörden (Eurostat, BEA, NBS, ONS, TurkStat, IBGE) erstellt. Der Direktor für Marketing und Entwicklung von „Interfax-Ukraine“, Maksym
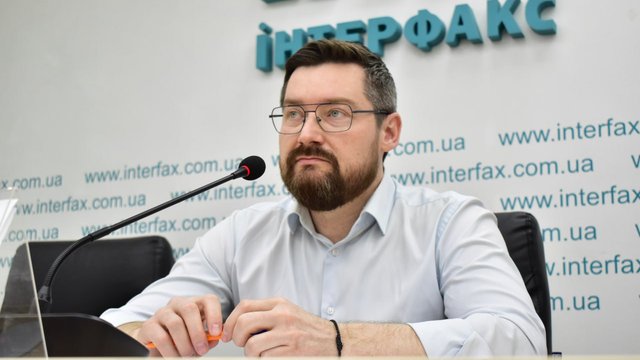
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Stand Anfang Oktober 2025 vor. Die Analyse beruht auf aktuellen Daten des Staatlichen Statistikdienstes der Ukraine (SSSU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikbehörden (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, Direktor für Marketing und Entwicklung bei „Interfax-Ukraine“, Kandidat der Wirtschaftswissenschaften und Gründer des Informations- und Analysezentrums „Experts Club“, präsentierte einen Überblick über die aktuellen makroökonomischen Trends.
Makroökonomische Kennzahlen der Ukraine
Die ersten neun Monate des Jahres 2025 verbrachte die Ukraine im Modus einer „gesteuerten Wirtschaft“ und bewahrte ihre Anpassungsfähigkeit an die kriegsbedingten Einschränkungen, doch das Tempo der Erholung blieb moderat und der Investitionsimpuls unzureichend. In den Basisprognosen der NBU vom Sommer 2025 galt für das reale BIP-Wachstum im Jahr 2025 ein Richtwert von 2,1 %, der den Rahmen für die Erwartungen von Wirtschaft und Finanzsektor für das zweite Halbjahr setzte.
„Nach den Ergebnissen von Januar bis September 2025 zeigt die ukrainische Wirtschaft die Fähigkeit, unter den Kriegsbeschränkungen die Grundaktivität aufrechtzuerhalten. Die Erholung setzt sich fort, doch ihr Tempo bleibt moderat und stützt sich weitgehend auf Konsum und externe Finanzierung. Die Investitionstätigkeit konzentriert sich nach Beobachtung des Marktes überwiegend auf Wiederaufbau und Ersatz statt auf den Ausbau von Kapazitäten. Die zentrale Aufgabe für die kommenden Quartale ist es, den Anteil langfristiger Projekte in Energie, Logistik, Verarbeitung und den Technologiesektoren zu erhöhen“, erklärte Maksym Urakin, Gründer des Informations- und Analysezentrums Experts Club.
Die Inflationsdynamik im September fiel verhaltener aus als in den Spitzenphasen des Jahres. Laut dem Staatlichen Statistikdienst stiegen die Verbraucherpreise im September 2025 um 0,3 % gegenüber dem Vormonat, seit Jahresbeginn um 6,3 %, und die Jahresinflation (September 2025 gegenüber September 2024) lag bei 11,9 %. Die Kerninflation war dabei im Monatsvergleich höher: +1,3 % gegenüber dem Vormonat und im Jahresvergleich 11,0 %.
Die Geldpolitik blieb restriktiv und darauf ausgerichtet, die Erwartungen zu verankern: Am 11. September 2025 beließ die NBU den Leitzins bei 15,5 %. Parallel dazu sah der Inflationsbericht der NBU vor, den Satz von 15,5 % bis zum vierten Quartal 2025 beizubehalten, als Element eines desinflationären Pfades und der Wechselkursstabilität.
„Die Inflationsdynamik im Jahr 2025 wird nicht nur von monetären Faktoren bestimmt, sondern auch von Angebotsfaktoren – der Ernte, der Logistik, Energieengpässen und dem Importanteil der Kosten. Unter diesen Bedingungen dient die Beibehaltung des Leitzinses auf hohem Niveau dazu, die Inflationserwartungen zu verankern und den Druck auf den Devisenmarkt zu senken. Zugleich müssen die geldpolitischen Maßnahmen durch eine Regierungspolitik ergänzt werden, die Wettbewerb und Angebot auf dem Binnenmarkt fördert. Ohne dies bleiben die Inflationsrisiken anfällig für Preis- und Logistikschocks“, betonte Maksym Urakin.
Der Außenhandel blieb eine der wichtigsten Quellen makroökonomischer Risiken. Laut dem Staatlichen Statistikdienst beliefen sich die Warenexporte von Januar bis Juli 2025 auf 23,31 Mrd. US-Dollar (96,5 % des Vergleichszeitraums 2024), die Importe dagegen auf 45,94 Mrd. US-Dollar (116,9 %). Das negative Saldo betrug 22,63 Mrd. US-Dollar und spiegelte die strukturelle Lücke zwischen dem Importbedarf (Energieträger, Ausrüstung, kritische Güter) und den Exportmöglichkeiten wider.
Als Ausgleich für die Kriegsrisiken und das Handelsungleichgewicht dienten weiterhin die internationalen Reserven. Nach Angaben der NBU beliefen sich die internationalen Reserven zum 1. Oktober 2025 auf 46,52 Mrd. US-Dollar und stiegen im September; die NBU wies zudem darauf hin, dass dieser Betrag der Finanzierung von 5,1 Monaten künftiger Importe entsprach.
Die Schuldenlast blieb hoch. Nach öffentlich unter Berufung auf das Finanzministerium genannten Daten betrugen die staatliche und die staatlich garantierte Verschuldung zum 30. September 2025 insgesamt 8.024,1 Mrd. UAH (entspricht 194,2 Mrd. US-Dollar); davon entfielen 6.063,2 Mrd. UAH auf die Auslandsschulden und 1.960,9 Mrd. UAH auf die Inlandsschulden.
Weltwirtschaft
Die Weltwirtschaft behielt im Jahr 2025 ihren Pfad eines moderaten Wachstums bei, jedoch mit unterschiedlichen Geschwindigkeiten in den Regionen und erhöhter Anfälligkeit für Handels- und Finanzrisiken. Laut dem Juli-Update des World Economic Outlook des IWF wurde das globale Wachstum für 2025 auf 3,0 % und für 2026 auf 3,1 % geschätzt, erklärt durch das Zusammenspiel von Finanzierungsbedingungen und Vorzieheffekten im Handel.
In den Materialien der Weltbank wurde betont, dass die Aussichten wegen zunehmender Handelsbarrieren und hoher Unsicherheit fragil bleiben; im Basisszenario wurde erwartet, dass das Wachstum nach der Abschwächung der Dynamik in den Jahren 2026–2027 auf etwa 2,5 % „anziehen“ werde.
„Die Weltwirtschaft wächst 2025 moderat und regional ungleichmäßig, wobei Finanzierungsbedingungen und Handelsrisiken die entscheidenden Variablen bleiben. Die USA stützen einen Teil der weltweiten Nachfrage, doch die Abhängigkeit von den Kapitalkosten und vom Konsumzyklus bleibt bestehen. Die europäische Wirtschaft erholt sich langsam, und China wächst dank Industrie und Export bei ungleichmäßiger Binnennachfrage. Für die Ukraine bedeutet das, auf Wettbewerbsnischen und eine systematische Unterstützung des Exports mit höherer Wertschöpfung zu setzen, statt auf eine günstige äußere Konjunktur zu warten“, erklärte Maksym Urakin.
Nach der dritten Schätzung des BEA stieg das reale BIP der USA im zweiten Quartal 2025 auf das Jahr hochgerechnet um 3,8 %, während im ersten Quartal ein Rückgang verzeichnet worden war. Zu den wichtigsten Wachstumsfaktoren zählte das BEA den Rückgang der Importe (die bei der BIP-Berechnung abgezogen werden) und den Anstieg der Konsumausgaben, teilweise ausgeglichen durch die schwächere Entwicklung von Investitionen und Exporten.
Nach der vorläufigen „Flash-Schätzung“ von Eurostat stieg das BIP im zweiten Quartal 2025 im Euroraum um 0,1 % und in der EU um 0,2 % gegenüber dem Vorquartal, was auf eine sehr moderate Erholung der Wirtschaftstätigkeit hindeutete.
Nach vorläufigen Schätzungen des Nationalen Statistikamts Chinas wuchs das BIP im ersten Halbjahr 2025 um 5,3 % gegenüber dem Vorjahr und im zweiten Quartal um 5,2 % gegenüber dem Vorjahr; die Wirtschaft hielt also im Jahresvergleich ein Tempo „über 5 %“.
Laut der offiziellen Pressemitteilung der Regierung (PIB) wuchs das reale BIP Indiens im ersten Quartal des Haushaltsjahres 2025–26 (April–Juni 2025) um 7,8 % gegenüber dem Vorjahr, was eine der höchsten Dynamiken unter den großen Volkswirtschaften bestätigte.
TurkStat meldete, dass das BIP der Türkei im zweiten Quartal 2025 um 4,8 % gegenüber dem Vorjahr wuchs, was formal eine Beschleunigung des Jahreswachstums bedeutete, wenngleich für die Beurteilung der Nachhaltigkeit die Nachfragestruktur und die Außenhandelsbedingungen wichtig blieben.
„Die wichtigsten externen Risiken des Jahres 2025 hängen mit Handelsbeschränkungen, Änderungen der Regulierungsregime, den Energiekosten und logistischen Engpässen zusammen. Unter diesen Bedingungen gewinnen Länder mit hoher Produktivität und diversifizierter Exportstruktur einen Vorteil im Wettbewerb um Kapital und Märkte. Für die Ukraine ist es sinnvoll, Instrumente des Risikomanagements für Exporteure zu entwickeln, die Absatzgeografie zu erweitern und die Verlässlichkeit der Regeln für Investoren zu erhöhen. Das verringert die Abhängigkeit von kurzfristigen Schwankungen auf den Außenmärkten und stärkt die Stabilität der Zahlungsbilanz“, betonte Maksym Urakin.
Schlussfolgerungen
Der Zeitraum Januar bis September 2025 war für die Ukraine eine Phase relativer makrofinanzieller Steuerbarkeit: Die Inflation verlangsamte sich im September auf 11,9 % gegenüber dem Vorjahr, die NBU hielt den Leitzins bei 15,5 %, und die internationalen Reserven stiegen zum 1. Oktober auf 46,52 Mrd. US-Dollar. Zugleich prägen das Handelsungleichgewicht und die hohe Schuldenlast weiterhin mittelfristige Risiken, die nicht durch „Stabilisierung“ beseitigt werden, sondern durch strukturelle Veränderungen – Investitionen, Produktivität, Verarbeitung und Exporte mit höherer Wertschöpfung.
„Mittelfristig sind die Schlüsselbereiche der Ausbau der Verarbeitung, die Lokalisierung von Lieferketten dort, wo es wirtschaftlich sinnvoll ist, und die Ausweitung der Exporte von Produkten mit höherer Wertschöpfung. Parallel dazu ist es wichtig, die Verlässlichkeit geld- und fiskalpolitischer Entscheidungen zu sichern und transparente Bedingungen für privates Kapital zu gewährleisten. Ohne solche Schritte bleibt die makroökonomische Stabilität überwiegend eine Funktion der Außenfinanzierung. Mit ihnen kann sie zur Grundlage eines längeren Investitionszyklus und einer widerstandsfähigeren Wirtschaftsstruktur werden“, resümierte Maksym Urakin.
Leiter des Projekts „Economic Monitoring“, Kandidat der Wirtschaftswissenschaften Maksym Urakin