מדדי הכלכלה העיקריים של אוקראינה ושל העולם ב־2025
המאמר מציג את מדדי המאקרו-כלכלה המרכזיים של אוקראינה ושל הכלכלה העולמית נכון לתחילת אוקטובר 2025. הניתוח הוכן על סמך נתונים עדכניים של שירות הסטטיסטיקה הממלכתי של אוקראינה (State Statistics Service of Ukraine, SSSU), הבנק הלאומי של אוקראינה (National Bank of Ukraine, NBU), קרן המטבע הבינלאומית (International Monetary Fund, IMF), הבנק העולמי (World Bank), וכן של גופי הסטטיסטיקה הלאומיים המובילים (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). מנהל השיווק והפיתוח של "Interfax-Ukraine", Maksym
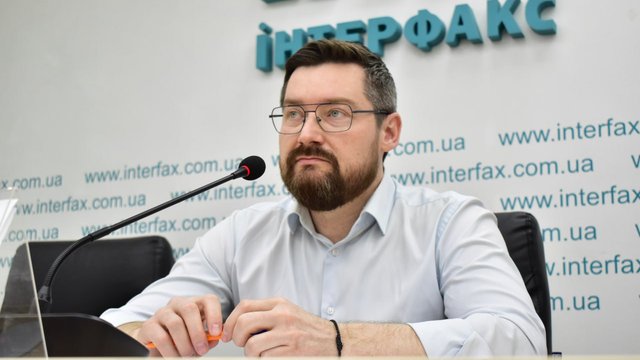
המאמר מציג את מדדי המאקרו־כלכלה המרכזיים של אוקראינה ושל הכלכלה העולמית נכון לתחילת אוקטובר 2025. הניתוח הוכן על סמך נתונים עדכניים של שירות הסטטיסטיקה הממלכתי של אוקראינה (State Statistics Service of Ukraine, SSSU), הבנק הלאומי של אוקראינה (NBU), קרן המטבע הבינלאומית (International Monetary Fund, IMF), הבנק העולמי (World Bank), וכן של מוסדות הסטטיסטיקה הלאומיים המובילים (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, מנהל השיווק והפיתוח של "Interfax-Ukraine", מועמד למדעי הכלכלה (Candidate of Economic Sciences) ומייסד המרכז למידע וניתוח "Experts Club", הציג סקירה של מגמות המאקרו־כלכלה הנוכחיות.
האינדיקטורים המאקרו-כלכליים של אוקראינה
תשעת החודשים הראשונים של 2025 עברו על אוקראינה במצב של "כלכלה מנוהלת": היא שמרה על יכולת הסתגלות למגבלות המלחמה, אך קצב ההתאוששות נותר מתון ומנוע ההשקעות – חלש. בתחזיות הבסיס של NBU מקיץ 2025 הופיע יעד צמיחה של 2.1% בתוצר הריאלי ב־2025, והוא קבע את המסגרת לציפיות של העסקים ושל המגזר הפיננסי לחציו השני של השנה.
"בסיכום ינואר–ספטמבר 2025 הכלכלה האוקראינית מראה יכולת לקיים פעילות בסיסית בתנאי מגבלות המלחמה. ההתאוששות נמשכת, אך קצבה נותר מתון ובמידה רבה נשען על צריכה ועל מימון חיצוני. פעילות ההשקעות, לפי תצפיות השוק, מתמקדת בעיקר בשיקום ובהחלפה ולא בהרחבת כושר הייצור. המשימה המרכזית ברבעונים הקרובים היא להגדיל את חלקם של פרויקטים ארוכי טווח באנרגיה, בלוגיסטיקה, בעיבוד ובמגזרים הטכנולוגיים", ציין Maksym Urakin, מייסד המרכז למידע וניתוח Experts Club.
דינמיקת האינפלציה בספטמבר נראתה מרוסנת יותר מאשר בשיאי השנה. לפי נתוני שירות הסטטיסטיקה הממלכתי (State Statistics Service), בספטמבר 2025 עלו מחירי הצריכה ב־0.3% לעומת החודש הקודם, ומתחילת השנה – ב־6.3%, והאינפלציה השנתית (ספטמבר 2025 לעומת ספטמבר 2024) הייתה 11.9%. האינפלציה הבסיסית הייתה גבוהה יותר במדידה חודשית: +1.3% לעומת החודש הקודם, ובמדידה שנתית – 11.0%.
המדיניות המוניטרית נשארה מחמירה ומכוונת לריסון הציפיות: ב־11 בספטמבר 2025 השאיר NBU את ריבית הבסיס על 15.5%. במקביל, בדוח האינפלציה (Inflation Report) של NBU נקבע ההיגיון של שמירת הריבית על 15.5% עד הרבעון הרביעי של 2025, כמרכיב של מסלול דיס־אינפלציה ויציבות שער החליפין.
"דינמיקת האינפלציה ב־2025 נקבעת לא רק על ידי גורמים מוניטריים אלא גם על ידי גורמי היצע – היבול, הלוגיסטיקה, מגבלות האנרגיה והרכיב המיובא של העלויות. בתנאים אלה שמירת ריבית הבסיס ברמה גבוהה משמשת לריסון ציפיות האינפלציה ולהפחתת הלחץ על שוק מטבע החוץ. יחד עם זאת, יש להשלים את הצעדים המוניטריים במדיניות ממשלתית המעודדת תחרות והיצע בשוק הפנימי. בלי זאת סיכוני האינפלציה יישארו רגישים להלמי מחירים ולוגיסטיקה", הדגיש Maksym Urakin.
הסחר החוץ נותר אחד ממקורות הסיכון המאקרו־כלכליים המרכזיים. לפי נתוני שירות הסטטיסטיקה הממלכתי (State Statistics Service), בינואר–יולי 2025 הסתכם יצוא הסחורות ב־23.31 מיליארד דולר (96.5% מהתקופה המקבילה ב־2024), ואילו היבוא – ב־45.94 מיליארד דולר (116.9%). המאזן השלילי הסתכם ב־22.63 מיליארד דולר, והוא שיקף את הפער המבני בין צורכי היבוא (נשאי אנרגיה, ציוד, סחורות קריטיות) ליכולות היצוא.
יתרות המטבע הבינלאומיות המשיכו לשמש גורם מאזן לסיכוני המלחמה ולחוסר האיזון בסחר. לפי מידע של NBU, נכון ל־1 באוקטובר 2025 עמדו יתרות המטבע הבינלאומיות על 46.52 מיליארד דולר, לאחר עלייה בספטמבר; NBU ציין גם כי היקף זה תאם מימון של 5.1 חודשי יבוא עתידי.
נטל החוב נותר גבוה. לפי נתונים שפורסמו בהפניה למשרד האוצר, נכון ל־30 בספטמבר 2025 עמד החוב הממשלתי והחוב בערבות המדינה על 8,024.1 מיליארד גריבנה (שווה ערך ל־194.2 מיליארד דולר); מתוכו חוב חיצוני – 6,063.2 מיליארד גריבנה, וחוב פנימי – 1,960.9 מיליארד גריבנה.
הכלכלה העולמית
הכלכלה העולמית ב־2025 שמרה על מסלול של צמיחה מתונה, אך במהירויות שונות בין אזורים וברגישות מוגברת לסיכוני סחר וסיכונים פיננסיים. לפי העדכון של יולי ל־World Economic Outlook של IMF, הצמיחה העולמית ב־2025 הוערכה ב־3.0% וב־2026 – ב־3.1%, בהסבר של שילוב בין תנאים פיננסיים לבין השפעות של הקדמת סחר.
בחומרי הבנק העולמי הודגש כי התחזית נותרת שברירית בשל החרפת חסמי הסחר ואי־ודאות גבוהה; בתרחיש הבסיס, לאחר האטת הקצב, צפויה הצמיחה "להתאושש" לכ־2.5% בשנים 2026–2027.
"הכלכלה העולמית ב־2025 צומחת במתינות ובאי־אחידות בין אזורים, ותנאים פיננסיים וסיכוני סחר נותרים המשתנים המרכזיים. ארצות הברית תומכת בחלק מהביקוש העולמי, אך התלות בעלות הכסף ובמחזור הצריכה נמשכת. הכלכלה האירופית מתאוששת באיטיות, וסין מציגה צמיחה בזכות התעשייה והיצוא, כשהביקוש הפנימי אינו אחיד. עבור אוקראינה פירוש הדבר צורך להמר על נישות תחרותיות ועל תמיכה מערכתית ביצוא בעל ערך מוסף גבוה יותר, ולא על ציפייה לתנאים חיצוניים נוחים", ציין Maksym Urakin.
לפי האומדן השלישי של BEA, ברבעון השני של 2025 צמח התוצר הריאלי של ארצות הברית ב־3.8% בחישוב שנתי, בעוד שברבעון הראשון נרשמה ירידה. בין גורמי הצמיחה המרכזיים ציין BEA את הצמצום ביבוא (שמופחת בחישוב התוצר) ואת הגידול בהוצאות הצריכה, שקוזזו בחלקם על ידי דינמיקה חלשה יותר של השקעות ויצוא.
לפי "האומדן המהיר" (flash estimate) המקדמי של Eurostat, ברבעון השני של 2025 צמח התוצר ב־0.1% לעומת הרבעון הקודם באזור האירו וב־0.2% לעומת הרבעון הקודם באיחוד האירופי, דבר שהצביע על התאוששות מתונה מאוד של הפעילות הכלכלית.
לפי אומדנים מקדמיים שפרסמה הלשכה הלאומית לסטטיסטיקה של סין (National Bureau of Statistics), התוצר בחציון הראשון של 2025 צמח ב־5.3% לעומת התקופה המקבילה אשתקד, וברבעון השני – ב־5.2% לעומת התקופה המקבילה אשתקד, כלומר הכלכלה שמרה על קצב "מעל 5%" במדידה שנתית.
לפי ההודעה הרשמית של הממשלה לעיתונות (PIB), התוצר הריאלי של הודו ברבעון הראשון של שנת הכספים 2025–26 (אפריל–יוני 2025) צמח ב־7.8% לעומת התקופה המקבילה אשתקד, מה שאישר את אחת הדינמיקות הגבוהות בין הכלכלות הגדולות.
TurkStat דיווח כי ברבעון השני של 2025 צמח התוצר של טורקיה ב־4.8% לעומת התקופה המקבילה אשתקד, דבר שמבחינה פורמלית פירושו האצה בצמיחה השנתית, אם כי להערכת היציבות נותרו חשובים מבנה הביקוש ותנאי הסחר החוץ.
"הסיכונים החיצוניים העיקריים של 2025 קשורים להגבלות סחר, לשינויים במשטרים רגולטוריים, לעלות האנרגיה ולמגבלות לוגיסטיות. בתנאים כאלה מדינות בעלות פריון גבוה ומבנה יצוא מגוון זוכות ליתרון בתחרות על הון ושווקים. מוצדק שאוקראינה תפתח כלים לניהול סיכונים עבור יצואנים, תרחיב את הפריסה הגאוגרפית של המכירות ותגביר את יכולת החיזוי של הכללים עבור משקיעים. זה מפחית את התלות בתנודות קצרות טווח בשווקים החיצוניים ומגביר את עמידות מאזן התשלומים", הדגיש Maksym Urakin.
מסקנות
עבור אוקראינה, ינואר–ספטמבר 2025 היה תקופה של יכולת ניהול מאקרו־פיננסית יחסית: האינפלציה בספטמבר האטה ל־11.9% בהשוואה שנתית, NBU שמר על ריבית הבסיס ב־15.5%, ויתרות המטבע הבינלאומיות עלו ל־46.52 מיליארד דולר נכון ל־1 באוקטובר. יחד עם זאת, חוסר האיזון בסחר ונטל החוב הגבוה ממשיכים לעצב סיכונים לטווח הבינוני, שאינם מוסרים באמצעות "ייצוב" אלא באמצעות שינויים מבניים – השקעות, פריון, עיבוד ויצוא בעל ערך מוסף גבוה יותר.
"בטווח הבינוני הכיוונים המרכזיים הם פיתוח העיבוד, לוקליזציה של שרשראות אספקה במקום שהדבר מוצדק כלכלית, והרחבת יצוא של מוצרים בעלי ערך מוסף גבוה יותר. במקביל חשוב לשמור על יכולת החיזוי של החלטות מוניטריות ופיסקליות ולהבטיח תנאים שקופים להון פרטי. בהיעדר צעדים כאלה היציבות המאקרו־כלכלית תישאר בעיקר פונקציה של מימון חיצוני. עם קיומם – היא יכולה להיות בסיס למחזור השקעות ארוך יותר ולמבנה כלכלי עמיד יותר", סיכם Maksym Urakin.
ראש הפרויקט "Economic Monitoring", מועמד למדעי הכלכלה (Candidate of Economic Sciences) Maksym Urakin