Główne wskaźniki gospodarcze Ukrainy i świata w 2025 roku
Artykuł przedstawia kluczowe wskaźniki makroekonomiczne Ukrainy i gospodarki światowej na początek października 2025 roku. Analizę przygotowano na podstawie aktualnych danych Państwowej Służby Statystyki Ukrainy (SSSU), Narodowego Banku Ukrainy (NBU), Międzynarodowego Funduszu Walutowego (MFW), Banku Światowego, a także wiodących krajowych urzędów statystycznych (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Dyrektor ds. marketingu i rozwoju „Interfax-Ukraine” Maksym
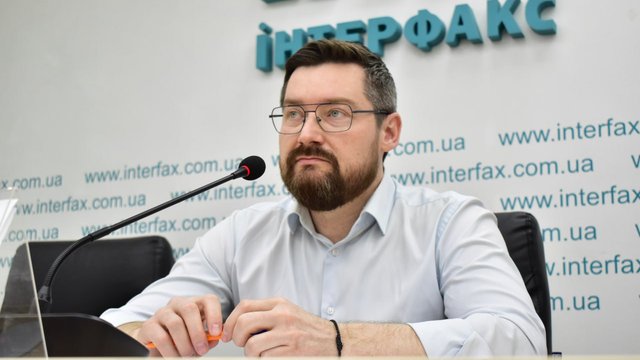
Artykuł przedstawia kluczowe wskaźniki makroekonomiczne Ukrainy i gospodarki światowej na początek października 2025 roku. Analizę przygotowano na podstawie aktualnych danych Państwowej Służby Statystyki Ukrainy (SSSU), Narodowego Banku Ukrainy (NBU), Międzynarodowego Funduszu Walutowego (MFW), Banku Światowego oraz czołowych krajowych urzędów statystycznych (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, dyrektor ds. marketingu i rozwoju „Interfax-Ukraine”, kandydat nauk ekonomicznych i założyciel ośrodka informacyjno-analitycznego „Experts Club”, przedstawił przegląd bieżących trendów makroekonomicznych.
Wskaźniki makroekonomiczne Ukrainy
Pierwsze dziewięć miesięcy 2025 roku Ukraina przeszła w trybie „gospodarki sterowanej”, zachowując zdolność adaptacji do ograniczeń wojennych, jednak tempo odbudowy pozostawało umiarkowane, a impuls inwestycyjny – niewystarczający. W bazowych prognozach NBU z lata 2025 roku punktem odniesienia dla wzrostu realnego PKB w 2025 roku było 2,1%, co wyznaczało ramy oczekiwań biznesu i sektora finansowego na drugą połowę roku.
„Po wynikach stycznia–września 2025 roku gospodarka Ukrainy wykazuje zdolność do utrzymania podstawowej aktywności w warunkach ograniczeń wojennych. Odbudowa trwa, ale jej tempo pozostaje umiarkowane i w dużej mierze opiera się na konsumpcji i finansowaniu zewnętrznym. Aktywność inwestycyjna, według obserwacji rynku, koncentruje się przeważnie na odbudowie i zastępowaniu, a nie na rozbudowie mocy. Kluczowym zadaniem na kolejne kwartały jest zwiększenie udziału projektów długoterminowych w energetyce, logistyce, przetwórstwie i sektorach technologicznych” – zaznaczył założyciel ośrodka informacyjno-analitycznego Experts Club Maksym Urakin.
Dynamika inflacji we wrześniu wyglądała na bardziej stonowaną niż w szczytowych okresach roku. Według Państwowej Służby Statystyki we wrześniu 2025 roku ceny konsumpcyjne wzrosły o 0,3% m/m, od początku roku – o 6,3%, a inflacja roczna (wrzesień 2025 do września 2024) wyniosła 11,9%. Inflacja bazowa była przy tym wyższa w ujęciu miesięcznym: +1,3% m/m, a w ujęciu rocznym – 11,0% r/r.
Polityka monetarna pozostawała zaostrzona i nastawiona na utrzymanie oczekiwań: 11 września 2025 roku NBU utrzymał stopę referencyjną na poziomie 15,5%. Równolegle w raporcie inflacyjnym NBU założono utrzymanie stopy 15,5% do IV kwartału 2025 roku jako elementu trajektorii dezinflacji i stabilności kursowej.
„Dynamika inflacji w 2025 roku zależy nie tylko od czynników monetarnych, lecz także od czynników podażowych – plonów, logistyki, ograniczeń energetycznych i importowej składowej kosztów. W tych warunkach utrzymanie stopy referencyjnej na wysokim poziomie ma za zadanie ugruntować oczekiwania inflacyjne i zmniejszyć presję na rynek walutowy. Jednocześnie środki monetarne muszą być uzupełnione polityką rządu, która pobudza konkurencję i podaż na rynku wewnętrznym. Bez tego ryzyka inflacyjne pozostaną wrażliwe na szoki cenowe i logistyczne” – podkreślił Maksym Urakin.
Handel zagraniczny pozostawał jednym z kluczowych źródeł ryzyk makroekonomicznych. Według Państwowej Służby Statystyki w okresie styczeń–lipiec 2025 roku eksport towarów wyniósł 23,31 mld USD (96,5% odpowiedniego okresu 2024 roku), podczas gdy import – 45,94 mld USD (116,9%). Ujemne saldo wyniosło 22,63 mld USD, co odzwierciedlało strukturalną lukę między potrzebami importowymi (nośniki energii, sprzęt, towary krytyczne) a możliwościami eksportowymi.
Rezerwy międzynarodowe pozostawały czynnikiem równoważącym ryzyka wojenne i nierównowagę handlową. Według NBU na 1 października 2025 roku rezerwy międzynarodowe wynosiły 46,52 mld USD, zwiększywszy się we wrześniu; NBU zaznaczył również, że ta kwota odpowiadała sfinansowaniu 5,1 miesiąca przyszłego importu.
Obciążenie długiem pozostawało wysokie. Według danych publicznie przytaczanych z powołaniem się na Ministerstwo Finansów na 30 września 2025 roku dług państwa i dług gwarantowany przez państwo wynosił 8 024,1 mld UAH (równowartość 194,2 mld USD); z tego zagraniczny – 6 063,2 mld UAH, krajowy – 1 960,9 mld UAH.
Gospodarka światowa
Gospodarka światowa w 2025 roku utrzymywała trajektorię umiarkowanego wzrostu, ale z różnymi prędkościami w regionach i podwyższoną wrażliwością na ryzyka handlowe i finansowe. Według lipcowej aktualizacji World Economic Outlook MFW globalny wzrost w 2025 roku szacowano na 3,0%, a w 2026 roku – na 3,1%, tłumacząc to połączeniem warunków finansowych i efektów wyprzedzenia w handlu.
W materiałach Banku Światowego podkreślano, że perspektywy pozostają kruche z powodu nasilenia barier handlowych i dużej niepewności; w trajektorii bazowej po spowolnieniu tempa oczekiwano, że wzrost „podciągnie się” do około 2,5% w latach 2026–2027.
„Gospodarka światowa w 2025 roku rośnie umiarkowanie i nierównomiernie w regionach, a kluczowymi zmiennymi pozostają warunki finansowe i ryzyka handlowe. Stany Zjednoczone podtrzymują część światowego popytu, ale zależność od kosztu pieniądza i cyklu konsumpcji pozostaje. Gospodarka europejska odbudowuje się powoli, a Chiny wykazują wzrost dzięki przemysłowi i eksportowi przy nierównomiernym popycie wewnętrznym. Dla Ukrainy oznacza to konieczność postawienia na konkurencyjne nisze i systemowe wsparcie eksportu o wyższej wartości dodanej, a nie na oczekiwanie sprzyjającej koniunktury zewnętrznej” – zaznaczył Maksym Urakin.
Według trzeciego szacunku BEA w II kwartale 2025 roku realny PKB USA wzrósł o 3,8% w ujęciu rocznym, podczas gdy w I kwartale odnotowano spadek. Wśród kluczowych czynników wzrostu BEA wymieniało spadek importu (który jest odejmowany przy obliczaniu PKB) oraz wzrost wydatków konsumpcyjnych, częściowo zrównoważone słabszą dynamiką inwestycji i eksportu.
Według wstępnego „szybkiego szacunku” (flash estimate) Eurostatu w II kwartale 2025 roku PKB wzrósł o 0,1% kw/kw w strefie euro i o 0,2% kw/kw w UE, co wskazywało na bardzo umiarkowane ożywienie aktywności gospodarczej.
Według wstępnych szacunków opublikowanych przez Narodowe Biuro Statystyczne Chin PKB w pierwszym półroczu 2025 roku wzrósł o 5,3% r/r, a w II kwartale – o 5,2% r/r, czyli gospodarka utrzymywała tempo „powyżej 5%” w ujęciu rocznym.
Według oficjalnego komunikatu prasowego rządu (PIB) realny PKB Indii w I kwartale roku finansowego 2025–26 (kwiecień–czerwiec 2025) wzrósł o 7,8% r/r, potwierdzając jedną z najwyższych dynamik wśród dużych gospodarek.
TurkStat poinformował, że w II kwartale 2025 roku PKB Turcji wzrósł o 4,8% r/r, co formalnie oznaczało przyspieszenie wzrostu rocznego, choć dla oceny jego trwałości ważne pozostawały struktura popytu i warunki handlu zagranicznego.
„Główne ryzyka zewnętrzne 2025 roku wiążą się z ograniczeniami handlowymi, zmianami reżimów regulacyjnych, kosztem energii i ograniczeniami logistycznymi. W takich warunkach kraje o wysokiej produktywności i zdywersyfikowanej strukturze eksportu zyskują przewagę w konkurencji o kapitał i rynki. Ukrainie warto rozwijać instrumenty zarządzania ryzykiem dla eksporterów, poszerzać geografię sprzedaży i zwiększać przewidywalność reguł dla inwestorów. Zmniejsza to zależność od krótkoterminowych wahań na rynkach zewnętrznych i zwiększa odporność bilansu płatniczego” – podkreślił Maksym Urakin.
Wnioski
Okres styczeń–wrzesień 2025 roku dla Ukrainy to czas względnej sterowalności makrofinansowej: inflacja we wrześniu spowolniła do 11,9% r/r, NBU utrzymywał stopę referencyjną na poziomie 15,5%, a rezerwy międzynarodowe wzrosły do 46,52 mld USD na 1 października. Jednocześnie nierównowaga handlowa i wysokie obciążenie długiem nadal kształtują ryzyka średnioterminowe, które usuwa nie „stabilizacja”, lecz zmiany strukturalne – inwestycje, produktywność, przetwórstwo i eksport o wyższej wartości dodanej.
„W perspektywie średnioterminowej kluczowymi kierunkami są rozwój przetwórstwa, lokalizacja łańcuchów dostaw tam, gdzie jest to ekonomicznie uzasadnione, oraz rozszerzenie eksportu produktów o wyższej wartości dodanej. Równolegle ważne jest utrzymanie przewidywalności decyzji monetarnych i fiskalnych oraz zapewnienie przejrzystych warunków dla kapitału prywatnego. Bez takich kroków stabilność makroekonomiczna pozostanie przede wszystkim funkcją finansowania zewnętrznego. Z nimi – może stać się podstawą dłuższego cyklu inwestycyjnego i bardziej odpornej struktury gospodarki” – podsumował Maksym Urakin.
Kierownik projektu „Economic Monitoring”, kandydat nauk ekonomicznych Maksym Urakin