2025年乌克兰和世界的主要经济指标
本文介绍截至2025年10月初乌克兰和世界经济的主要宏观经济指标。分析基于乌克兰国家统计局(State Statistics Service of Ukraine,SSSU)、乌克兰国家银行(National Bank of Ukraine,NBU)、国际货币基金组织(International Monetary Fund,IMF)、世界银行(World Bank)以及主要国家统计机构(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)的最新数据编制。“Interfax-Ukraine”营销与发展总监Maksym
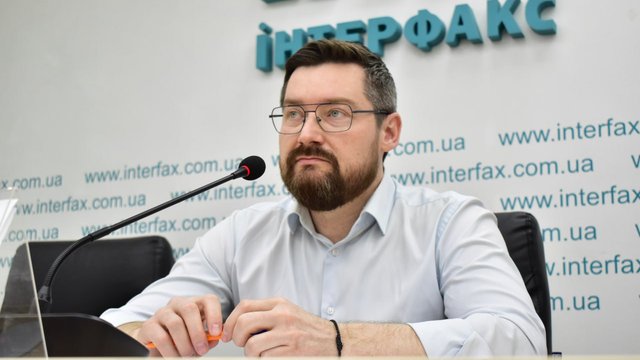
本文介绍了截至2025年10月初乌克兰及世界经济的主要宏观经济指标。分析基于乌克兰国家统计局(State Statistics Service of Ukraine,SSSU)、乌克兰国家银行(NBU)、国际货币基金组织(International Monetary Fund,IMF)、世界银行(World Bank)以及主要国家统计机构(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)的最新数据。“Interfax-Ukraine”营销与发展总监、经济学副博士(Candidate of Economic Sciences)、信息分析中心“Experts Club”创始人Maksym Urakin介绍了当前宏观经济趋势的概况。
乌克兰宏观经济指标
2025年前九个月,乌克兰处于“受调控经济”的运行模式,保持了对战时限制的适应能力,但复苏步伐依然温和,投资动力不足。在NBU 2025年夏季的基准预测中,2025年实际GDP增长的参考值为2.1%,这为企业和金融部门对下半年的预期设定了框架。
“2025年1至9月的结果显示,乌克兰经济在战时限制条件下表现出维持基本活动的能力。复苏仍在继续,但步伐依然温和,在很大程度上依赖消费和外部融资。据市场观察,投资活动主要集中在重建和替代上,而不是扩大产能。未来几个季度的关键任务是提高能源、物流、加工和科技领域长期项目的占比,”信息分析中心Experts Club创始人Maksym Urakin表示。
9月份的通胀走势比年内高峰期更为温和。据国家统计局(State Statistics Service)数据,2025年9月居民消费价格环比上涨0.3%,年初至今上涨6.3%,年度通胀率(2025年9月对比2024年9月)为11.9%。与此同时,核心通胀的月度数据更高:环比上涨1.3%,同比上涨11.0%。
货币政策依然偏紧,旨在稳定预期:2025年9月11日,NBU将基准利率维持在15.5%。同时,NBU的通胀报告(Inflation Report)设定了将15.5%的利率保持到2025年第四季度的思路,作为通胀回落路径和汇率稳定的组成部分。
“2025年的通胀走势不仅取决于货币因素,也取决于供给方面的因素——收成、物流、能源限制以及成本中的进口部分。在这种情况下,将基准利率保持在高位的作用是稳定通胀预期并减轻外汇市场的压力。与此同时,货币措施还应辅以政府促进国内市场竞争和供给的政策。否则,通胀风险将继续对价格和物流冲击保持敏感,”Maksym Urakin强调说。
对外贸易仍是宏观风险的主要来源之一。据国家统计局(State Statistics Service)数据,2025年1至7月商品出口额为233.1亿美元(为2024年同期的96.5%),进口额为459.4亿美元(为同期的116.9%)。逆差为226.3亿美元,反映出进口需求(能源、设备、关键商品)与出口能力之间的结构性缺口。
国际储备仍是对冲战时风险和贸易失衡的缓冲。据NBU消息,截至2025年10月1日,国际储备为465.2亿美元,9月有所增加;NBU还指出,这一规模相当于可为未来5.1个月的进口提供资金。
债务负担依然较高。据引用财政部的公开数据,截至2025年9月30日,国家债务和国家担保债务为80241亿格里夫纳(约合1942亿美元);其中外债为60632亿格里夫纳,内债为19609亿格里夫纳。
全球经济
2025年世界经济保持温和增长态势,但各地区速度不一,对贸易和金融风险的敏感度上升。据IMF《World Economic Outlook》7月更新版,2025年全球增长预计为3.0%,2026年为3.1%,其解释是金融条件与贸易提前效应相结合。
世界银行的资料强调,由于贸易壁垒加剧和不确定性很高,前景依然脆弱;在基准情景中,经历放缓之后,预计增长将在2026至2027年“回升”至约2.5%。
“2025年全球经济增长温和,且各地区发展不均衡,金融条件和贸易风险仍是关键变量。美国支撑了部分全球需求,但对资金成本和消费周期的依赖依然存在。欧洲经济复苏缓慢,中国依靠工业和出口实现增长,国内需求则不均衡。对乌克兰而言,这意味着需要押注于具有竞争力的细分领域和对高附加值出口的系统性支持,而不是等待有利的外部形势,”Maksym Urakin指出。
据BEA第三次估算,2025年第二季度美国实际GDP按年率计算增长3.8%,而第一季度则出现下降。在增长的主要因素中,BEA提到进口减少(在GDP核算中为扣减项)和消费支出增加,投资和出口增势较弱对此有部分抵消。
据Eurostat初步“快速估算”(flash estimate),2025年第二季度欧元区GDP环比增长0.1%,欧盟环比增长0.2%,表明经济活动的复苏非常温和。
据中国国家统计局(National Bureau of Statistics)公布的初步估算,2025年上半年GDP同比增长5.3%,第二季度同比增长5.2%,即经济在年度口径上保持了“5%以上”的增速。
据政府官方新闻稿(PIB),印度2025–26财年第一季度(2025年4月至6月)实际GDP同比增长7.8%,印证了其增速在主要经济体中名列前茅。
TurkStat报告称,2025年第二季度土耳其GDP同比增长4.8%,从形式上看意味着年度增速加快,但在评估其可持续性时,需求结构和外贸条件依然重要。
“2025年的主要外部风险与贸易限制、监管制度变化、能源成本和物流限制有关。在这种条件下,生产率高、出口结构多元化的国家在争夺资本和市场的竞争中占据优势。乌克兰宜发展面向出口商的风险管理工具,扩大销售地域,并提高对投资者而言规则的可预期性。这将减少对外部市场短期波动的依赖,并提高国际收支的稳定性,”Maksym Urakin强调说。
结论
对乌克兰而言,2025年1至9月是宏观金融相对可控的时期:9月通胀同比放缓至11.9%,NBU将基准利率维持在15.5%,截至10月1日国际储备增至465.2亿美元。与此同时,贸易失衡和高额债务负担继续构成中期风险,而化解这些风险靠的不是“稳定化”,而是结构性变革——投资、生产率、加工以及更高附加值的出口。
“中期来看,关键方向是发展加工业、在经济上合理的地方实现供应链本地化,以及扩大更高附加值产品的出口。同时,重要的是保持货币和财政决策的可预期性,并为私人资本提供透明的条件。如果缺少这些举措,宏观稳定将主要取决于外部融资;如果具备这些举措,则可能成为更长投资周期和更具韧性的经济结构的基础,”Maksym Urakin总结道。
“Economic Monitoring”项目负责人、经济学副博士(Candidate of Economic Sciences)Maksym Urakin