Principales indicadores económicos de Ucrania y del mundo en 2025
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a principios de octubre de 2025. El análisis se ha elaborado a partir de datos actuales del Servicio Estatal de Estadística de Ucrania (SSSU), el Banco Nacional de Ucrania (NBU), el Fondo Monetario Internacional (FMI), el Banco Mundial, así como de los principales organismos estadísticos nacionales (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). El director de marketing y desarrollo de “Interfax-Ukraine”, Maksym
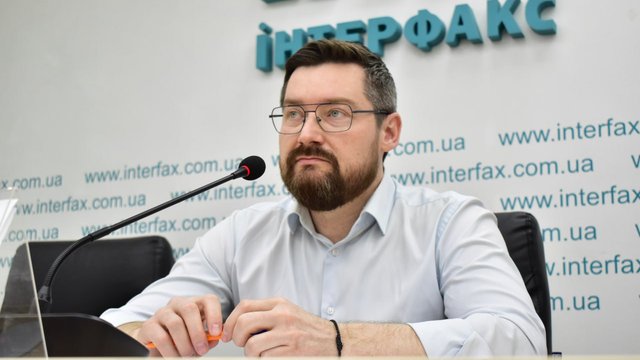
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a principios de octubre de 2025. El análisis se ha elaborado a partir de datos actualizados del Servicio Estatal de Estadística de Ucrania (SSSU), el Banco Nacional de Ucrania (NBU), el Fondo Monetario Internacional (FMI), el Banco Mundial y los principales organismos estadísticos nacionales (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, director de marketing y desarrollo de «Interfax-Ukraine», candidato a doctor en ciencias económicas y fundador del centro de información y análisis «Experts Club», presentó un resumen de las tendencias macroeconómicas actuales.
Indicadores macroeconómicos de Ucrania
Ucrania transcurrió los primeros nueve meses de 2025 en un régimen de «economía dirigida»: conservó su capacidad de adaptación a las restricciones bélicas, pero el ritmo de recuperación siguió siendo moderado y el impulso inversor, insuficiente. En las previsiones base del NBU del verano de 2025 figuraba como referencia un crecimiento del PIB real del 2,1 % en 2025, lo que marcó el marco de las expectativas de las empresas y del sector financiero para la segunda mitad del año.
«Según los resultados de enero a septiembre de 2025, la economía de Ucrania demuestra capacidad para mantener la actividad básica en condiciones de restricciones bélicas. La recuperación continúa, pero su ritmo sigue siendo moderado y se apoya en gran medida en el consumo y en la financiación externa. La actividad inversora, según las observaciones del mercado, se concentra sobre todo en la reconstrucción y la sustitución, y no en la ampliación de capacidades. La tarea clave para los próximos trimestres es aumentar la proporción de proyectos a largo plazo en los sectores de la energía, la logística, la transformación y la tecnología», señaló Maksym Urakin, fundador del centro de información y análisis Experts Club.
La dinámica de la inflación en septiembre resultó más contenida que en los periodos de máximo del año. Según el Servicio Estatal de Estadística, en septiembre de 2025 los precios al consumo subieron un 0,3 % intermensual y un 6,3 % desde principios de año, y la inflación anual (septiembre de 2025 frente a septiembre de 2024) fue del 11,9 %. La inflación subyacente fue, en cambio, más alta en términos mensuales: +1,3 % intermensual, y del 11,0 % interanual.
La política monetaria siguió siendo restrictiva y orientada a contener las expectativas: el 11 de septiembre de 2025, el NBU mantuvo el tipo de interés oficial en el 15,5 %. Paralelamente, el informe de inflación del NBU incorporaba la lógica de mantener el tipo del 15,5 % hasta el cuarto trimestre de 2025 como elemento de la trayectoria desinflacionaria y de la estabilidad cambiaria.
«La dinámica de la inflación en 2025 no está determinada solo por factores monetarios, sino también por factores de oferta: la cosecha, la logística, las restricciones energéticas y el componente importado de los costes. En estas condiciones, mantener el tipo de interés oficial en un nivel alto cumple la función de contener las expectativas de inflación y reducir la presión sobre el mercado de divisas. Al mismo tiempo, las medidas monetarias deben complementarse con políticas del Gobierno que estimulen la competencia y la oferta en el mercado interno. Sin ello, los riesgos de inflación seguirán siendo sensibles a las perturbaciones de precios y de logística», subrayó Maksym Urakin.
El comercio exterior siguió siendo una de las principales fuentes de riesgos macroeconómicos. Según el Servicio Estatal de Estadística, de enero a julio de 2025 las exportaciones de bienes ascendieron a 23 310 millones de dólares (el 96,5 % del mismo periodo de 2024), mientras que las importaciones fueron de 45 940 millones (el 116,9 %). El saldo negativo fue de 22 630 millones de dólares, lo que reflejaba la brecha estructural entre la necesidad de importar (energéticos, equipos, bienes críticos) y las posibilidades de exportación.
Las reservas internacionales siguieron siendo el factor compensador de los riesgos bélicos y del desequilibrio comercial. Según el NBU, a 1 de octubre de 2025 las reservas internacionales ascendían a 46 520 millones de dólares, tras aumentar en septiembre; el NBU también señaló que ese volumen equivalía a la financiación de 5,1 meses de importaciones futuras.
La carga de la deuda siguió siendo elevada. Según datos citados públicamente con referencia al Ministerio de Finanzas, a 30 de septiembre de 2025 la deuda pública y garantizada por el Estado ascendía a 8 024,1 miles de millones de grivnas (el equivalente a 194 200 millones de dólares); de ella, la deuda externa era de 6 063,2 miles de millones y la interna, de 1 960,9 miles de millones.
Economía global
La economía mundial mantuvo en 2025 una trayectoria de crecimiento moderado, pero a distintas velocidades según las regiones y con una mayor sensibilidad a los riesgos comerciales y financieros. Según la actualización de julio del World Economic Outlook del FMI, el crecimiento mundial se estimaba en el 3,0 % en 2025 y en el 3,1 % en 2026, con una explicación basada en la combinación de las condiciones financieras y los efectos de adelanto comercial.
En los documentos del Banco Mundial se subrayaba que las perspectivas siguen siendo frágiles debido al aumento de las barreras comerciales y a la elevada incertidumbre; en la trayectoria base, tras la desaceleración, se esperaba que el crecimiento «repuntara» hasta aproximadamente el 2,5 % en 2026–2027.
«La economía mundial crece en 2025 de forma moderada y desigual entre regiones, y las variables clave siguen siendo las condiciones financieras y los riesgos comerciales. Estados Unidos sostiene parte de la demanda mundial, pero persiste la dependencia del coste del dinero y del ciclo de consumo. La economía europea se recupera lentamente, mientras que China muestra un crecimiento basado en la industria y las exportaciones, con una demanda interna desigual. Para Ucrania esto significa la necesidad de apostar por nichos competitivos y por un apoyo sistémico a las exportaciones de mayor valor añadido, y no por la espera de una coyuntura externa favorable», señaló Maksym Urakin.
Según la tercera estimación del BEA, en el segundo trimestre de 2025 el PIB real de Estados Unidos creció un 3,8 % en tasa anualizada, mientras que en el primer trimestre se había registrado una caída. Entre los principales factores del crecimiento, el BEA señaló la reducción de las importaciones (que se restan en el cálculo del PIB) y el aumento del gasto de los consumidores, compensados en parte por la menor dinámica de la inversión y de las exportaciones.
Según la «flash estimate» preliminar de Eurostat, en el segundo trimestre de 2025 el PIB creció un 0,1 % intertrimestral en la zona del euro y un 0,2 % intertrimestral en la UE, lo que apuntaba a una recuperación muy moderada de la actividad económica.
Según las estimaciones preliminares publicadas por la Oficina Nacional de Estadística de China, el PIB creció un 5,3 % interanual en el primer semestre de 2025 y un 5,2 % interanual en el segundo trimestre, es decir, la economía mantuvo un ritmo «superior al 5 %» en términos anuales.
Según el comunicado de prensa oficial del Gobierno (PIB), el PIB real de la India creció un 7,8 % interanual en el primer trimestre del ejercicio fiscal 2025–26 (abril–junio de 2025), lo que confirmaba una de las dinámicas más altas entre las grandes economías.
TurkStat informó de que en el segundo trimestre de 2025 el PIB de Turquía creció un 4,8 % interanual, lo que formalmente suponía una aceleración del crecimiento anual, aunque para evaluar su sostenibilidad seguían siendo importantes la estructura de la demanda y las condiciones del comercio exterior.
«Los principales riesgos externos de 2025 están vinculados a las restricciones comerciales, a los cambios en los regímenes regulatorios, al coste de la energía y a las limitaciones logísticas. En tales condiciones, los países con alta productividad y una estructura exportadora diversificada obtienen ventaja en la competencia por el capital y los mercados. A Ucrania le conviene desarrollar instrumentos de gestión de riesgos para los exportadores, ampliar la geografía de ventas y aumentar la previsibilidad de las reglas para los inversores. Esto reduce la dependencia de las fluctuaciones a corto plazo en los mercados exteriores y aumenta la resiliencia de la balanza de pagos», subrayó Maksym Urakin.
Conclusiones
Para Ucrania, de enero a septiembre de 2025 fue un periodo de relativa gobernabilidad macrofinanciera: la inflación se desaceleró en septiembre hasta el 11,9 % interanual, el NBU mantuvo el tipo de interés oficial en el 15,5 % y las reservas internacionales aumentaron hasta 46 520 millones de dólares a 1 de octubre. Al mismo tiempo, el desequilibrio comercial y la elevada carga de la deuda siguen configurando riesgos a medio plazo, que no se eliminan con la «estabilización», sino con cambios estructurales: inversión, productividad, transformación y exportaciones de mayor valor añadido.
«A medio plazo, las líneas clave son el desarrollo de la transformación, la localización de las cadenas de suministro allí donde sea económicamente viable y la ampliación de las exportaciones de productos de mayor valor añadido. Paralelamente, es importante mantener la previsibilidad de las decisiones monetarias y fiscales y garantizar condiciones transparentes para el capital privado. Sin tales medidas, la macroestabilidad seguirá siendo sobre todo una función de la financiación externa. Con ellas, puede convertirse en la base de un ciclo inversor más largo y de una estructura económica más resiliente», resumió Maksym Urakin.
Director del proyecto «Economic Monitoring», candidato a doctor en ciencias económicas, Maksym Urakin