Principaux indicateurs économiques de l'Ukraine et du monde en 2025
L'article présente les principaux indicateurs macroéconomiques de l'Ukraine et de l'économie mondiale à la date du début d'octobre 2025. L'analyse a été préparée sur la base de données actuelles du Service national de la statistique d'Ukraine (SSSU), de la Banque nationale d'Ukraine (NBU), du Fonds monétaire international (FMI), de la Banque mondiale, ainsi que des principaux organismes statistiques nationaux (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Le directeur du marketing et du développement d'« Interfax-Ukraine », Maksym
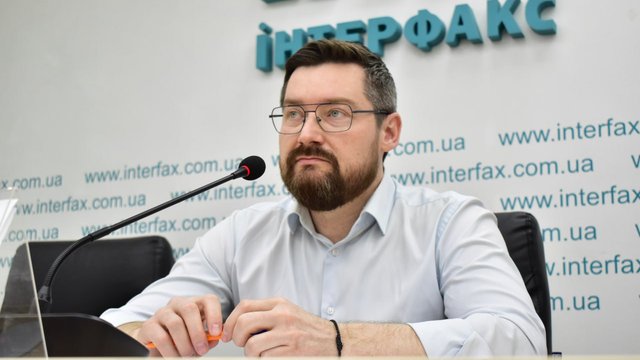
L'article présente les principaux indicateurs macroéconomiques de l'Ukraine et de l'économie mondiale au début d'octobre 2025. L'analyse repose sur les données actualisées du Service national des statistiques d'Ukraine (SSSU), de la Banque nationale d'Ukraine (NBU), du Fonds monétaire international (FMI), de la Banque mondiale, ainsi que des principaux instituts statistiques nationaux (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, directeur du marketing et du développement d'« Interfax-Ukraine », candidat en sciences économiques et fondateur du centre d'information et d'analyse « Experts Club », a présenté un aperçu des tendances macroéconomiques actuelles.
Indicateurs macroéconomiques de l'Ukraine
L'Ukraine a traversé les neuf premiers mois de 2025 en mode « économie dirigée » : elle a conservé sa capacité d'adaptation aux contraintes de la guerre, mais le rythme de la reprise est resté modéré et l'élan d'investissement insuffisant. Dans les prévisions de référence de la NBU de l'été 2025, la croissance du PIB réel pour 2025 était fixée à 2,1 %, ce qui a servi de cadre aux attentes des entreprises et du secteur financier pour le second semestre.
« Au vu des résultats de janvier à septembre 2025, l'économie ukrainienne démontre sa capacité à maintenir une activité de base malgré les contraintes de la guerre. La reprise se poursuit, mais son rythme reste modéré et repose en grande partie sur la consommation et le financement extérieur. L'activité d'investissement, selon les observations du marché, se concentre principalement sur la reconstruction et le remplacement plutôt que sur l'extension des capacités. La tâche essentielle des prochains trimestres est d'accroître la part des projets à long terme dans l'énergie, la logistique, la transformation et les secteurs technologiques », a déclaré Maksym Urakin, fondateur du centre d'information et d'analyse Experts Club.
La dynamique de l'inflation en septembre est apparue plus modérée que lors des pics de l'année. Selon le Service national des statistiques, en septembre 2025 les prix à la consommation ont augmenté de 0,3 % sur un mois et de 6,3 % depuis le début de l'année, tandis que l'inflation annuelle (septembre 2025 par rapport à septembre 2024) s'est établie à 11,9 %. L'inflation sous-jacente était en revanche plus élevée sur le mois : +1,3 % sur un mois et 11,0 % sur un an.
La politique monétaire est restée stricte et visait à ancrer les anticipations : le 11 septembre 2025, la NBU a maintenu son taux directeur à 15,5 %. Parallèlement, le rapport sur l'inflation de la NBU prévoyait de maintenir le taux de 15,5 % jusqu'au quatrième trimestre 2025, comme élément de la trajectoire de désinflation et de la stabilité du taux de change.
« La dynamique de l'inflation en 2025 est déterminée non seulement par des facteurs monétaires, mais aussi par des facteurs d'offre : la récolte, la logistique, les contraintes énergétiques et la composante importée des coûts. Dans ces conditions, le maintien du taux directeur à un niveau élevé a pour fonction d'ancrer les anticipations d'inflation et de réduire la pression sur le marché des changes. Parallèlement, les mesures monétaires doivent être complétées par des politiques gouvernementales qui stimulent la concurrence et l'offre sur le marché intérieur. Sans cela, les risques d'inflation resteront sensibles aux chocs de prix et de logistique », a souligné Maksym Urakin.
Le commerce extérieur est resté l'une des principales sources de risques macroéconomiques. Selon le Service national des statistiques, de janvier à juillet 2025, les exportations de biens se sont élevées à 23,31 milliards de dollars (96,5 % de la période correspondante de 2024), tandis que les importations ont atteint 45,94 milliards (116,9 %). Le solde négatif s'est établi à 22,63 milliards de dollars, ce qui reflétait l'écart structurel entre les besoins d'importation (produits énergétiques, équipements, biens critiques) et les capacités d'exportation.
Les réserves internationales sont restées le facteur de compensation des risques liés à la guerre et du déséquilibre commercial. Selon la NBU, au 1er octobre 2025, les réserves internationales s'élevaient à 46,52 milliards de dollars, en hausse en septembre ; la NBU a également précisé que ce montant correspondait au financement de 5,1 mois d'importations futures.
La charge de la dette est restée élevée. Selon des données publiquement citées en référence au ministère des Finances, au 30 septembre 2025, la dette publique et garantie par l'État s'élevait à 8 024,1 milliards de hryvnias (soit l'équivalent de 194,2 milliards de dollars) ; dont 6 063,2 milliards pour la dette extérieure et 1 960,9 milliards pour la dette intérieure.
Économie mondiale
L'économie mondiale a conservé en 2025 une trajectoire de croissance modérée, mais à des vitesses différentes selon les régions et avec une sensibilité accrue aux risques commerciaux et financiers. Selon la mise à jour de juillet du World Economic Outlook du FMI, la croissance mondiale était estimée à 3,0 % en 2025 et à 3,1 % en 2026, expliquée par la combinaison des conditions financières et des effets d'anticipation commerciale.
Dans les documents de la Banque mondiale, il était souligné que les perspectives restent fragiles en raison du renforcement des barrières commerciales et de la forte incertitude ; dans la trajectoire de référence, après le ralentissement, la croissance devait « remonter » jusqu'à environ 2,5 % en 2026-2027.
« L'économie mondiale croît en 2025 de manière modérée et inégale selon les régions, et les variables clés restent les conditions financières et les risques commerciaux. Les États-Unis soutiennent une partie de la demande mondiale, mais la dépendance à l'égard du coût de l'argent et du cycle de consommation demeure. L'économie européenne se redresse lentement, tandis que la Chine affiche une croissance tirée par l'industrie et les exportations, avec une demande intérieure inégale. Pour l'Ukraine, cela signifie qu'il faut miser sur des niches compétitives et sur un soutien systémique aux exportations à plus forte valeur ajoutée, plutôt que d'attendre une conjoncture extérieure favorable », a noté Maksym Urakin.
Selon la troisième estimation du BEA, au deuxième trimestre 2025, le PIB réel des États-Unis a progressé de 3,8 % en rythme annualisé, alors qu'une baisse avait été enregistrée au premier trimestre. Parmi les principaux facteurs de la croissance, le BEA citait la réduction des importations (qui sont soustraites dans le calcul du PIB) et la hausse des dépenses de consommation, partiellement compensées par une dynamique plus faible de l'investissement et des exportations.
Selon l'« estimation flash » préliminaire d'Eurostat, au deuxième trimestre 2025, le PIB a progressé de 0,1 % sur un trimestre dans la zone euro et de 0,2 % sur un trimestre dans l'UE, ce qui indiquait une reprise très modérée de l'activité économique.
Selon les estimations préliminaires publiées par le Bureau national des statistiques de Chine, le PIB a progressé de 5,3 % sur un an au premier semestre 2025 et de 5,2 % sur un an au deuxième trimestre, c'est-à-dire que l'économie a maintenu un rythme « supérieur à 5 % » en glissement annuel.
Selon le communiqué de presse officiel du gouvernement (PIB), le PIB réel de l'Inde a progressé de 7,8 % sur un an au premier trimestre de l'exercice 2025-26 (avril–juin 2025), confirmant l'une des dynamiques les plus élevées parmi les grandes économies.
TurkStat a indiqué qu'au deuxième trimestre 2025, le PIB de la Turquie avait progressé de 4,8 % sur un an, ce qui signifiait formellement une accélération de la croissance annuelle, bien que, pour évaluer sa durabilité, la structure de la demande et les conditions du commerce extérieur restent déterminantes.
« Les principaux risques externes de 2025 sont liés aux restrictions commerciales, aux changements de régimes réglementaires, au coût de l'énergie et aux contraintes logistiques. Dans ces conditions, les pays à forte productivité et à structure d'exportation diversifiée obtiennent un avantage dans la concurrence pour les capitaux et les marchés. Il est judicieux pour l'Ukraine de développer des outils de gestion des risques pour les exportateurs, d'élargir la géographie des débouchés et d'accroître la prévisibilité des règles pour les investisseurs. Cela réduit la dépendance aux fluctuations de court terme sur les marchés extérieurs et renforce la résilience de la balance des paiements », a souligné Maksym Urakin.
Conclusions
Pour l'Ukraine, la période de janvier à septembre 2025 a été une période de relative maîtrise macrofinancière : l'inflation a ralenti en septembre à 11,9 % sur un an, la NBU a maintenu son taux directeur à 15,5 %, et les réserves internationales ont augmenté pour atteindre 46,52 milliards de dollars au 1er octobre. Parallèlement, le déséquilibre commercial et la lourde charge de la dette continuent de façonner des risques à moyen terme, qui ne se lèvent pas par la « stabilisation », mais par des changements structurels : investissements, productivité, transformation et exportations à plus forte valeur ajoutée.
« À moyen terme, les axes clés sont le développement de la transformation, la localisation des chaînes d'approvisionnement là où cela est économiquement justifié, et l'élargissement des exportations de produits à plus forte valeur ajoutée. Parallèlement, il importe de maintenir la prévisibilité des décisions monétaires et budgétaires et d'assurer des conditions transparentes pour le capital privé. En l'absence de telles mesures, la stabilité macroéconomique restera principalement fonction du financement extérieur. Avec elles, elle peut devenir la base d'un cycle d'investissement plus long et d'une structure économique plus résiliente », a résumé Maksym Urakin.
Responsable du projet « Economic Monitoring », candidat en sciences économiques, Maksym Urakin