2025年のウクライナと世界の主要経済指標
この記事は、2025年10月初めの時点におけるウクライナと世界経済の主要なマクロ経済指標を紹介する。分析は、ウクライナ国家統計局(State Statistics Service of Ukraine、SSSU)、ウクライナ国立銀行(National Bank of Ukraine、NBU)、国際通貨基金(International Monetary Fund、IMF)、世界銀行(World Bank)、および各国の主要な統計機関(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)の最新データに基づいて作成された。「Interfax-Ukraine」のマーケティング・開発ディレクターMaksym
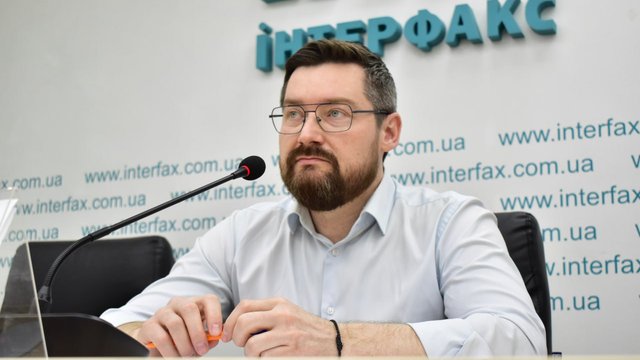
本稿は、2025年10月初めの時点におけるウクライナと世界経済の主要なマクロ経済指標を紹介するものである。分析は、ウクライナ国家統計局(State Statistics Service of Ukraine, SSSU)、ウクライナ国立銀行(NBU)、国際通貨基金(International Monetary Fund, IMF)、世界銀行(World Bank)、ならびに各国の主要な統計機関(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)の最新データに基づいて作成された。「Interfax-Ukraine」のマーケティング・開発担当ディレクターで、経済学候補(Candidate of Economic Sciences)であり情報分析センター「Experts Club」の創設者であるMaksym Urakin氏が、現在のマクロ経済の動向について概観を示した。
ウクライナのマクロ経済指標
ウクライナは2025年の最初の9か月を「管理された経済」の体制で過ごし、戦時の制約への適応力は維持したものの、回復のペースは緩やかなままで、投資の勢いは不十分だった。NBUが2025年夏に示した基本予測では、2025年の実質GDP成長率の目安は2.1%とされ、これが下半期に向けた企業と金融部門の期待の枠組みとなった。
「2025年1~9月の結果を見ると、ウクライナ経済は戦時の制約下で基礎的な活動を維持する力を示している。回復は続いているが、そのペースは緩やかで、大部分を消費と外部資金に依存している。市場の観察によれば、投資活動は主に復旧と代替に集中しており、生産能力の拡大には向かっていない。今後数四半期の重要な課題は、エネルギー、物流、加工、技術分野における長期プロジェクトの比率を高めることだ」と、情報分析センターExperts Clubの創設者であるMaksym Urakin氏は述べた。
9月のインフレの動きは、年内のピーク時と比べて抑制的だった。国家統計局(State Statistics Service)のデータによると、2025年9月の消費者物価は前月比0.3%上昇し、年初来では6.3%上昇、年間インフレ率(2025年9月の2024年9月比)は11.9%だった。一方、コアインフレ率は月次ではより高く、前月比+1.3%、前年比では11.0%だった。
金融政策は引き続き引き締め的で、期待の抑制を目指していた。NBUは2025年9月11日に政策金利を15.5%に据え置いた。同時に、NBUのインフレ報告書(Inflation Report)には、ディスインフレの軌道と為替の安定を支える要素として、2025年第4四半期まで15.5%の金利を維持するという考え方が織り込まれていた。
「2025年のインフレの動きは、金融的要因だけでなく、収穫、物流、エネルギー面の制約、コストの輸入部分といった供給側の要因によっても決まる。こうした状況で政策金利を高水準に保つことは、インフレ期待を抑え、外国為替市場への圧力を和らげる役割を果たす。同時に、金融措置は、国内市場の競争と供給を促す政府の政策によって補完されなければならない。そうでなければ、インフレリスクは価格や物流のショックに敏感なままだ」と、Maksym Urakin氏は強調した。
対外貿易は、引き続きマクロ経済リスクの主要な要因の一つだった。国家統計局(State Statistics Service)のデータによると、2025年1~7月の物品輸出は233.1億ドル(2024年同期の96.5%)、輸入は459.4億ドル(同116.9%)だった。収支は226.3億ドルの赤字で、輸入需要(エネルギー資源、設備、重要物資)と輸出能力との構造的な隔たりを反映していた。
戦時のリスクと貿易不均衡を相殺する役割は、引き続き外貨準備が担った。NBUによると、2025年10月1日時点の外貨準備は465.2億ドルで、9月に増加した。NBUはまた、この規模が今後5.1か月分の輸入を賄える水準に相当すると指摘した。
債務負担は高水準にとどまった。財務省を引用して公表されたデータによると、2025年9月30日時点の国家債務および国家保証債務は8兆241億グリブナ(194.2億ドル相当)で、そのうち対外債務は6兆632億グリブナ、国内債務は1兆9609億グリブナだった。
世界経済
世界経済は2025年も緩やかな成長軌道を維持したが、地域ごとに速度は異なり、貿易・金融リスクへの感応度が高まっていた。IMFのWorld Economic Outlook(世界経済見通し)の7月改訂版によると、世界の成長率は2025年が3.0%、2026年が3.1%と見込まれ、その背景は金融環境と貿易の前倒し効果の組み合わせで説明された。
世界銀行の資料では、貿易障壁の強まりと高い不確実性により、見通しは依然として脆弱であると強調された。基本シナリオでは、減速の後、成長率は2026~2027年に約2.5%まで「持ち直す」と見込まれていた。
「2025年の世界経済は、地域ごとにばらつきのある緩やかな成長を続けており、金融環境と貿易リスクが引き続き重要な変数である。米国は世界需要の一部を支えているが、資金コストと消費サイクルへの依存は残っている。欧州経済の回復は遅く、中国は国内需要にむらがあるなか、工業と輸出によって成長している。ウクライナにとって、これは有利な外部環境を待つのではなく、競争力のあるニッチ分野と、付加価値のより高い輸出への体系的な支援に賭ける必要があることを意味する」と、Maksym Urakin氏は述べた。
BEAの第3次推計によると、2025年第2四半期の米国の実質GDPは年率換算で3.8%増加した。第1四半期は減少が記録されていた。成長の主な要因としてBEAは、輸入の減少(GDPの計算では差し引かれる)と個人消費の増加を挙げており、これらは投資と輸出の伸びの鈍化によって部分的に相殺された。
Eurostatの速報値(flash estimate)によると、2025年第2四半期のGDPは前期比でユーロ圏が0.1%、EUが0.2%増加し、経済活動の回復が非常に緩やかであることを示していた。
中国国家統計局(National Bureau of Statistics)が公表した速報値によると、2025年上半期のGDPは前年同期比5.3%増、第2四半期は前年同期比5.2%増で、経済は年率ベースで「5%超」のペースを維持した。
政府の公式プレスリリース(PIB)によると、インドの実質GDPは2025~26会計年度第1四半期(2025年4~6月)に前年同期比7.8%増加し、主要経済国の中で最も高い伸びの一つであることを裏付けた。
TurkStatは、2025年第2四半期のトルコのGDPが前年同期比4.8%増加したと発表した。形式上は年間成長率の加速を意味するが、持続性を評価するうえでは、需要の構造や対外貿易の条件が引き続き重要だった。
「2025年の主な対外リスクは、貿易制限、規制体制の変化、エネルギーコスト、物流上の制約に関連している。こうした状況では、生産性が高く輸出構造が多様化した国々が、資本と市場をめぐる競争で優位に立つ。ウクライナにとっては、輸出企業向けのリスク管理手段を発展させ、販売先の地理的範囲を広げ、投資家にとってのルールの予見可能性を高めることが望ましい。これにより、外部市場の短期的な変動への依存が弱まり、国際収支の安定性が高まる」と、Maksym Urakin氏は強調した。
結論
ウクライナにとって2025年1~9月は、マクロ金融面で比較的管理可能な時期だった。9月のインフレ率は前年比11.9%に鈍化し、NBUは政策金利を15.5%に維持し、外貨準備は10月1日時点で465.2億ドルに増加した。同時に、貿易不均衡と高い債務負担は引き続き中期的なリスクを形作っており、それを解消するのは「安定化」ではなく、投資、生産性、加工、付加価値のより高い輸出といった構造的な変化である。
「中期的には、加工の発展、経済的に妥当な範囲でのサプライチェーンの現地化、付加価値のより高い製品の輸出拡大が重要な方向となる。並行して、金融・財政の決定の予見可能性を保ち、民間資本に透明な条件を確保することが重要だ。こうした措置がなければ、マクロの安定は主に外部資金に左右され続ける。措置があれば、より長い投資サイクルと、より強靭な経済構造の基盤となり得る」と、Maksym Urakin氏は総括した。
プロジェクト「Economic Monitoring」責任者、経済学候補(Candidate of Economic Sciences)のMaksym Urakin氏