Wichtige Wirtschaftsindikatoren der Ukraine und der Welt im Jahr 2026
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Ende Februar 2026 vor. Die Analyse beruht auf aktuellen Daten des Staatlichen Statistikdienstes der Ukraine (SSSU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikämter (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, Doktor der Wirtschaftswissenschaften und Gründer…
Der Artikel stellt die wichtigsten makroökonomischen Kennzahlen der Ukraine und der Weltwirtschaft zum Ende Februar 2026 vor. Die Analyse beruht auf aktuellen Daten des Staatlichen Statistikdienstes der Ukraine (SSSU), der Nationalbank der Ukraine (NBU), des Internationalen Währungsfonds (IWF), der Weltbank sowie führender nationaler Statistikämter (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, Doktor der Wirtschaftswissenschaften und Gründer des Informations- und Analysezentrums Experts Club, stellte einen Überblick über die aktuellen makroökonomischen Trends vor, die die Lage in der Ukraine und in der Welt zu Beginn des Jahres 2026 bestimmten.
Makroökonomische Kennzahlen der Ukraine
Ende Februar 2026 behielt die ukrainische Wirtschaft den Modus einer gesteuerten makrofinanziellen Stabilisierung bei, doch gegenüber dem Januar wurde die Risikobilanz weniger komfortabel. Nach dem Beginn des Zyklus einer vorsichtigen Lockerung der Geldpolitik durch die NBU beschleunigte sich die Inflation erneut leicht, die internationalen Reserven gingen von historisch hohen Niveaus zurück, und der Devisenmarkt erforderte erhebliche Interventionen der Aufsichtsbehörde. Dennoch blieb die makrofinanzielle Gesamtlage dank des hohen Reservenniveaus, der Unterstützung von außen, der anhaltenden Nachfrage nach Hrywnja-Instrumenten und der Anpassungsfähigkeit der Unternehmen beherrschbar.
Die ukrainische Wirtschaft schloss das Jahr 2025 mit einer positiven, aber moderaten Dynamik ab. Nach Schätzungen der Nationalbank der Ukraine wuchs das reale BIP 2025 um 1,8 %. Das bedeutete die Fortsetzung des Erholungstrends, doch das Wachstumstempo lag deutlich unter dem Bedarf des Wiederaufbaus nach dem Krieg. Die wichtigsten Beschränkungen blieben die Folgen des Krieges, der Arbeitskräftemangel, die Schäden an der Energieinfrastruktur, die schwache Auslandsnachfrage nach einem Teil der ukrainischen Exporte und die hohe Unsicherheit für Investitionen.
Für 2026 prognostizierte die NBU ebenfalls ein Wirtschaftswachstum von 1,8 %. Diese Einschätzung spiegelte ein vorsichtiges Szenario wider: Die Binnennachfrage und die Haushaltsausgaben stützten die Wirtschaftstätigkeit, doch energiewirtschaftliche Risiken, Kriegsverluste und begrenzte Exportmöglichkeiten gaben keinen Anlass, von einer raschen Beschleunigung zu sprechen.
„Der Februar 2026 hat gezeigt, dass sich die Ukraine vorerst nicht in der Phase einer vollwertigen Erholung befindet, sondern in der Phase der Wahrung makroökonomischer Steuerbarkeit. Die positiven Kennzahlen stützen sich weitgehend auf Auslandsfinanzierung, Haushaltsnachfrage, die Politik der NBU und die Anpassung der Unternehmen. Das erzeugt einen Stabilisierungseffekt, schafft aber noch keine ausreichende innere Grundlage für langfristiges Wachstum. Für den Übergang zu einer neuen Qualität des Wiederaufbaus braucht die Ukraine nicht nur Reserven und Hilfe der Partner, sondern auch mehr Produktion, Export, energetische Autonomie und Investitionen in Humankapital“, erklärte Urakin.
Das Inflationsbild im Februar wurde zu einem der wichtigsten Signale für die makroökonomische Politik. Nach den vom Staatlichen Statistikdienst veröffentlichten und von der NBU kommentierten Daten beschleunigte sich die Verbraucherinflation im Februar 2026 im Jahresvergleich auf 7,6 %, während die Preise im Monatsvergleich um 1,0 % stiegen. Die Kerninflation blieb bei 7,0 % im Jahresvergleich. Das bedeutete, dass der Inflationsdruck nach der Verlangsamung im Januar nicht vollständig verschwunden war und einzelne seiner Komponenten wieder zu erstarken begannen.
Die NBU erklärte die Februar-Dynamik unter anderem mit der Verteuerung unverarbeiteter Lebensmittel, steigenden Preisen einzelner Dienstleistungen, dem Einfluss der Energielage auf die Kosten der Unternehmen und einer gewissen Beschleunigung der Kraftstoffpreise. Zugleich stellte die Aufsichtsbehörde fest, dass die gesamte Inflationsentwicklung nahe an der Prognose blieb. Das erlaubte es, die geldpolitische Strategie nicht abrupt zu überdenken, zwang aber zu Vorsicht bei der weiteren Senkung des Zinssatzes.
Ende Februar lag der Leitzins der NBU bei 15,0 %. Nach der Senkung Ende Januar legte die Aufsichtsbehörde faktisch eine Pause ein, um zu beurteilen, wie stabil der Disinflationstrend ist. Dieser Ansatz wirkte logisch: Die reale Rendite von Hrywnja-Instrumenten blieb ein wichtiger Faktor zur Dämpfung der Devisennachfrage, und der Devisenmarkt erforderte auch weiterhin die aktive Beteiligung der Nationalbank.
„Die Beschleunigung der Inflation im Februar war nicht kritisch, aber sie hat die Grenzen einer schnellen geldpolitischen Lockerung deutlich gezeigt. Die Ukraine kann sich eine abrupte Verbilligung des Geldes nur zur kurzfristigen Konjunkturbelebung nicht leisten, da dies die Devisennachfrage verstärken und die Inflationserwartungen destabilisieren könnte. Unter den heutigen Bedingungen muss die NBU zwischen der Stützung der Wirtschaftstätigkeit und der Wahrung des Vertrauens in die Hrywnja abwägen. Deshalb muss jeder weitere Schritt zur Zinssenkung sehr vorsichtig erfolgen und an eine tatsächliche Abschwächung der Risiken gekoppelt sein“, betonte Urakin.
Der Devisensektor blieb im Februar kontrolliert, aber angespannt. Zum 1. März 2026 beliefen sich die internationalen Reserven der Ukraine auf rund 54,8 Mrd. US-Dollar. Das waren 5 % weniger als zu Februarbeginn, doch das Reservenniveau blieb historisch hoch und entsprach etwa 5,7 Monaten künftiger Importe. Der Rückgang der Reserven war vor allem auf die Interventionen der NBU am Devisenmarkt und auf Schuldendienstzahlungen des Staates in Fremdwährung zurückzuführen.
Im Februar belief sich der Nettoverkauf von Devisen durch die Nationalbank auf fast 3 Mrd. US-Dollar. Das zeugte vom Fortbestehen eines strukturellen Devisendefizits im Privatsektor. Zuflüsse externer Finanzierung kompensierten diesen Druck teilweise, beseitigten aber nicht das Problem selbst: Die ukrainische Wirtschaft importiert deutlich mehr Waren, als sie exportiert, weshalb die Währungsstabilität auch künftig wesentlich von internationaler Hilfe und den Reserven der NBU abhängt.
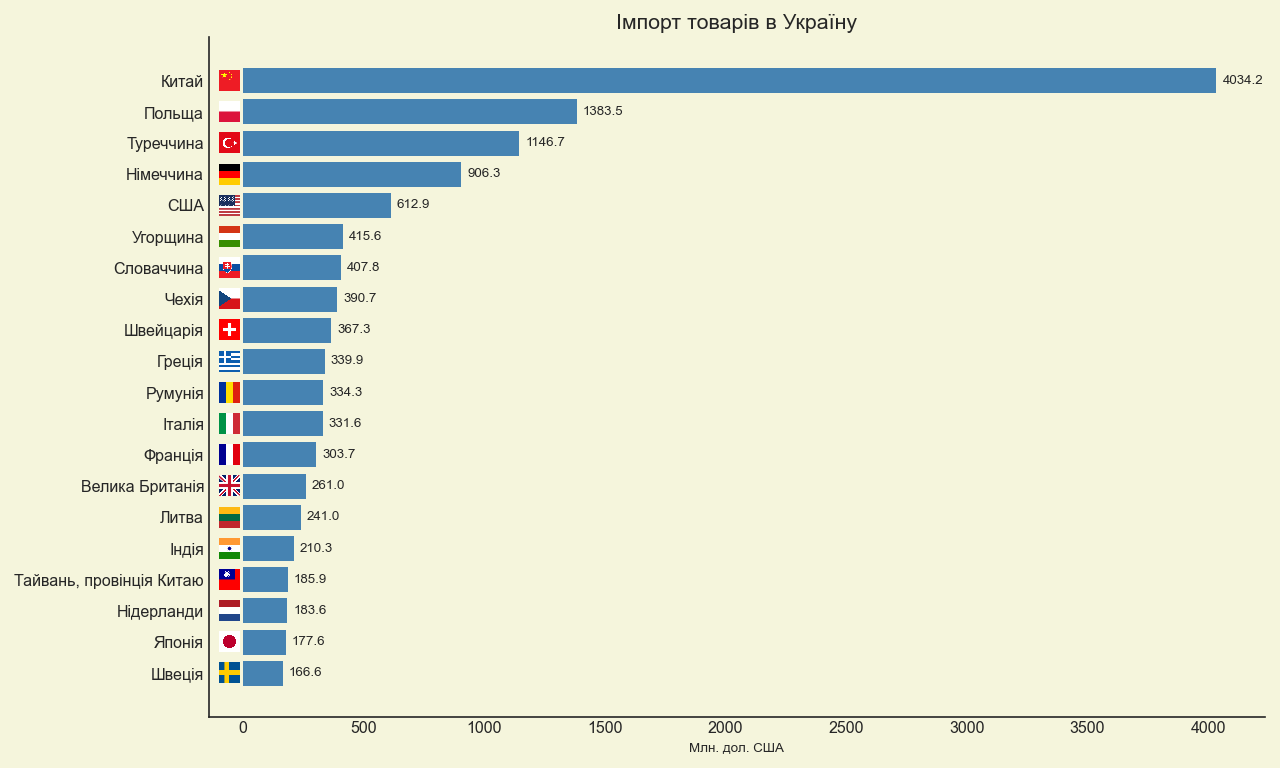
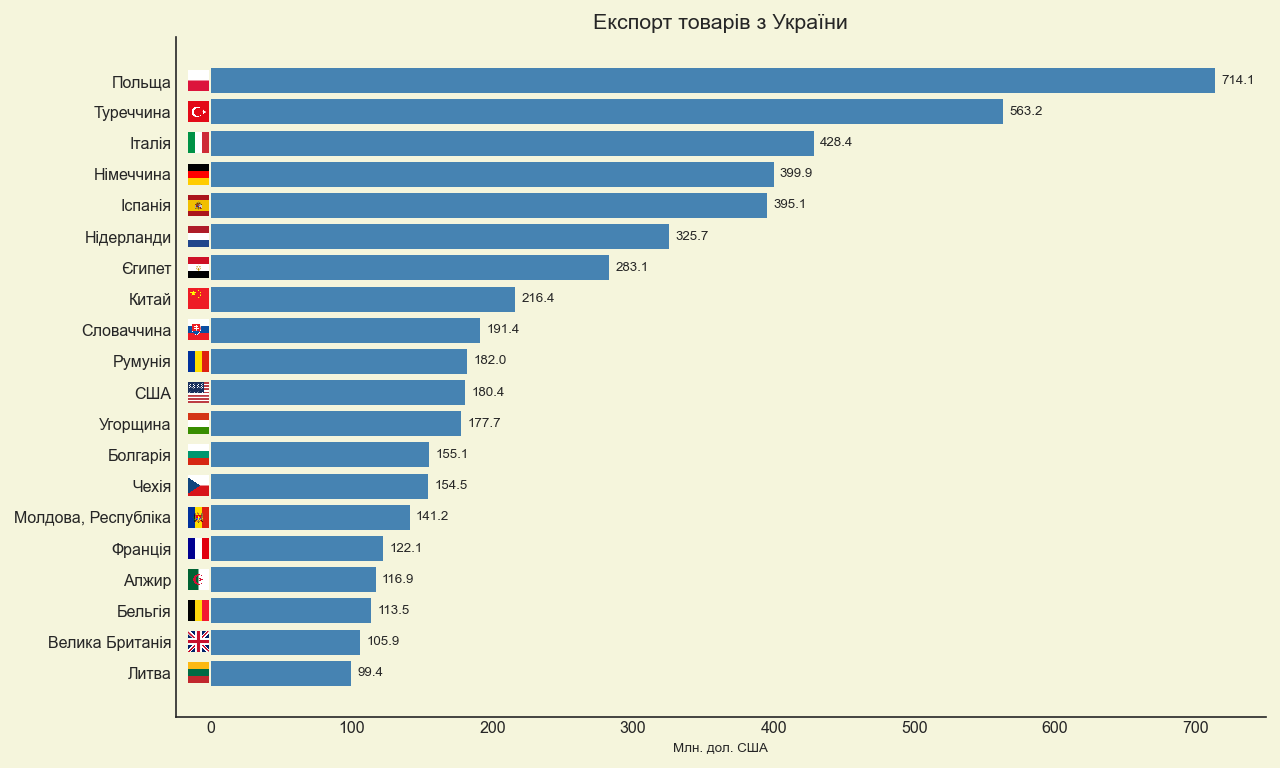
Der Außenhandel blieb eines der schwächsten Elemente des makroökonomischen Gefüges. Nach Angaben des Staatlichen Zolldienstes belief sich der Warenumsatz der Ukraine im Januar–Februar 2026 auf 21,3 Mrd. US-Dollar. Die Importe erreichten 14,8 Mrd. US-Dollar, die Exporte dagegen nur 6,5 Mrd. US-Dollar. Das Handelsdefizit überstieg somit binnen zwei Monaten 8 Mrd. US-Dollar. Das bedeutete, dass die Importe mehr als doppelt so hoch waren wie die Exporte und die Binnennachfrage nach ausländischen Waren, Energieträgern, Ausrüstungen und Konsumgütern deutlich über den Deviseneinnahmen aus dem Verkauf ukrainischer Produkte im Ausland lag.
Die größten Importquellen blieben China, Polen und die Türkei. In der Importstruktur spielten Maschinen, Ausrüstungen, Fahrzeuge und Brennstoff- und Energiegüter eine wichtige Rolle. Die größten Absatzmärkte der ukrainischen Exporte waren Polen, die Türkei und Italien, wobei Nahrungsmittel, Metalle und einzelne Positionen des Maschinenbaus die Grundlage der Exporte blieben. Diese Struktur bestätigt, dass die Ukraine vorerst keine ausreichend diversifizierte Exportbasis hat, um das Handelsdefizit rasch zu verringern.
„Gerade der Außenhandel ist der Schlüsselindikator der langfristigen Stabilität. Rekordreserven und internationale Hilfe können die Lage stabilisieren, ersetzen aber nicht die eigene Exportfähigkeit der Wirtschaft. Wenn die Importe mehr als doppelt so hoch sind wie die Exporte, bedeutet das, dass das Land einen erheblichen Teil des Konsums, des Investitionsbedarfs und der Kriegswirtschaft aus externen Quellen finanziert. Ein solches Modell ist unter Kriegsbedingungen gerechtfertigt, kann aber strategisch nicht von Dauer sein. Will die Ukraine vom Überlebensmodell zum Entwicklungsmodell übergehen, muss sie den Anteil von Produkten mit höherer Wertschöpfung erhöhen und Verarbeitung, Logistik, energetische Widerstandsfähigkeit, den Rüstungsindustriekomplex und technologische Fertigungen entwickeln“, betonte Urakin.
Auch die Haushaltslage blieb in den ersten zwei Monaten des Jahres angespannt. Nach Angaben des Finanzministeriums beliefen sich die Einnahmen des allgemeinen Fonds des Staatshaushalts im Januar–Februar 2026 auf rund 466,8 Mrd. UAH, während die Kassenausgaben des allgemeinen Fonds rund 546,5 Mrd. UAH betrugen. Eine bedeutende Rolle bei den Einnahmen spielten Steuereinnahmen, Zollzahlungen und internationale Zuschüsse, deren Volumen sich in zwei Monaten auf mehr als 160 Mrd. UAH belief.
Das bestätigt, dass die Staatsfinanzen der Ukraine funktionsfähig bleiben, aber strukturell von externer Unterstützung abhängen. Ausgaben für Verteidigung, Sicherheit, Sozialleistungen und die Bedienung staatlicher Verbindlichkeiten bilden eine sehr hohe Haushaltsbelastung. Unter solchen Bedingungen bleiben die Regelmäßigkeit der internationalen Finanzierung, die Fähigkeit der Regierung, am Binnenmarkt Mittel aufzunehmen, und die Wahrung des Vertrauens in Hrywnja-Instrumente von entscheidender Bedeutung.
„Der Haushalt der Ukraine bleibt 2026 ein Haushalt der Kriegsresilienz. Seine Aufgabe ist nicht nur, Verteidigung und soziale Verpflichtungen zu finanzieren, sondern auch das Vertrauen in die Staatsfinanzen zu bewahren. Wenn jedoch ein erheblicher Teil der Einnahmen direkt oder indirekt mit internationaler Unterstützung verbunden ist, kann sich das Land einen Verlust an Regelmäßigkeit der Finanzierung nicht leisten. Die Regierung muss gleichzeitig an drei Aufgaben arbeiten: externe Zuflüsse sichern, den inländischen Kreditmarkt entwickeln und die eigene Steuerbasis durch die Wiederbelebung der Wirtschaftstätigkeit schrittweise erweitern“, erklärte Urakin.
Weltwirtschaft
Die Weltwirtschaft wirkte Ende Februar 2026 widerstandsfähiger, als unter den Bedingungen hoher geopolitischer Spannungen, Schuldenrisiken und des Umbaus globaler Lieferketten zu erwarten gewesen wäre. Der Internationale Währungsfonds prognostizierte in der Januar-Aktualisierung des World Economic Outlook ein Wachstum der Weltwirtschaft von 3,3 % im Jahr 2026 und 3,2 % im Jahr 2027. Das bedeutete, dass es kein Szenario einer globalen Rezession gab, zeugte aber auch nicht von einer Rückkehr zu schnellem und synchronem Wachstum.
Die USA blieben einer der wichtigsten Stabilisatoren der Weltwirtschaft. Das reale BIP der USA stieg im vierten Quartal 2025 auf das Jahr hochgerechnet um 1,4 % nach einem deutlich stärkeren dritten Quartal, und im Gesamtjahr 2025 wuchs die Wirtschaft um 2,2 %. Haupttreiber waren die Konsumausgaben und die privaten Investitionen. Gleichzeitig ging die Inflation allmählich zurück: Im Januar 2026 lag der CPI bei 2,4 % gegenüber dem Vorjahr, nach 2,7 % im Dezember 2025. Die Federal Reserve hielt die Spanne des Leitzinses (Federal Funds Rate) Ende Januar bei 3,5–3,75 %.
Für die Ukraine hatte die amerikanische Wirtschaftsdynamik eine doppelte Bedeutung. Einerseits stützte die Stabilität der USA die globale Nachfrage und die Finanzmärkte. Andererseits bedeutete das Fortbestehen relativ hoher Zinsen, dass die globale Liquidität nicht allzu billig blieb und Länder mit erhöhtem Risiko schwerer auf eine deutliche Verbilligung von Kapital hoffen konnten.
Die Eurozone befand sich in einer anderen Phase des Konjunkturzyklus. Ihre Wirtschaft zeigte ein schwächeres Wachstum, die Inflation lag jedoch näher am Zielwert. Nach Schätzungen von Eurostat wuchs das BIP der Eurozone im vierten Quartal 2025 um 0,3 % gegenüber dem Vorquartal und im Gesamtjahr 2025 um rund 1,5 %. Die Europäische Zentralbank beließ Anfang 2026 den Einlagensatz bei 2,0 %, den Satz für die Hauptrefinanzierungsgeschäfte bei 2,15 % und den Spitzenrefinanzierungssatz bei 2,40 %. Das Inflationsumfeld im Euroraum blieb im Februar nahe am Zielwert.
Für die Ukraine ist die europäische Wirtschaft das entscheidende äußere Umfeld – durch Handel, Finanzierung, Migration, Logistik und den Prozess der Integration in die EU. Das schwache Wachstum der Eurozone bedeutet jedoch, dass die Auslandsnachfrage der europäischen Partner im Jahr 2026 kaum zu einem eigenständigen starken Treiber des ukrainischen Exports werden dürfte. Die Ukraine sollte sich nicht nur auf die Liefermengen von Rohstoffen ausrichten, sondern auch auf die Produktionsintegration in europäische Wertschöpfungsketten.
Das Vereinigte Königreich blieb ein Beispiel für eine Volkswirtschaft mit moderatem Wachstum und weiterhin erhöhtem Inflationsumfeld. Nach der schwachen Dynamik Ende 2025 ging die britische Wirtschaft vorsichtig in das Jahr 2026: Der Dienstleistungssektor blieb die wichtigste Stütze, während Industrie und Bauwirtschaft keine starken Impulse lieferten. Die Inflation verlangsamte sich im Januar 2026 auf 3,0 % gegenüber dem Vorjahr, lag aber weiterhin über dem Ziel der Bank of England. Das schränkte den Spielraum für eine rasche geldpolitische Lockerung ein.
„Die Weltwirtschaft sah Anfang 2026 nicht krisenhaft aus, doch man kann sie nicht als durchgehend stark bezeichnen. Die USA behielten eine positive Dynamik, wenn auch nicht mehr in überhitztem Tempo; die Eurozone balancierte faktisch zwischen niedriger Inflation und schwachem Wachstum; das Vereinigte Königreich hatte ein langsames Wachstum, aber weiterhin ein erhöhtes Inflationsumfeld. Für die Ukraine bedeutet dies, dass die Auslandsnachfrage kaum zu einem starken eigenständigen Treiber der Erholung werden dürfte. Das globale Umfeld schafft eher mäßig günstige finanzielle Bedingungen, garantiert aber kein automatisches Wachstum des ukrainischen Exports“, sagte Urakin.
China schloss das Jahr 2025 mit einem formal starken Ergebnis ab: Das BIP des Landes wuchs um 5,0 % auf mehr als 140 Billionen Yuan. Im Februar 2026 lag die Verbraucherinflation in der VR China bei 1,3 % gegenüber dem Vorjahr, was über den vorherigen schwachen Werten lag, aber dennoch auf einen moderaten inländischen Preisdruck hindeutete. China behielt eine starke Produktions- und Exportbasis, doch die Fragen der Binnennachfrage, des Immobilienmarkts und der Schuldenlast blieben wichtige Beschränkungen.
Indien dagegen blieb einer der dynamischsten großen Märkte der Welt. Nach der ersten Vorausschätzung der Regierung sollte das reale BIP Indiens im Finanzjahr 2025/26 um 7,4 % wachsen, und für das dritte Quartal des Finanzjahres wurde die Wachstumsrate auf 7,8 % geschätzt. Haupttreiber blieben der Dienstleistungssektor sowie die Binnennachfrage. Die Inflation in Indien blieb Anfang 2026 moderat, was günstige Bedingungen für die Fortsetzung der hohen Wirtschaftsdynamik schuf.
Die Türkei zeigte Anfang 2026 weiterhin eine Kombination aus Wirtschaftswachstum und hoher Inflation. Nach offiziellen Schätzungen wuchs das BIP der Türkei im Jahr 2025 um 3,6 %, doch die Inflation lag im Februar 2026 bei mehr als 31 % gegenüber dem Vorjahr. Das bedeutete, dass das Land seine Geschäftsaktivität und Binnennachfrage aufrechterhielt, jedoch um den Preis eines hohen Preisdrucks und der Notwendigkeit einer straffen makroökonomischen Politik.
Brasilien wirkte ausgewogener. Sein BIP wuchs 2025 um 2,3 % auf 12,7 Billionen Real zu laufenden Preisen, und die IPCA-Inflation lag für das Gesamtjahr 2025 bei 4,26 %. Das Wachstum wurde vom Agrarsektor, von Dienstleistungen und von der Industrie getragen. Für die Weltwirtschaft blieb Brasilien ein wichtiges Beispiel für einen großen Markt, der Rohstoffpotenzial, Binnennachfrage und ein relativ kontrolliertes Inflationsumfeld verbindet.
„China, Indien, die Türkei und Brasilien zeigen sehr gut, wie unterschiedlich sich die Dynamik großer Schwellenländer entwickelt hat. China verfügt über eine große Dimension und eine starke Produktionsbasis, stößt aber weiterhin auf strukturelle Ungleichgewichte und eine nicht ausreichend starke Binnennachfrage. Indien zeigt die überzeugendste Verbindung aus hohem Wachstum und moderater Inflation. Die Türkei behält ihre Dynamik, doch der Preis für dieses Wachstum ist ein sehr hohes Inflationsumfeld. Brasilien bewegt sich gemäßigter, aber ausgewogener. Für die Ukraine ist es wichtig, diese Beispiele praktisch zu betrachten: Im globalen Wettbewerb gewinnen jene Volkswirtschaften, die gleichzeitig makroökonomische Stabilität, Produktionsbasis, Export und inländische Investitionsnachfrage aufrechterhalten können“, meint Urakin.
Schlussfolgerungen
Ende Februar 2026 blieb die Ukraine makrofinanziell steuerbar, doch der Februar zeigte, dass die Stabilisierung brüchig bleibt. Die Inflation beschleunigte sich auf 7,6 % im Jahresvergleich, der Leitzins blieb bei 15,0 %, die internationalen Reserven sanken auf rund 54,8 Mrd. US-Dollar, und der Devisenmarkt benötigte im Monatsverlauf fast 3 Mrd. US-Dollar an Nettointerventionen der NBU. Zugleich blieben die Reserven ausreichend, der Haushalt wurde mit Unterstützung inländischer Einnahmen und internationaler Zuschüsse ausgeführt, und die Wirtschaft behielt eine positive Dynamik.
Die größten Schwachstellen der ukrainischen Wirtschaft blieben das hohe Handelsdefizit, die Abhängigkeit des Haushalts von externer Finanzierung, Kriegsrisiken, der Arbeitskräftemangel, die energetische Verwundbarkeit und eine unzureichende Exportdiversifizierung. Positive Faktoren waren die hohen internationalen Reserven, die kontrollierte Geldpolitik, die Anpassungsfähigkeit der Unternehmen, die Fortsetzung der internationalen Unterstützung und die erhaltene Funktionsfähigkeit der Staatsfinanzen.
Die Weltwirtschaft zeigte zum selben Zeitpunkt eine moderate Widerstandsfähigkeit. Der IWF prognostizierte für 2026 ein globales Wachstum von 3,3 %. Die USA blieben stark, aber ohne übermäßige Überhitzung; die Eurozone balancierte zwischen schwachem Wachstum und nahezu zielgerechter Inflation; China behielt seine Größe, stand aber vor strukturellen Herausforderungen; Indien blieb der wichtigste Wachstumstreiber unter den großen Volkswirtschaften; die Türkei kämpfte mit hoher Inflation; Brasilien zeigte eine moderat positive Dynamik.
„Der Februar 2026 war für die Ukraine eine Erinnerung daran, dass makrofinanzielle Stabilität unter Kriegsbedingungen kein endgültiges Ergebnis ist, sondern ein Prozess ständigen Austarierens. Das Land verfügt über ein finanzielles Polster in Form von Reserven und der Unterstützung der Partner, doch die langfristige Widerstandsfähigkeit wird davon abhängen, ob es gelingt, eine eigene wirtschaftliche Wachstumsbasis zu schaffen. Dafür bleiben im Jahr 2026 Investitionen in Energie, Verarbeitung, Logistik, Exportproduktion, Technologien und Humankapital von entscheidender Bedeutung. Ohne sie bleiben selbst hohe Reserven und Auslandshilfe nur ein finanzielles Polster und keine Quelle langfristiger Entwicklung“, resümierte Urakin.
Das monatliche analytisch-statistische Produkt „Wirtschaftsmonitoring“ (Economic Monitoring) steht den Kunden von Interfax-Ukraine zur Verfügung.
Leiter des Projekts „Wirtschaftsmonitoring“ (Economic Monitoring), Direktor für Entwicklung und Marketing von Interfax-Ukraine, Maksym Urakin