מדדים כלכליים עיקריים של אוקראינה והעולם ב-2026 (Key Economic Indicators of Ukraine and the World in 2026)
המאמר מציג את האינדיקטורים המאקרו-כלכליים המרכזיים של אוקראינה ושל הכלכלה העולמית נכון לסוף פברואר 2026. הניתוח הוכן על סמך נתונים עדכניים של שירות הסטטיסטיקה הממלכתי של אוקראינה (State Statistics Service of Ukraine, SSSU), הבנק הלאומי של אוקראינה (NBU), קרן המטבע הבין-לאומית (International Monetary Fund, IMF), הבנק העולמי (World Bank) וכן גופי הסטטיסטיקה הלאומיים המובילים (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, מועמד למדעים כלכליים (Candidate of Economic Sciences) ומייסד…
המאמר מציג את האינדיקטורים המאקרו-כלכליים המרכזיים של אוקראינה ושל הכלכלה העולמית נכון לסוף פברואר 2026. הניתוח הוכן על סמך נתונים עדכניים של שירות הסטטיסטיקה הממלכתי של אוקראינה (State Statistics Service of Ukraine, SSSU), הבנק הלאומי של אוקראינה (NBU), קרן המטבע הבין-לאומית (International Monetary Fund, IMF), הבנק העולמי (World Bank) וכן גופי הסטטיסטיקה הלאומיים המובילים (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, מועמד למדעים כלכליים (Candidate of Economic Sciences) ומייסד המרכז המידעי-אנליטי Experts Club, הציג סקירה של המגמות המאקרו-כלכליות הנוכחיות שעיצבו את המצב באוקראינה ובעולם בתחילת 2026.
האינדיקטורים המאקרו-כלכליים של אוקראינה
נכון לסוף פברואר 2026 שמרה הכלכלה האוקראינית על משטר של ייצוב מאקרו-פיננסי מנוהל, אך בהשוואה לינואר מאזן הסיכונים נעשה פחות נוח. לאחר תחילת מחזור של הקלה זהירה במדיניות המוניטרית של NBU האינפלציה שוב האיצה מעט, הרזרבות הבין-לאומיות הצטמצמו מרמות גבוהות היסטורית, ושוק המט"ח נזקק להתערבויות משמעותיות של הרגולטור. יחד עם זאת, המצב המאקרו-פיננסי הכולל נותר בשליטה הודות לרמה הגבוהה של הרזרבות, לתמיכה חיצונית, לשמירה על הביקוש לכלים בהריבניה ולכושר ההסתגלות של העסקים.
הכלכלה האוקראינית סיימה את 2025 בדינמיקה חיובית אך מתונה. לפי הערכות הבנק הלאומי של אוקראינה, התמ"ג הריאלי גדל ב-2025 ב-1.8%. משמעות הדבר שמגמת ההתאוששות נשמרה, אך קצב הצמיחה היה נמוך בהרבה מצורכי השיקום שלאחר המלחמה. המגבלות העיקריות נותרו השלכות המלחמה, מחסור בכוח אדם, נזק לתשתיות האנרגיה, ביקוש חיצוני חלש לחלק מהיצוא האוקראיני ורמה גבוהה של אי-ודאות עבור השקעות.
גם ל-2026 צפה NBU צמיחה כלכלית של 1.8%. הערכה זו שיקפה תרחיש זהיר: הביקוש הפנימי וההוצאות התקציביות תמכו בפעילות הכלכלית, אך סיכוני האנרגיה, הפסדי המלחמה ויכולות היצוא המוגבלות לא נתנו בסיס לדבר על האצה מהירה.
“פברואר 2026 הראה שאוקראינה נמצאת כרגע לא בשלב של התאוששות מלאה, אלא בשלב של שמירה על יכולת ניהול מאקרו-כלכלית. המדדים החיוביים נשענים במידה רבה על מימון חיצוני, ביקוש תקציבי, מדיניות NBU והסתגלות העסקים. הדבר יוצר אפקט מייצב, אך עדיין אינו יוצר בסיס פנימי מספיק לצמיחה ארוכת טווח. כדי לעבור לאיכות חדשה של התאוששות אוקראינה זקוקה לא רק לרזרבות ולסיוע השותפים, אלא גם להגדלת הייצור, היצוא, העצמאות האנרגטית וההשקעה בהון אנושי”, ציין Urakin.
תמונת האינפלציה בפברואר הפכה לאחד האותות המרכזיים עבור המדיניות המאקרו-כלכלית. לפי נתוני שירות הסטטיסטיקה הממלכתי (State Statistics Service), שעליהם הגיב NBU, האינפלציה הצרכנית בפברואר 2026 האיצה ל-7.6% בחישוב שנתי, ואילו בחישוב חודשי המחירים עלו ב-1.0%. האינפלציה הבסיסית נותרה ברמה של 7.0% בחישוב שנתי. פירוש הדבר שלאחר ההאטה בינואר לחץ האינפלציה לא נעלם לגמרי, ורכיבים מסוימים שלו שוב החלו להתחזק.
NBU הסביר את דינמיקת פברואר, בין היתר, בהתייקרות מוצרי מזון גולמיים, בעלייה בעלות שירותים מסוימים, בהשפעת מצב האנרגיה על הוצאות העסקים ובהאצה מסוימת במחירי הדלק. יחד עם זאת ציין הרגולטור כי מסלול האינפלציה הכולל נותר קרוב לתחזית. הדבר אפשר שלא לשנות את האסטרטגיה המוניטרית בחדות, אך חייב להישאר זהירים בשאלת המשך הורדת הריבית.
בסוף פברואר עמדה ריבית המדיניות של NBU על 15.0%. לאחר ההורדה בסוף ינואר נטל הרגולטור למעשה הפסקה, כדי להעריך עד כמה יציבה מגמת הדיסאינפלציה. גישה זו נראתה הגיונית: התשואה הריאלית של כלים בהריבניה נותרה גורם חשוב בריסון הביקוש למטבע חוץ, ושוק המט"ח המשיך לדרוש את מעורבותו הפעילה של הבנק הלאומי.
“האצת האינפלציה בפברואר לא הייתה קריטית, אך היא הראתה בבירור את גבולות ההקלה המוניטרית המהירה. אוקראינה אינה יכולה להרשות לעצמה הוזלה חדה של הכסף רק לשם הגברת הפעילות הכלכלית לטווח קצר, שכן הדבר עלול להגביר את הביקוש למטבע חוץ ולזעזע את ציפיות האינפלציה. בתנאים הנוכחיים NBU נאלץ לאזן בין תמיכה בפעילות הכלכלית לשמירה על האמון בהריבניה. לכן כל צעד נוסף של הורדת ריבית חייב להיות זהיר מאוד וקשור להיחלשות ממשית של הסיכונים”, הדגיש Urakin.
מגזר המט"ח נותר בפברואר בשליטה אך מתוח. נכון ל-1 במרץ 2026 עמדו הרזרבות הבין-לאומיות של אוקראינה על כ-54.8 מיליארד דולר. זה היה נמוך ב-5% מתחילת פברואר, אך רמת הרזרבות נותרה גבוהה היסטורית והתאימה לכ-5.7 חודשי יבוא עתידי. הירידה ברזרבות נבעה בעיקר מהתערבויות NBU בשוק המט"ח ומתשלומי חוב של המדינה במטבע חוץ.
בפברואר עמדה המכירה נטו של מטבע חוץ בידי הבנק הלאומי על כמעט 3 מיליארד דולר. הדבר העיד על המשך הגירעון המבני במטבע חוץ במגזר הפרטי. כניסות של מימון חיצוני קיזזו חלקית את הלחץ הזה, אך לא ביטלו את הבעיה עצמה: הכלכלה האוקראינית מייבאת הרבה יותר סחורות ממה שהיא מייצאת, ולכן יציבות המט"ח תמשיך להיות תלויה במידה ניכרת בסיוע בין-לאומי וברזרבות של NBU.
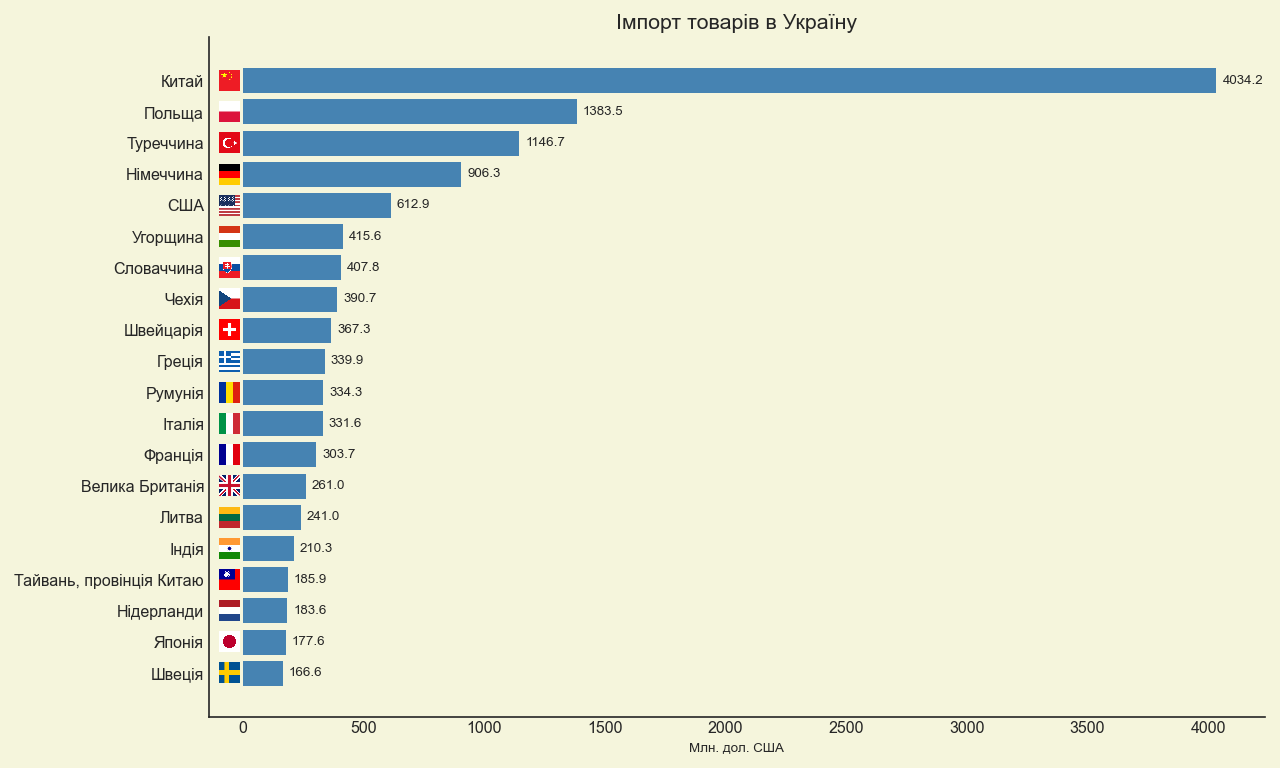
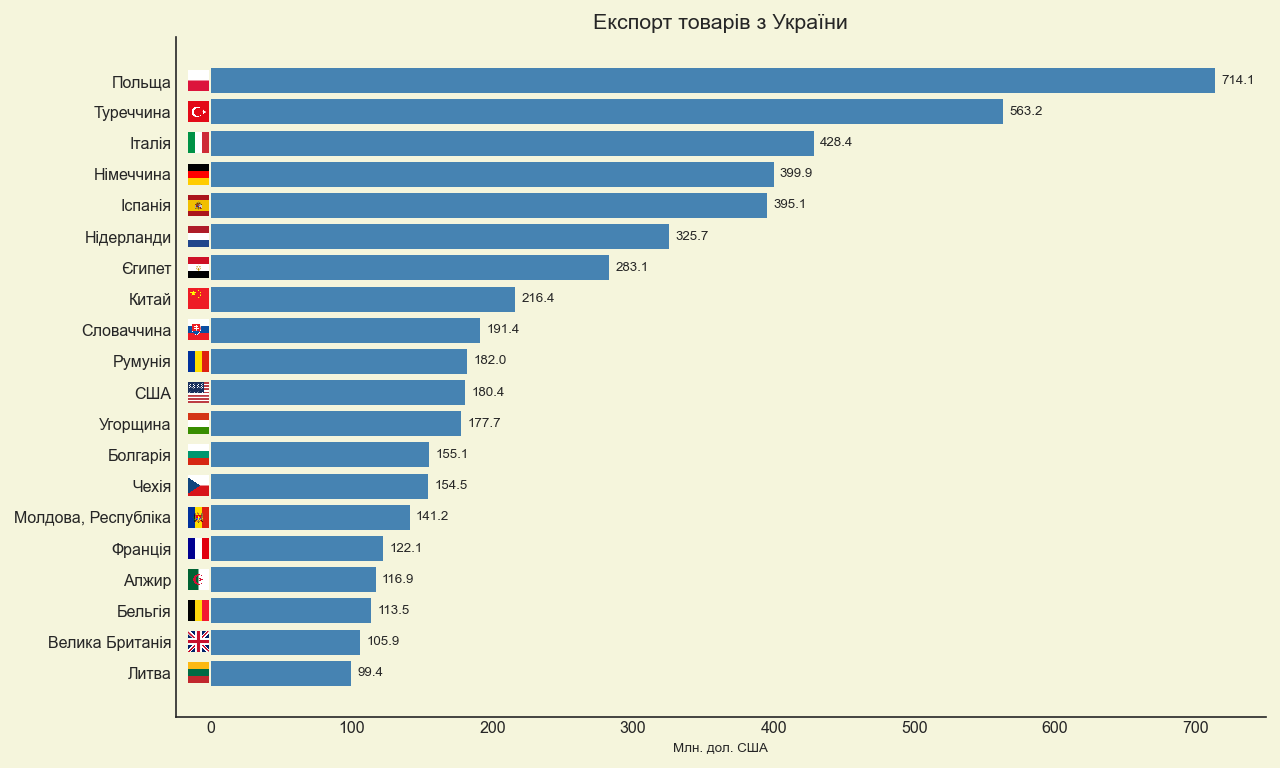
הסחר החוץ נותר אחד האלמנטים החלשים ביותר במבנה המאקרו-כלכלי. לפי נתוני שירות המכס הממלכתי (State Customs Service), בינואר–פברואר 2026 עמד מחזור הסחר של אוקראינה על 21.3 מיליארד דולר. היבוא הגיע ל-14.8 מיליארד דולר, ואילו היצוא — ל-6.5 מיליארד דולר בלבד. כך שהגירעון הסחרי בשני החודשים עלה על 8 מיליארד דולר. פירוש הדבר שהיבוא היה יותר מפי שניים מהיצוא, והביקוש הפנימי לסחורות זרות, לנשאי אנרגיה, לציוד ולמוצרי צריכה נותר גבוה בהרבה מהכנסות המט"ח ממכירת תוצרת אוקראינית בחו"ל.
מקורות היבוא הגדולים ביותר נותרו סין, פולין וטורקיה. במבנה היבוא מילאו תפקיד חשוב מכונות, ציוד, כלי רכב ומוצרי דלק ואנרגיה. יעדי היצוא האוקראיני הגדולים ביותר היו פולין, טורקיה ואיטליה, ובסיס היצוא נותר מוצרי מזון, מתכות ופריטים מסוימים של תעשיית המכונות. מבנה זה מאשר שלאוקראינה עדיין אין בסיס יצוא מגוון דיו להקטנה מהירה של הגירעון הסחרי.
“דווקא הסחר החוץ הוא האינדיקטור המרכזי לחוסן ארוך טווח. רזרבות שיא וסיוע בין-לאומי יכולים לייצב את המצב, אך אינם מחליפים את יכולת היצוא העצמית של הכלכלה. כאשר היבוא עולה על היצוא ביותר מפי שניים, פירוש הדבר שהמדינה מממנת חלק ניכר מהצריכה, מצורכי ההשקעה ומכלכלת המלחמה ממקורות חיצוניים. מודל כזה מוצדק בתנאי מלחמה, אך מבחינה אסטרטגית אינו יכול להיות קבוע. אם אוקראינה רוצה לעבור ממודל של הישרדות למודל של פיתוח, עליה להגדיל את חלקם של מוצרים בעלי ערך מוסף גבוה יותר ולפתח עיבוד, לוגיסטיקה, חוסן אנרגטי, את המתחם הצבאי-תעשייתי וייצור טכנולוגי”, הדגיש Urakin.
גם המצב התקציבי בשני החודשים הראשונים של השנה נותר מתוח. לפי נתוני משרד האוצר, בינואר–פברואר 2026 הסתכמו הכנסות הקרן הכללית של תקציב המדינה בכ-466.8 מיליארד הריבניה, ואילו ההוצאות במזומן של הקרן הכללית — בכ-546.5 מיליארד הריבניה. תפקיד משמעותי בהכנסות מילאו הכנסות ממסים, תשלומי מכס ומענקים בין-לאומיים, שהיקפם בשני החודשים עלה על 160 מיליארד הריבניה.
הדבר מאשר שהכספים הציבוריים של אוקראינה נותרים תקינים, אך תלויים מבנית בתמיכה חיצונית. ההוצאות על הגנה, ביטחון, תשלומים סוציאליים ושירות התחייבויות המדינה יוצרות רמה גבוהה מאוד של נטל תקציבי. בתנאים כאלה סדירות המימון הבין-לאומי, יכולת הממשלה לגייס כספים בשוק המקומי ושמירת האמון בכלים בהריבניה נותרים חיוניים ביותר.
“תקציב אוקראינה ב-2026 נותר תקציב של חוסן מלחמתי. משימתו אינה רק לממן הגנה והתחייבויות סוציאליות, אלא גם לשמור על האמון בכספי הציבור. אבל כאשר חלק ניכר מההכנסות קשור במישרין או בעקיפין לתמיכה בין-לאומית, המדינה אינה יכולה להרשות לעצמה אובדן של סדירות המימון. הממשלה חייבת לעבוד בעת ובעונה אחת על שלוש משימות: להבטיח כניסות חיצוניות, לפתח את שוק האשראי הפנימי ולהרחיב בהדרגה את בסיס המס שלה באמצעות התאוששות הפעילות הכלכלית”, ציין Urakin.
הכלכלה העולמית
הכלכלה העולמית נכון לסוף פברואר 2026 נראתה עמידה יותר ממה שניתן היה לצפות בתנאים של מתיחות גיאופוליטית גבוהה, סיכוני חוב ושינוי מבנה שרשראות האספקה העולמיות. קרן המטבע הבין-לאומית (International Monetary Fund) בעדכון ינואר של World Economic Outlook צפתה צמיחה של הכלכלה העולמית ב-3.3% ב-2026 וב-3.2% ב-2027. פירוש הדבר שלא היה תרחיש של מיתון עולמי, אך גם לא היה בכך סימן לחזרה לצמיחה מהירה ומסונכרנת.
ארצות הברית נותרה אחד המייצבים המרכזיים של הכלכלה העולמית. התמ״ג הריאלי של ארה״ב ברבעון הרביעי של 2025 צמח ב-1.4% בחישוב שנתי, לאחר רבעון שלישי חזק בהרבה, ובסיכום 2025 הכלכלה גדלה ב-2.2%. המנועים העיקריים היו הוצאות הצריכה וההשקעות הפרטיות. במקביל, האינפלציה ירדה בהדרגה: בינואר 2026 מדד המחירים לצרכן (CPI) עמד על 2.4% בהשוואה שנתית, לאחר 2.7% בדצמבר 2025. הפדרל ריזרב (Federal Reserve) השאיר בסוף ינואר את טווח הריבית הפדרלית על 3.5%–3.75%.
עבור אוקראינה הייתה לדינמיקה הכלכלית האמריקנית משמעות כפולה. מצד אחד, עמידותה של ארה״ב תמכה בביקוש העולמי ובשווקי ההון. מצד שני, המשך קיומן של ריביות גבוהות יחסית פירושו שהנזילות העולמית נותרה לא זולה במיוחד, ולמדינות בעלות סיכון גבוה היה קשה יותר לצפות להוזלה חדה של ההון.
גוש האירו היה בשלב אחר של המחזור. כלכלתו הציגה צמיחה חלשה יותר, אך האינפלציה הייתה קרובה יותר ליעד. לפי הערכות Eurostat, ברבעון הרביעי של 2025 התמ״ג של גוש האירו צמח ב-0.3% לעומת הרבעון הקודם, ובסיכום 2025 — בכ-1.5%. הבנק המרכזי האירופי שמר בתחילת 2026 על ריבית הפיקדון ברמה של 2.0%, על ריבית פעולות המימון העיקריות — 2.15%, ועל ריבית אשראי השוליים — 2.40%. רקע האינפלציה בגוש האירו בפברואר נותר קרוב לרמת היעד.
עבור אוקראינה הכלכלה האירופית היא הסביבה החיצונית המרכזית — דרך סחר, מימון, הגירה, לוגיסטיקה ותהליך ההשתלבות באיחוד האירופי. עם זאת, הצמיחה החלשה של גוש האירו פירושה שהביקוש החיצוני מצד השותפים האירופיים לא צפוי להפוך ב-2026 למנוע חזק ועצמאי של היצוא האוקראיני. אוקראינה צריכה להתמקד לא רק בהיקפי אספקת חומרי גלם, אלא גם בשילוב ייצורי בשרשראות הערך המוסף האירופיות.
בריטניה נותרה דוגמה לכלכלה בעלת צמיחה מתונה ורקע אינפלציוני שעדיין גבוה. לאחר דינמיקה חלשה בסוף 2025, הכלכלה הבריטית נכנסה ל-2026 בזהירות: מגזר השירותים נותר התמיכה העיקרית, ואילו התעשייה והבנייה לא סיפקו תנופה חזקה. האינפלציה בינואר 2026 האטה ל-3.0% בהשוואה שנתית, אך עדיין עלתה על יעד בנק אנגליה. הדבר הגביל את המרחב להקלה מוניטרית מהירה.
„הכלכלה העולמית בתחילת 2026 לא נראתה במשבר, אך אי אפשר לומר שהיא חזקה באופן אחיד. ארה״ב שמרה על דינמיקה חיובית, אם כי כבר ללא קצב מחומם יתר על המידה; גוש האירו איזן למעשה בין אינפלציה נמוכה לצמיחה חלשה; לבריטניה הייתה צמיחה איטית, אך רקע אינפלציוני שעדיין גבוה. עבור אוקראינה פירוש הדבר שהביקוש החיצוני לא צפוי להפוך למנוע חזק ועצמאי של ההתאוששות. הסביבה העולמית יוצרת יותר תנאים פיננסיים נוחים במידה מתונה, אך אינה מבטיחה גידול אוטומטי ביצוא האוקראיני“, אמר Urakin.
סין סיימה את 2025 בתוצאה חזקה לכאורה: התמ״ג של המדינה צמח ב-5.0%, לרמה של יותר מ-140 טריליון יואן. בפברואר 2026 האינפלציה לצרכן בסין עמדה על 1.3% בהשוואה שנתית, גבוה מהנתונים החלשים הקודמים, אך עדיין העידה על לחץ מחירים פנימי מתון. סין שמרה על בסיס ייצור ויצוא אדיר, אך סוגיות הביקוש הפנימי, שוק הנדל״ן ונטל החוב נותרו מגבלות חשובות.
הודו, לעומת זאת, נותרה אחד השווקים הגדולים הדינמיים בעולם. לפי האומדן המקדים הראשון של הממשלה, התמ״ג הריאלי של הודו בשנת הכספים 2025/26 היה אמור לצמוח ב-7.4%, וקצב הצמיחה ברבעון השלישי של שנת הכספים הוערך ב-7.8%. המנוע העיקרי נותר מגזר השירותים, וכן הביקוש הפנימי. האינפלציה בהודו בתחילת 2026 נותרה מתונה, מה שיצר תנאים נוחים לשמירה על דינמיקה כלכלית גבוהה.
טורקיה בתחילת 2026 המשיכה להציג שילוב של צמיחה כלכלית ואינפלציה גבוהה. לפי הערכות רשמיות, התמ״ג של טורקיה ב-2025 צמח ב-3.6%, אולם האינפלציה בפברואר 2026 עלתה על 31% בהשוואה שנתית. פירוש הדבר שהמדינה שמרה על פעילות עסקית ועל ביקוש פנימי, אך במחיר של לחץ מחירים גבוה ושל צורך במדיניות מקרו-כלכלית מרסנת.
ברזיל נראתה מאוזנת יותר. התמ״ג שלה ב-2025 צמח ב-2.3%, ל-12.7 טריליון ריאל במחירים שוטפים, ואינפלציית IPCA בסיכום 2025 עמדה על 4.26%. הצמיחה נתמכה על ידי המגזר החקלאי, השירותים והתעשייה. עבור הכלכלה העולמית נותרה ברזיל דוגמה חשובה לשוק גדול המשלב פוטנציאל חומרי גלם, ביקוש פנימי ורקע אינפלציוני מבוקר יחסית.
„סין, הודו, טורקיה וברזיל מראות היטב עד כמה השתנתה הדינמיקה של כלכלות מתפתחות גדולות. לסין יש היקף עצום ובסיס ייצור חזק, אך היא עדיין ניצבת מול חוסר איזון מבני וביקוש פנימי שאינו חזק דיו. הודו מציגה את השילוב המשכנע ביותר של צמיחה גבוהה ואינפלציה מתונה. טורקיה שומרת על דינמיקה, אך מחיר הצמיחה הזאת הוא רקע אינפלציוני גבוה מאוד. ברזיל מתקדמת בצורה מתונה יותר, אך מאוזנת יותר. עבור אוקראינה חשוב להתבונן בדוגמאות האלה באופן מעשי: בתחרות העולמית מנצחות הכלכלות המסוגלות לשמור בו-זמנית על יציבות מקרו-כלכלית, בסיס ייצור, יצוא וביקוש השקעות פנימי“, סבור Urakin.
מסקנות
נכון לסוף פברואר 2026 אוקראינה שמרה על יכולת ניהול מקרו-פיננסית, אך פברואר הראה שהיציבות נותרה שברירית. האינפלציה האיצה ל-7.6% בהשוואה שנתית, ריבית הבסיס נותרה ברמה של 15.0%, היתרות הבינלאומיות ירדו לכ-54.8 מיליארד דולר, ושוק המטבע החוץ נזקק בחודש כמעט ל-3 מיליארד דולר של התערבויות נטו של NBU (הבנק הלאומי של אוקראינה). במקביל, היתרות נותרו מספקות, התקציב בוצע בסיוע הכנסות פנימיות ומענקים בינלאומיים, והכלכלה שמרה על דינמיקה חיובית.
נקודות התורפה העיקריות של הכלכלה האוקראינית נותרו הגירעון הגבוה במאזן הסחר, תלות התקציב במימון חיצוני, סיכוני מלחמה, מחסור בכוח אדם, פגיעות אנרגטית וגיוון יצוא לא מספק. הגורמים החיוביים היו היתרות הבינלאומיות הגבוהות, מדיניות מוניטרית מבוקרת, יכולת ההסתגלות של העסקים, המשך התמיכה הבינלאומית ושמירת התפקוד של הכספים הציבוריים.
הכלכלה העולמית באותה עת הציגה עמידות מתונה. קרן המטבע הבינלאומית (IMF) חזתה צמיחה עולמית של 3.3% ב-2026. ארה״ב נותרה חזקה, אך כבר ללא התחממות יתר; גוש האירו איזן בין צמיחה חלשה לאינפלציה קרובה ליעד; סין שמרה על היקפה, אך עמדה בפני אתגרים מבניים; הודו נותרה מנוע הצמיחה העיקרי בין הכלכלות הגדולות; טורקיה נאבקה באינפלציה גבוהה; ברזיל הציגה דינמיקה חיובית במידה מתונה.
„פברואר 2026 היווה עבור אוקראינה תזכורת לכך שיציבות מקרו-פיננסית בתנאי מלחמה אינה תוצאה סופית אלא תהליך של איזון מתמיד. למדינה יש כרית פיננסית בדמות יתרות ותמיכת שותפים, אך העמידות לטווח ארוך תהיה תלויה ביכולת ליצור בסיס כלכלי משלה לצמיחה. לשם כך נותרו ב-2026 השקעות באנרגיה, בעיבוד, בלוגיסטיקה, בייצור לייצוא, בטכנולוגיות ובהון אנושי חיוניות ביותר. בלי זה, גם יתרות גבוהות וסיוע חיצוני יישארו רק כרית פיננסית ולא מקור לפיתוח ארוך טווח“, סיכם Urakin.
המוצר האנליטי-סטטיסטי החודשי „ניטור כלכלי“ (Economic Monitoring) זמין ללקוחות Interfax-Ukraine.
ראש הפרויקט „ניטור כלכלי“ (Economic Monitoring), מנהל פיתוח ושיווק ב-Interfax-Ukraine, Maksym Urakin