2026年のウクライナと世界の主要経済指標(Key Economic Indicators of Ukraine and the World in 2026)
本稿は、2026年2月末時点のウクライナおよび世界経済の主要なマクロ経済指標を紹介する。分析は、ウクライナ国家統計局(State Statistics Service of Ukraine, SSSU)、ウクライナ国立銀行(NBU)、国際通貨基金(International Monetary Fund, IMF)、世界銀行(World Bank)、ならびに各国の主要な統計機関(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)の最新データに基づいて作成された。経済学博士候補(Candidate of Economic Sciences)であり創設者でもある Maksym Urakin 氏…
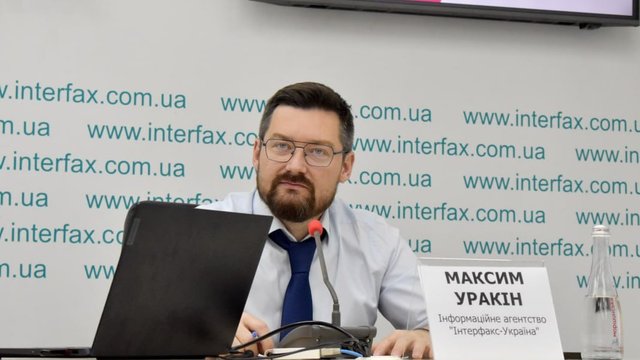
本稿は、2026年2月末時点のウクライナおよび世界経済の主要なマクロ経済指標を紹介する。分析は、ウクライナ国家統計局(State Statistics Service of Ukraine, SSSU)、ウクライナ国立銀行(NBU)、国際通貨基金(International Monetary Fund, IMF)、世界銀行(World Bank)、ならびに各国の主要な統計機関(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)の最新データに基づいて作成された。経済学博士候補(Candidate of Economic Sciences)で、情報分析センター Experts Club の創設者である Maksym Urakin 氏は、2026年初頭のウクライナと世界の情勢を左右したマクロ経済の最新動向を概観した。
ウクライナのマクロ経済指標
2026年2月末時点で、ウクライナ経済は管理されたマクロ金融安定化の局面を維持していたが、1月と比べるとリスクのバランスは楽観できないものになった。NBU が慎重な金融緩和サイクルに入った後、インフレは再びやや加速し、国際準備は歴史的な高水準から減少し、外国為替市場では当局による大規模な介入が必要となった。それでも、高い水準の準備、外部からの支援、フリヴニャ建て商品への需要の持続、企業の適応力のおかげで、マクロ金融情勢全体は管理可能な範囲にとどまっていた。
ウクライナ経済は2025年を、プラスだが緩やかな動きで終えた。ウクライナ国立銀行の推計では、2025年の実質GDPは1.8%増加した。これは回復基調が維持されたことを意味したが、成長ペースは戦後復興の必要に比べてはるかに低かった。主な制約要因は、戦争の影響、労働力不足、エネルギーインフラの損壊、ウクライナ産輸出品の一部に対する外需の弱さ、そして投資にとっての高い不確実性であった。
2026年についても、NBU は1.8%の経済成長を見込んでいた。この見通しは慎重なシナリオを反映していた。内需と財政支出が経済活動を支えたが、エネルギー面のリスク、戦争による損失、限られた輸出の可能性から、急速な加速を語る根拠はなかった。
「2026年2月は、ウクライナがいまのところ本格的な回復の局面にあるのではなく、マクロ経済の管理可能性を維持する局面にあることを示した。好ましい指標は、外部資金、財政需要、NBU の政策、企業の適応に大きく支えられている。これは安定化効果をもたらすが、長期的な成長に十分な国内基盤をまだ形成していない。回復を新たな質へと移行させるために、ウクライナに必要なのは準備や支援国の援助だけでなく、生産、輸出、エネルギー自立、人的資本への投資の拡大でもある」と Urakin 氏は述べた。
2月のインフレの状況は、マクロ経済政策にとって主要なシグナルの一つとなった。NBU がコメントした国家統計局(State Statistics Service)のデータによると、2026年2月の消費者物価上昇率は前年同月比7.6%に加速し、前月比では物価は1.0%上昇した。コアインフレ率は前年同月比7.0%にとどまった。これは、1月の減速後もインフレ圧力が完全には消えておらず、一部の構成要素が再び強まり始めたことを意味した。
NBU は2月の動きについて、とりわけ未加工食品の値上がり、一部サービスの価格上昇、エネルギー情勢が企業のコストに及ぼす影響、燃料価格のある程度の上昇などを理由に挙げた。同時に当局は、インフレ全体の軌道は見通しに近い水準にとどまっていると指摘した。このため金融戦略を急に見直さずに済んだが、さらなる利下げについては慎重さを保つ必要があった。
2月末時点で、NBU の政策金利は15.0%だった。1月末の引き下げの後、当局は、ディスインフレの傾向がどれほど持続的かを見極めるため、事実上の一時停止に入った。この姿勢は理にかなっていた。フリヴニャ建て商品の実質利回りは外貨需要を抑える重要な要因であり続け、外国為替市場も引き続き国立銀行の積極的な関与を必要としていた。
「2月のインフレ加速は深刻ではなかったが、急速な金融緩和には限界があることをはっきり示した。ウクライナは、短期的な景気刺激のためだけにお金のコストを急激に引き下げる余裕はない。それは外貨需要を高め、インフレ期待を揺るがしかねないからだ。現状では NBU は、経済活動の下支えとフリヴニャへの信頼の維持との間でバランスを取らざるを得ない。だからこそ、その後の利下げの一歩一歩は非常に慎重で、リスクの実際の低下と結びついたものでなければならない」と Urakin 氏は強調した。
為替セクターは2月も管理された状態を保ったが、緊張していた。2026年3月1日時点で、ウクライナの国際準備は約548億ドルだった。これは2月初めより5%少なかったが、準備の水準は歴史的に高いままで、将来の輸入の約5.7か月分に相当した。準備の減少は、主に NBU の為替市場への介入と、国による外貨建て債務の返済によるものだった。
2月、国立銀行による外貨の純売却額は30億ドル近くに達した。これは、民間部門における構造的な外貨不足が続いていることを示していた。外部資金の流入はこの圧力を部分的に相殺したが、問題そのものを解消したわけではない。ウクライナ経済は輸出よりはるかに多くの財を輸入しているため、為替の安定は今後も国際援助と NBU の準備に大きく依存する。
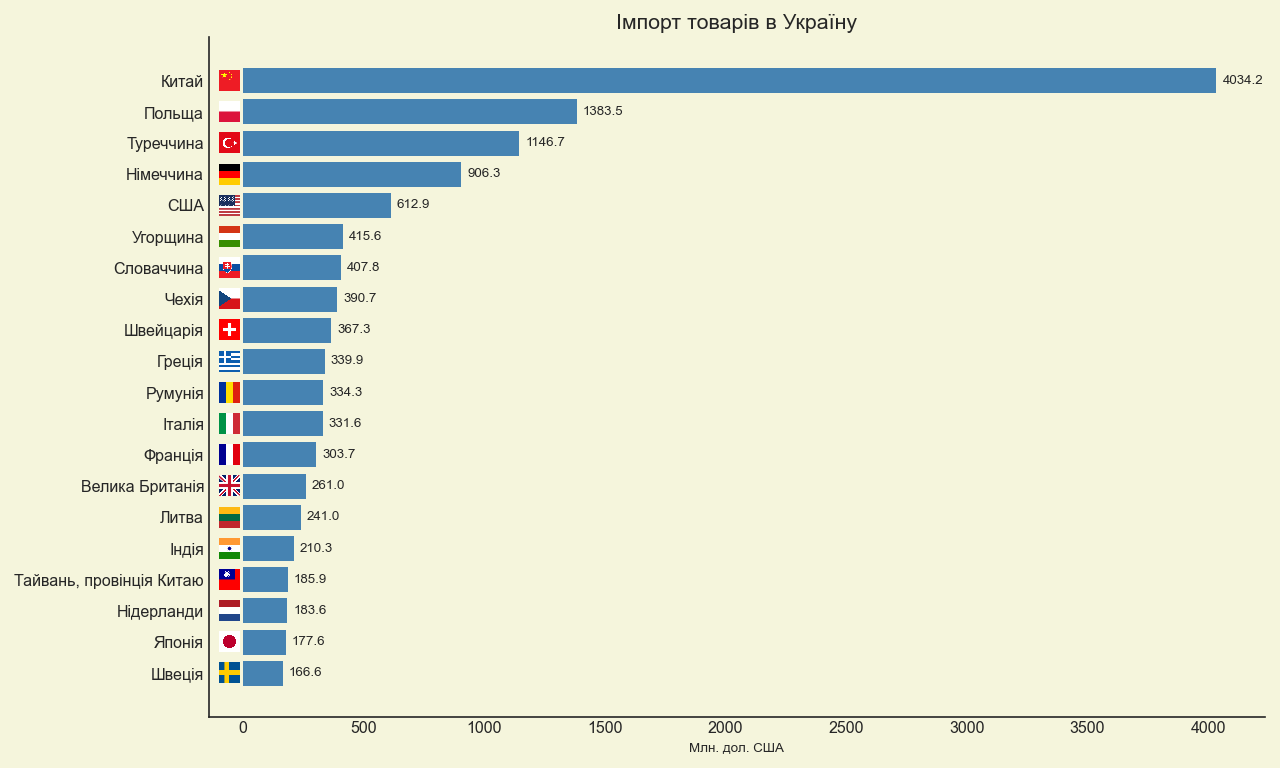
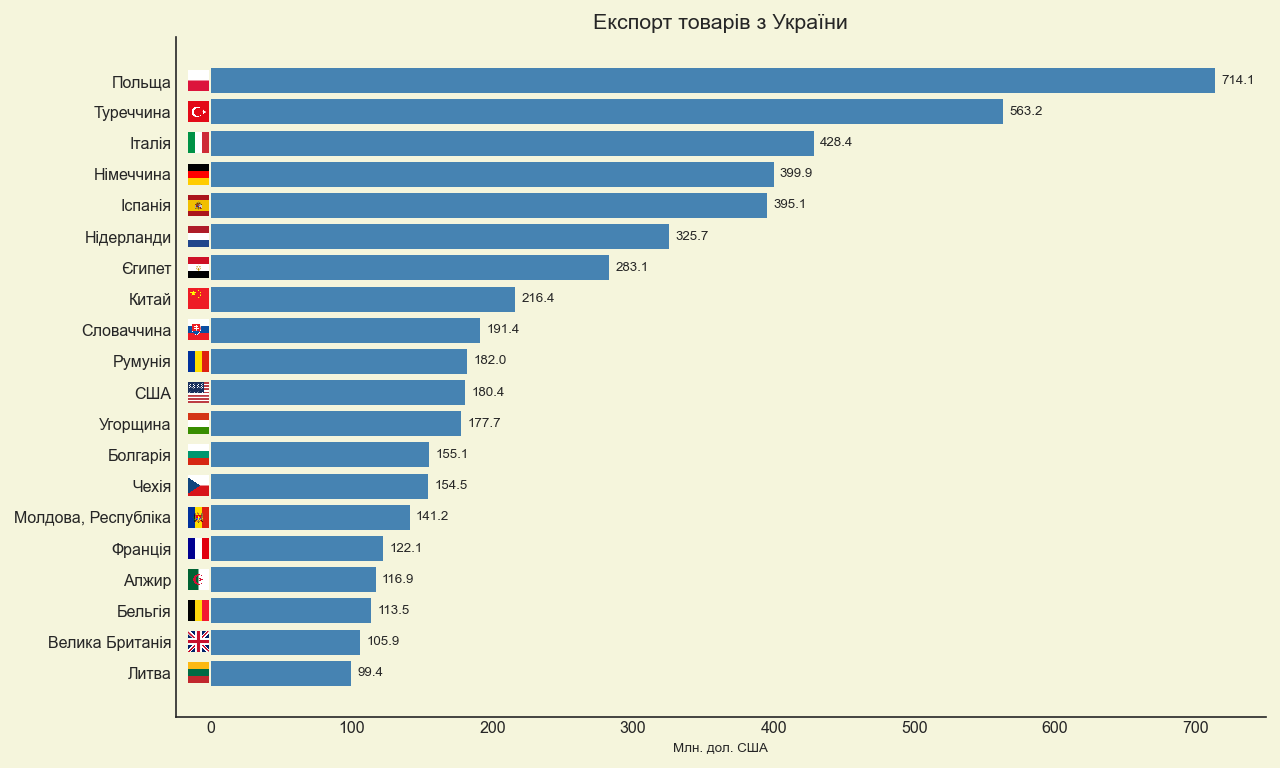
対外貿易は、マクロ経済の構造の中で最も弱い要素の一つであり続けた。国家関税局(State Customs Service)のデータによると、2026年1~2月のウクライナの貿易総額は213億ドルだった。輸入は148億ドルに達した一方、輸出はわずか65億ドルだった。このため、2か月間の物品貿易赤字は80億ドルを超えた。これは、輸入が輸出の2倍以上に上り、外国製品、エネルギー資源、設備、消費財に対する国内需要が、ウクライナ製品の海外販売による外貨収入をはるかに上回っていたことを意味した。
輸入の最大の相手国は引き続き中国、ポーランド、トルコだった。輸入の構成では、機械、設備、輸送機器、燃料・エネルギー製品が重要な役割を果たした。ウクライナの輸出の最大の仕向け先はポーランド、トルコ、イタリアで、輸出の柱は引き続き食料品、金属、機械工業の一部の品目だった。こうした構造は、ウクライナが貿易赤字を速やかに縮小できるだけの十分に多様化した輸出基盤をまだ持っていないことを裏付けている。
「長期的な安定性の鍵となる指標は、まさに対外貿易だ。記録的な準備や国際援助は状況を安定させ得るが、経済自身の輸出能力に取って代わるものではない。輸入が輸出の2倍以上になるとは、国が消費、投資需要、戦時経済のかなりの部分を外部の資金源でまかなっているということだ。このようなモデルは戦時には正当化されるが、戦略的には恒久的なものにはなり得ない。ウクライナが生き残りのモデルから発展のモデルへ移行したいのなら、付加価値のより高い製品の割合を高め、加工、物流、エネルギーの強靭性、防衛産業複合体、技術系の生産を発展させる必要がある」と Urakin 氏は強調した。
年初2か月間の財政状況も引き続き厳しかった。財務省のデータによると、2026年1~2月の国家予算の一般基金の歳入は約4668億フリヴニャ、一般基金の現金支出は約5465億フリヴニャだった。歳入では、税収、関税収入、国際的な無償支援が大きな役割を果たし、このうち国際無償支援は2か月間で1600億フリヴニャを超えた。
これは、ウクライナの国家財政が機能を保っているものの、構造的に外部の支援に依存していることを裏付けている。防衛、安全保障、社会給付、国家債務の返済に充てる支出が、非常に高い財政負担を生み出している。こうした状況では、国際的な資金供与が途切れず行われること、政府が国内市場で資金を調達できること、フリヴニャ建て商品への信頼が保たれることが、きわめて重要であり続ける。
「2026年のウクライナ予算は、戦時の持続可能性のための予算であり続けている。その課題は、防衛と社会的義務の財源を確保することだけでなく、国家財政への信頼を保つことでもある。しかし、歳入の大きな部分が直接または間接に国際支援と結びついている以上、国は資金供与の規則性が失われる余裕はない。政府は同時に三つの課題に取り組まなければならない。外部からの資金流入の確保、国内の借入市場の発展、そして経済活動の回復を通じた自前の課税基盤の段階的な拡大である」と Urakin 氏は述べた。
世界経済
2026年2月末時点の世界経済は、地政学的緊張の高まり、債務リスク、グローバルなサプライチェーンの再編という状況の中で予想されたよりも底堅く見えた。国際通貨基金(International Monetary Fund)は World Economic Outlook の1月改訂で、世界経済の成長率を2026年に3.3%、2027年に3.2%と予測した。これは世界的な景気後退のシナリオがないことを意味したが、急速で同期した成長への回帰を示すものでもなかった。
米国は世界経済の主要な安定要因の一つであり続けた。2025年第4四半期の米国の実質GDPは、大幅に力強かった第3四半期に続き、年率1.4%の増加となり、2025年通年では経済は2.2%拡大した。主な牽引役は個人消費と民間投資であった。一方で、インフレ率は徐々に低下し、2026年1月のCPIは前年同月比2.4%で、2025年12月の2.7%から鈍化した。連邦準備制度(Federal Reserve、FRB)は1月末にフェデラルファンド金利の誘導目標レンジを3.5~3.75%に据え置いた。
ウクライナにとって、米国の経済動向は二重の意味を持っていた。一方で、米国経済の底堅さは世界の需要と金融市場を支えた。他方で、比較的高い金利水準が維持されたことは、世界の流動性が決して潤沢とは言えない状態が続くことを意味し、リスクの高い国々にとっては資本コストの急低下を期待しにくい状況となった。
ユーロ圏は景気循環の別の局面にあった。経済成長は弱めだったが、インフレ率は目標に近かった。Eurostatの推計によると、2025年第4四半期のユーロ圏のGDPは前期比0.3%増、2025年通年ではおよそ1.5%増となった。欧州中央銀行は2026年初めに、預金ファシリティ金利を2.0%、主要リファイナンス操作金利を2.15%、限界貸出ファシリティ金利を2.40%に据え置いた。2月のユーロ圏のインフレ環境は、目標水準に近い状態が続いた。
ウクライナにとって、欧州経済は貿易、資金調達、移住、物流、そしてEU統合のプロセスを通じた重要な外部環境である。しかし、ユーロ圏の成長の弱さは、欧州のパートナーからの外需が2026年にウクライナの輸出を単独で力強く押し上げる原動力になる可能性が低いことを意味する。ウクライナは、原材料の供給量だけでなく、欧州の付加価値チェーンへの生産面での統合にも目を向ける必要がある。
英国は、緩やかな成長となお高めのインフレ環境が併存する経済の例であり続けた。2025年末の弱い勢いを受け、英国経済は慎重な足取りで2026年に入った。サービス部門が主な支えであり続けた一方、製造業と建設業は力強い推進力にはならなかった。2026年1月のインフレ率は前年同月比3.0%に鈍化したが、依然としてイングランド銀行の目標を上回っていた。このため、速やかな金融緩和の余地は限られた。
「2026年初頭の世界経済は危機的には見えなかったが、一様に強いとも言えない。米国は過熱した勢いこそなくなったものの、プラスの動きを維持した。ユーロ圏は事実上、低いインフレと弱い成長の間でバランスを取っていた。英国は成長が緩やかである一方、インフレ環境はなお高めだった。ウクライナにとってこれは、外需が復興を単独で力強く牽引する原動力にはなりにくいことを意味する。世界的な環境は、むしろ適度に有利な金融環境をつくり出すが、ウクライナの輸出が自動的に伸びることを保証するものではない」と、Urakinは述べた。
中国は2025年を、形式的には力強い結果で終えた。GDPは5.0%増加し、140兆元を超えた。2026年2月の中国の消費者物価上昇率は前年同月比1.3%で、それまでの弱い数値を上回ったものの、国内の物価上昇圧力は依然として穏やかであることを示していた。中国は強力な生産・輸出基盤を維持していたが、内需、不動産市場、債務負担の問題は引き続き重要な制約であった。
対照的にインドは、世界で最も勢いのある大規模市場の一つであり続けた。政府の第1次速報推計によると、2025/26会計年度のインドの実質GDPは7.4%増加する見通しで、会計年度第3四半期の成長率は7.8%と推計された。主な牽引役はサービス部門と内需であった。2026年初めのインドのインフレは穏やかな水準にとどまり、高い経済成長を維持するのに有利な条件となった。
トルコは2026年初頭も、経済成長と高インフレが併存する状態を示し続けた。公式推計によると、トルコの2025年のGDPは3.6%増加したが、2026年2月のインフレ率は前年同月比31%を超えた。これは、同国が事業活動と内需を維持した一方で、その代償として高い物価上昇圧力と引き締め的なマクロ経済政策の必要性を抱えていたことを意味する。
ブラジルはよりバランスの取れた姿に見えた。2025年のGDPは2.3%増加し、名目で12.7兆レアルに達し、2025年通年のIPCAインフレ率は4.26%だった。成長を支えたのは農業部門、サービス部門、工業であった。世界経済にとってブラジルは、資源の潜在力、内需、比較的抑制されたインフレ環境を併せ持つ大規模市場の重要な例であり続けた。
「中国、インド、トルコ、ブラジルは、新興大国の経済動向がいかに異なるものになったかをよく示している。中国は規模が大きく生産基盤も強いが、依然として構造的な不均衡と力不足の内需に直面している。インドは、高成長と穏やかなインフレという最も説得力のある組み合わせを示している。トルコは勢いを保っているが、その成長の代償は非常に高いインフレ環境である。ブラジルはより緩やかだが、よりバランスが取れた歩みを見せている。ウクライナにとって重要なのは、これらの事例を実践的に捉えることだ。世界的な競争では、マクロ経済の安定、生産基盤、輸出、国内の投資需要を同時に維持できる経済が勝つ」と、Urakinは考えている。
結論
2026年2月末の時点で、ウクライナはマクロ金融面での制御可能性を保っていたが、2月は安定化がなお脆いことを示した。インフレ率は前年同月比7.6%に加速し、政策金利は15.0%にとどまり、国際準備は約548億ドルに減少し、外国為替市場では1か月間でNBU(ウクライナ国立銀行)による純介入がほぼ30億ドル必要となった。一方で、準備は十分な水準にあり、予算は国内収入と国際的な無償支援に支えられて執行され、経済は前向きな動きを維持した。
ウクライナ経済の主な弱点は、大きな貿易赤字、予算の外部資金への依存、戦争リスク、労働力不足、エネルギー面の脆弱性、輸出の多様化の不足であり続けた。一方、プラスの要因は、潤沢な国際準備、抑制された金融政策、企業の適応力、国際支援の継続、そして国家財政の機能維持であった。
世界経済は同じ時点で、緩やかな底堅さを示していた。IMFは2026年の世界成長率を3.3%と予測していた。米国は引き続き堅調だったが、過度な過熱はなくなっていた。ユーロ圏は弱い成長とほぼ目標どおりのインフレの間でバランスを取っていた。中国は規模を維持していたが構造的な課題を抱えていた。インドは大規模経済の中で成長の最大の牽引役であり続けた。トルコは高インフレと闘っていた。ブラジルは緩やかなプラスの動きを示していた。
「2026年2月は、戦時下のマクロ金融の安定が最終的な成果ではなく、絶え間ないバランス調整のプロセスであることをウクライナに思い起こさせた。同国には準備とパートナーの支援という形の財政的なクッションがあるが、長期的な強靭性は、自国の経済成長基盤を築けるかどうかにかかっている。そのためには2026年も、エネルギー、加工、物流、輸出向け生産、技術、人的資本への投資が決定的に重要であり続ける。それがなければ、高い準備や外部からの支援も、長期的な発展の源泉ではなく、単なる財政的なクッションにとどまるだろう」と、Urakinは締めくくった。
月次の分析・統計プロダクト「経済モニタリング(Economic Monitoring)」は、Interfax-Ukraineの顧客向けに提供されている。
プロジェクト「経済モニタリング(Economic Monitoring)」責任者、Interfax-Ukraine開発・マーケティング部長、Maksym Urakin