Principaux indicateurs économiques de l'Ukraine et du monde en 2026
L'article présente les principaux indicateurs macroéconomiques de l'Ukraine et de l'économie mondiale à la fin février 2026. L'analyse repose sur les données actuelles du Service national des statistiques de l'Ukraine (SSSU), de la Banque nationale d'Ukraine (BNU), du Fonds monétaire international (FMI), de la Banque mondiale ainsi que des principaux instituts statistiques nationaux (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, docteur en sciences économiques et fondateur…
L'article présente les principaux indicateurs macroéconomiques de l'Ukraine et de l'économie mondiale à la fin février 2026. L'analyse repose sur les données actuelles du Service national des statistiques de l'Ukraine (SSSU), de la Banque nationale d'Ukraine (BNU), du Fonds monétaire international (FMI), de la Banque mondiale ainsi que des principaux instituts statistiques nationaux (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, docteur en sciences économiques et fondateur du centre d'information et d'analyse Experts Club, a présenté un aperçu des tendances macroéconomiques actuelles qui ont déterminé la situation en Ukraine et dans le monde au début de 2026.
Indicateurs macroéconomiques de l'Ukraine
À la fin février 2026, l'économie ukrainienne maintenait un régime de stabilisation macrofinancière maîtrisée, mais, par rapport à janvier, l'équilibre des risques est devenu moins confortable. Après le début du cycle d'assouplissement prudent de la politique monétaire de la BNU, l'inflation s'est de nouveau légèrement accélérée, les réserves internationales ont diminué par rapport à des niveaux historiquement élevés et le marché des changes a nécessité d'importantes interventions du régulateur. Toutefois, la situation macrofinancière globale est restée maîtrisée grâce au niveau élevé des réserves, au soutien extérieur, au maintien de la demande d'instruments en hryvnias et à la capacité d'adaptation des entreprises.
L'économie ukrainienne a terminé l'année 2025 avec une dynamique positive mais modérée. Selon les estimations de la Banque nationale d'Ukraine, le PIB réel a progressé de 1,8 % en 2025. Cela signifiait le maintien de la tendance à la reprise, mais le rythme de croissance restait bien inférieur aux besoins de la reconstruction d'après-guerre. Les principales contraintes demeuraient les conséquences de la guerre, la pénurie de main-d'œuvre, les dommages causés aux infrastructures énergétiques, la faiblesse de la demande extérieure pour une partie des exportations ukrainiennes et le haut niveau d'incertitude pour les investissements.
Pour 2026, la BNU prévoyait elle aussi une croissance économique de 1,8 %. Cette estimation reflétait un scénario prudent : la demande intérieure et les dépenses budgétaires soutenaient l'activité économique, mais les risques énergétiques, les pertes liées à la guerre et les possibilités d'exportation limitées ne permettaient pas de parler d'une accélération rapide.
« Février 2026 a montré que l'Ukraine se trouve pour l'instant non pas dans une phase de reprise à part entière, mais dans une phase de maintien de la maîtrise macroéconomique. Les indicateurs positifs reposent en grande partie sur le financement extérieur, la demande budgétaire, la politique de la BNU et l'adaptation des entreprises. Cela crée un effet stabilisateur, mais ne constitue pas encore une base interne suffisante pour une croissance à long terme. Pour passer à une nouvelle qualité de reprise, l'Ukraine a besoin non seulement de réserves et de l'aide de ses partenaires, mais aussi d'une montée en puissance de la production, des exportations, de l'autonomie énergétique et des investissements dans le capital humain », a noté Urakin.
Le tableau de l'inflation en février est devenu l'un des principaux signaux pour la politique macroéconomique. Selon les données du Service national des statistiques, commentées par la BNU, l'inflation des prix à la consommation s'est accélérée en février 2026 à 7,6 % sur un an, tandis qu'en variation mensuelle les prix ont augmenté de 1,0 %. L'inflation sous-jacente est restée à 7,0 % sur un an. Cela signifiait qu'après le ralentissement de janvier, la pression inflationniste n'avait pas entièrement disparu et que certaines de ses composantes recommençaient à se renforcer.
La BNU a expliqué la dynamique de février, notamment, par le renchérissement des produits alimentaires bruts, la hausse du coût de certains services, l'effet de la situation énergétique sur les coûts des entreprises et une certaine accélération des prix des carburants. Dans le même temps, le régulateur a noté que la trajectoire globale de l'inflation restait proche des prévisions. Cela permettait de ne pas réviser brusquement la stratégie monétaire, mais obligeait à rester prudent sur la poursuite de la baisse du taux.
À la fin février, le taux directeur de la BNU s'élevait à 15,0 %. Après la baisse de fin janvier, le régulateur a de fait fait une pause, afin d'évaluer la solidité de la tendance désinflationniste. Cette approche paraissait logique : le rendement réel des instruments en hryvnias restait un facteur important de modération de la demande de devises, et le marché des changes continuait d'exiger la participation active de la Banque nationale.
« L'accélération de l'inflation en février n'était pas critique, mais elle a clairement montré les limites d'un assouplissement monétaire rapide. L'Ukraine ne peut pas se permettre une baisse brutale du coût de l'argent uniquement pour stimuler l'économie à court terme, car cela pourrait renforcer la demande de devises et déstabiliser les anticipations d'inflation. Dans les conditions actuelles, la BNU est contrainte de trouver un équilibre entre le soutien à l'activité économique et le maintien de la confiance dans la hryvnia. C'est pourquoi chaque nouvelle étape de baisse du taux doit être très prudente et liée à un réel recul des risques », a souligné Urakin.
Le secteur des changes est resté en février maîtrisé, mais tendu. Au 1er mars 2026, les réserves internationales de l'Ukraine s'élevaient à environ 54,8 milliards de dollars. Cela représentait 5 % de moins qu'au début de février, mais le niveau des réserves restait historiquement élevé et correspondait à environ 5,7 mois d'importations futures. La baisse des réserves s'expliquait avant tout par les interventions de la BNU sur le marché des changes et par les paiements de la dette de l'État en devises.
En février, les ventes nettes de devises de la Banque nationale se sont élevées à près de 3 milliards de dollars. Cela témoignait de la persistance d'un déficit structurel de devises dans le secteur privé. Les entrées de financement extérieur compensaient en partie cette pression, mais n'éliminaient pas le problème lui-même : l'économie ukrainienne importe beaucoup plus de biens qu'elle n'en exporte, de sorte que la stabilité monétaire continue de dépendre largement de l'aide internationale et des réserves de la BNU.
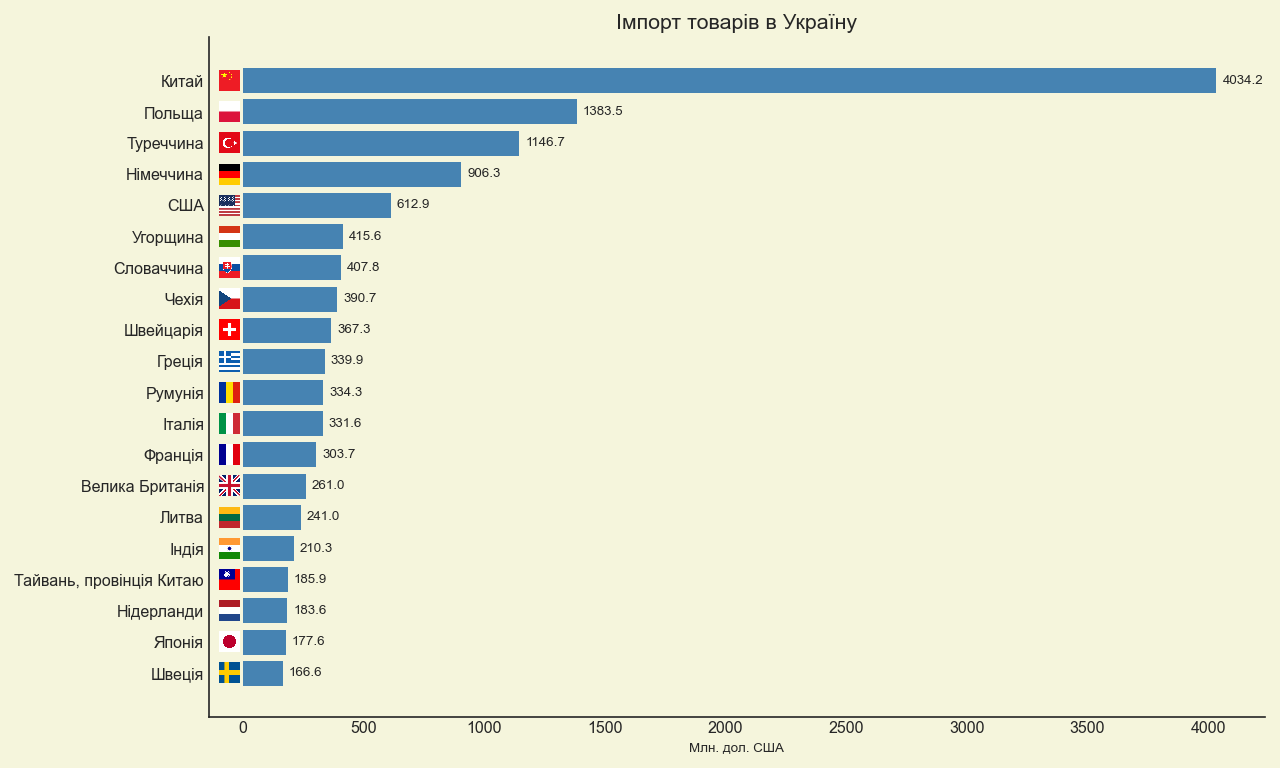
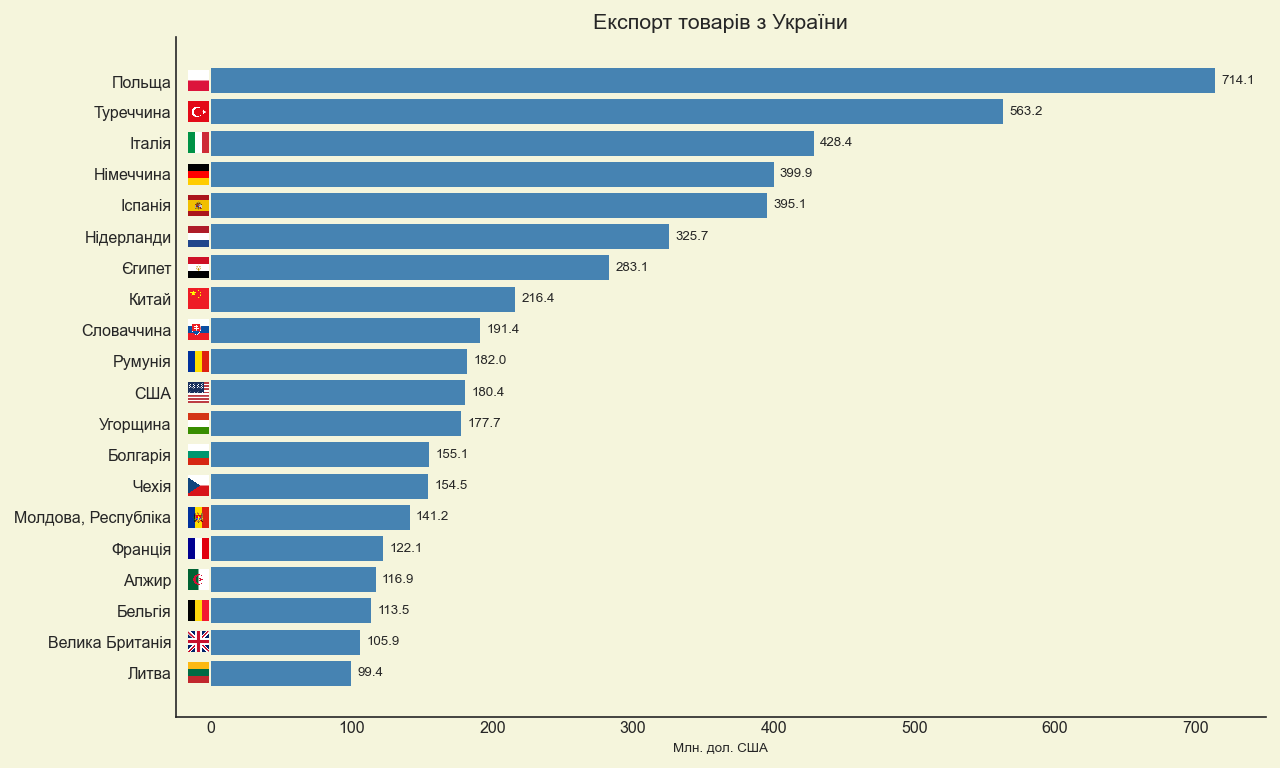
Le commerce extérieur est resté l'un des éléments les plus faibles de la construction macroéconomique. Selon le Service national des douanes, en janvier-février 2026, les échanges de marchandises de l'Ukraine se sont élevés à 21,3 milliards de dollars. Les importations ont atteint 14,8 milliards de dollars, contre seulement 6,5 milliards pour les exportations. Le déficit commercial en deux mois a ainsi dépassé 8 milliards de dollars. Cela signifiait que les importations dépassaient plus du double des exportations et que la demande intérieure de biens étrangers, de produits énergétiques, d'équipements et de biens de consommation restait nettement supérieure aux recettes en devises tirées de la vente de produits ukrainiens à l'étranger.
Les principales sources d'importations restaient la Chine, la Pologne et la Turquie. Dans la structure des importations, les machines, les équipements, les véhicules et les produits énergétiques jouaient un rôle important. Les principales destinations des exportations ukrainiennes étaient la Pologne, la Turquie et l'Italie, et la base des exportations restait constituée de produits alimentaires, de métaux et de certaines positions de la construction mécanique. Cette structure confirme que l'Ukraine ne dispose pas encore d'une base d'exportation suffisamment diversifiée pour réduire rapidement le déficit commercial.
« C'est précisément le commerce extérieur qui est l'indicateur clé de la stabilité à long terme. Des réserves record et l'aide internationale peuvent stabiliser la situation, mais elles ne remplacent pas la capacité d'exportation propre de l'économie. Lorsque les importations représentent plus du double des exportations, cela signifie que le pays finance une part importante de la consommation, des besoins d'investissement et de l'économie de guerre grâce à des sources extérieures. Un tel modèle se justifie en temps de guerre, mais, sur le plan stratégique, il ne peut pas être permanent. Si l'Ukraine veut passer d'un modèle de survie à un modèle de développement, elle doit augmenter la part des produits à plus forte valeur ajoutée et développer la transformation, la logistique, la résilience énergétique, le complexe militaro-industriel et les productions technologiques », a souligné Urakin.
La situation budgétaire des deux premiers mois de l'année est également restée tendue. Selon le ministère des Finances, en janvier-février 2026, les recettes du fonds général du budget de l'État se sont élevées à environ 466,8 milliards de hryvnias, tandis que les dépenses de caisse du fonds général atteignaient environ 546,5 milliards de hryvnias. Les recettes fiscales, les droits de douane et les subventions internationales ont joué un rôle important dans les recettes, ces dernières ayant dépassé 160 milliards de hryvnias en deux mois.
Cela confirme que les finances publiques de l'Ukraine restent opérationnelles, mais structurellement dépendantes du soutien extérieur. Les dépenses de défense, de sécurité, de prestations sociales et de service des engagements de l'État créent une charge budgétaire très élevée. Dans ces conditions, la régularité du financement international, la capacité du gouvernement à lever des fonds sur le marché intérieur et le maintien de la confiance dans les instruments en hryvnias demeurent d'une importance critique.
« Le budget de l'Ukraine en 2026 reste un budget de résilience en temps de guerre. Sa mission n'est pas seulement de financer la défense et les engagements sociaux, mais aussi de maintenir la confiance dans les finances publiques. Mais lorsqu'une part importante des recettes est directement ou indirectement liée au soutien international, le pays ne peut pas se permettre de perdre la régularité du financement. Le gouvernement doit travailler simultanément sur trois tâches : assurer les entrées extérieures, développer le marché intérieur de l'emprunt et élargir progressivement sa propre base fiscale grâce à la reprise de l'activité économique », a noté Urakin.
Économie mondiale
L'économie mondiale à la fin février 2026 paraissait plus résistante qu'on aurait pu s'y attendre dans un contexte de fortes tensions géopolitiques, de risques liés à la dette et de réorganisation des chaînes d'approvisionnement mondiales. Le Fonds monétaire international, dans la mise à jour de janvier du World Economic Outlook, prévoyait une croissance de l'économie mondiale de 3,3 % en 2026 et de 3,2 % en 2027. Cela signifiait l'absence de scénario de récession mondiale, mais ne témoignait pas non plus d'un retour à une croissance rapide et synchronisée.
Les États-Unis sont restés l'un des principaux stabilisateurs de l'économie mondiale. Le PIB réel américain a progressé de 1,4 % en rythme annualisé au quatrième trimestre 2025, après un troisième trimestre nettement plus vigoureux, et sur l'ensemble de 2025 l'économie a crû de 2,2 %. Les principaux moteurs ont été la consommation des ménages et l'investissement privé. Dans le même temps, l'inflation a reculé progressivement : en janvier 2026, l'IPC (CPI) s'est établi à 2,4 % sur un an, contre 2,7 % en décembre 2025. Fin janvier, la Réserve fédérale a maintenu la fourchette du taux des fonds fédéraux à 3,5–3,75 %.
Pour l'Ukraine, la dynamique économique américaine avait une double portée. D'un côté, la solidité des États-Unis soutenait la demande mondiale et les marchés financiers. De l'autre, le maintien de taux relativement élevés signifiait que la liquidité mondiale restait peu bon marché et que les pays à risque élevé avaient plus de mal à compter sur un net recul du coût du capital.
La zone euro se trouvait dans une autre phase du cycle. Son économie affichait une croissance plus faible, mais l'inflation était plus proche de l'objectif. Selon les estimations d'Eurostat, le PIB de la zone euro a augmenté de 0,3 % par rapport au trimestre précédent au quatrième trimestre 2025 et d'environ 1,5 % sur l'ensemble de 2025. Début 2026, la Banque centrale européenne a maintenu le taux de la facilité de dépôt à 2,0 %, celui des opérations principales de refinancement à 2,15 % et celui de la facilité de prêt marginal à 2,40 %. Le contexte inflationniste de février dans la zone euro est resté proche du niveau cible.
Pour l'Ukraine, l'économie européenne constitue l'environnement extérieur clé, par le commerce, le financement, la migration, la logistique et le processus d'intégration à l'UE. Toutefois, la faible croissance de la zone euro signifie que la demande extérieure des partenaires européens a peu de chances de devenir en 2026 un puissant moteur autonome des exportations ukrainiennes. L'Ukraine doit s'orienter non seulement vers les volumes de livraisons de matières premières, mais aussi vers l'intégration productive dans les chaînes de valeur européennes.
Le Royaume-Uni restait l'exemple d'une économie à croissance modérée et à environnement inflationniste encore élevé. Après une dynamique faible fin 2025, l'économie britannique est entrée dans l'année 2026 avec prudence : le secteur des services restait le principal soutien, tandis que l'industrie et la construction n'apportaient pas d'impulsion forte. L'inflation de janvier 2026 a ralenti à 3,0 % sur un an, mais dépassait encore l'objectif de la Banque d'Angleterre. Cela limitait la marge de manœuvre pour un assouplissement monétaire rapide.
« L'économie mondiale ne paraissait pas en crise au début de 2026, mais on ne peut pas la dire uniformément solide. Les États-Unis conservaient une dynamique positive, quoique sans surchauffe ; la zone euro oscillait en pratique entre une faible inflation et une croissance atone ; le Royaume-Uni affichait une croissance lente, mais un contexte inflationniste encore élevé. Pour l'Ukraine, cela signifie que la demande extérieure a peu de chances de devenir un puissant moteur autonome de la reprise. L'environnement mondial crée plutôt des conditions financières modérément favorables, mais ne garantit pas une croissance automatique des exportations ukrainiennes », a souligné Urakin.
La Chine a terminé l'année 2025 sur un résultat formellement solide : le PIB du pays a progressé de 5,0 %, pour dépasser 140 000 milliards de yuans. En février 2026, l'inflation des prix à la consommation en RPC s'est établie à 1,3 % sur un an, ce qui dépassait les faibles chiffres précédents, mais traduisait encore une pression inflationniste intérieure modérée. La Chine conservait une puissante base industrielle et exportatrice, mais la demande intérieure, le marché immobilier et le poids de la dette demeuraient d'importantes contraintes.
L'Inde, au contraire, restait l'un des grands marchés les plus dynamiques du monde. Selon la première estimation anticipée du gouvernement, le PIB réel de l'Inde devait croître de 7,4 % lors de l'exercice 2025/26, et le rythme de croissance au troisième trimestre de l'exercice était estimé à 7,8 %. Le principal moteur restait le secteur des services, ainsi que la demande intérieure. L'inflation en Inde est restée modérée début 2026, ce qui créait des conditions favorables au maintien d'une forte dynamique économique.
La Turquie a continué d'afficher début 2026 une combinaison de croissance économique et d'inflation élevée. Selon les estimations officielles, le PIB de la Turquie a progressé de 3,6 % en 2025, mais l'inflation de février 2026 a dépassé 31 % sur un an. Cela signifiait que le pays conservait son activité économique et sa demande intérieure, mais au prix d'une forte pression sur les prix et de la nécessité d'une politique macroéconomique rigoureuse.
Le Brésil paraissait plus équilibré. Son PIB a progressé de 2,3 % en 2025, pour atteindre 12 700 milliards de reais en prix courants, et l'inflation IPCA sur l'ensemble de 2025 s'est établie à 4,26 %. La croissance a été soutenue par le secteur agricole, les services et l'industrie. Pour l'économie mondiale, le Brésil restait un exemple important de grand marché alliant potentiel en matières premières, demande intérieure et contexte inflationniste relativement maîtrisé.
« La Chine, l'Inde, la Turquie et le Brésil montrent très bien à quel point la dynamique des grandes économies émergentes est devenue disparate. La Chine a une grande échelle et une base industrielle solide, mais elle reste confrontée à des déséquilibres structurels et à une demande intérieure insuffisamment forte. L'Inde affiche l'alliance la plus convaincante d'une forte croissance et d'une inflation modérée. La Turquie conserve sa dynamique, mais le prix de cette croissance est un contexte inflationniste très élevé. Le Brésil avance de façon plus modérée, mais plus équilibrée. Pour l'Ukraine, il importe de considérer ces exemples de manière pratique : dans la concurrence mondiale, gagnent les économies capables de soutenir simultanément la stabilité macroéconomique, la base productive, les exportations et la demande intérieure d'investissement », estime Urakin.
Conclusions
À la fin de février 2026, l'Ukraine conservait une maîtrise macrofinancière, mais février a montré que la stabilisation restait fragile. L'inflation s'est accélérée à 7,6 % sur un an, le taux directeur est resté à 15,0 %, les réserves internationales ont diminué à environ 54,8 milliards de dollars, et le marché des changes a nécessité près de 3 milliards de dollars d'interventions nettes de la NBU sur le mois. Dans le même temps, les réserves restaient suffisantes, le budget était exécuté avec l'appui des recettes intérieures et des subventions internationales, et l'économie conservait une dynamique positive.
Les principaux points faibles de l'économie ukrainienne restaient le déficit commercial élevé, la dépendance du budget à l'égard du financement extérieur, les risques militaires, la pénurie de main-d'œuvre, la vulnérabilité énergétique et une diversification insuffisante des exportations. Les facteurs positifs étaient les réserves internationales élevées, une politique monétaire maîtrisée, l'adaptabilité des entreprises, la poursuite du soutien international et le maintien du fonctionnement des finances publiques.
L'économie mondiale affichait à la même date une résilience modérée. Le FMI prévoyait une croissance mondiale de 3,3 % en 2026. Les États-Unis restaient solides, mais sans surchauffe excessive ; la zone euro oscillait entre une croissance faible et une inflation proche de l'objectif ; la Chine conservait son envergure, mais faisait face à des défis structurels ; l'Inde demeurait le principal moteur de croissance parmi les grandes économies ; la Turquie luttait contre une inflation élevée ; le Brésil affichait une dynamique modérément positive.
« Février 2026 a été pour l'Ukraine un rappel que la stabilité macrofinancière en temps de guerre n'est pas un résultat définitif, mais un processus d'équilibrage permanent. Le pays dispose d'un coussin financier sous forme de réserves et du soutien de ses partenaires, mais sa résilience à long terme dépendra de sa capacité à créer sa propre base économique de croissance. Pour cela, les investissements dans l'énergie, la transformation, la logistique, les productions d'exportation, les technologies et le capital humain restent d'une importance cruciale en 2026. Sans cela, même des réserves élevées et l'aide extérieure ne resteront qu'un coussin financier, et non une source de développement à long terme », a conclu Urakin.
Le produit analytique et statistique mensuel « Suivi économique » (Economic Monitoring) est accessible aux clients d'Interfax-Ukraine.
Responsable du projet « Suivi économique » (Economic Monitoring), directeur du développement et du marketing d'Interfax-Ukraine, Maksym Urakin