Principales indicadores económicos de Ucrania y del mundo en 2026
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de febrero de 2026. El análisis se ha elaborado a partir de datos actualizados del Servicio Estatal de Estadística de Ucrania (SSSU), el Banco Nacional de Ucrania (BNU), el Fondo Monetario Internacional (FMI), el Banco Mundial y los principales organismos estadísticos nacionales (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, candidato a doctor en ciencias económicas y fundador…
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a finales de febrero de 2026. El análisis se ha elaborado a partir de datos actualizados del Servicio Estatal de Estadística de Ucrania (SSSU), el Banco Nacional de Ucrania (BNU), el Fondo Monetario Internacional (FMI), el Banco Mundial y los principales organismos estadísticos nacionales (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, candidato a doctor en ciencias económicas y fundador del centro de información y análisis Experts Club, presentó una panorámica de las tendencias macroeconómicas actuales que marcaron la situación en Ucrania y en el mundo a comienzos de 2026.
Indicadores macroeconómicos de Ucrania
A finales de febrero de 2026, la economía ucraniana mantenía un régimen de estabilización macrofinanciera controlada, pero, en comparación con enero, el equilibrio de riesgos se volvió menos cómodo. Tras el inicio del ciclo de relajación cautelosa de la política monetaria del BNU, la inflación volvió a acelerarse ligeramente, las reservas internacionales se redujeron desde niveles históricamente altos y el mercado de divisas requirió importantes intervenciones del regulador. No obstante, la situación macrofinanciera general seguía controlada gracias al alto nivel de reservas, al apoyo externo, al mantenimiento de la demanda de instrumentos en grivnas y a la capacidad de adaptación de las empresas.
La economía ucraniana cerró 2025 con una dinámica positiva pero moderada. Según las estimaciones del Banco Nacional de Ucrania, el PIB real creció un 1,8 % en 2025. Esto significaba el mantenimiento de la tendencia de recuperación, pero el ritmo de crecimiento era muy inferior a las necesidades de la reconstrucción de posguerra. Las principales limitaciones seguían siendo las consecuencias de la guerra, la escasez de mano de obra, los daños a la infraestructura energética, la debilidad de la demanda externa de una parte de las exportaciones ucranianas y el alto nivel de incertidumbre para la inversión.
Para 2026, el BNU también pronosticaba un crecimiento económico del 1,8 %. Esta estimación reflejaba un escenario cauteloso: la demanda interna y el gasto presupuestario sostenían la actividad económica, pero los riesgos energéticos, las pérdidas bélicas y las limitadas posibilidades de exportación no daban motivos para hablar de una rápida aceleración.
«Febrero de 2026 mostró que Ucrania se encuentra por ahora no en una fase de recuperación plena, sino en una fase de mantenimiento de la gestionabilidad macroeconómica. Los indicadores positivos se apoyan en gran medida en la financiación externa, la demanda presupuestaria, la política del BNU y la adaptación de las empresas. Esto crea un efecto estabilizador, pero todavía no forma una base interna suficiente para un crecimiento a largo plazo. Para pasar a una nueva calidad de recuperación, Ucrania necesita no solo reservas y ayuda de los socios, sino también aumentar la producción, las exportaciones, la autonomía energética y la inversión en capital humano», señaló Urakin.
El panorama de la inflación en febrero se convirtió en una de las principales señales para la política macroeconómica. Según los datos del Servicio Estatal de Estadística, comentados por el BNU, la inflación de los consumidores se aceleró en febrero de 2026 hasta el 7,6 % interanual, mientras que en términos mensuales los precios subieron un 1,0 %. La inflación subyacente se mantuvo en el 7,0 % interanual. Esto significaba que, tras la desaceleración de enero, la presión inflacionista no había desaparecido por completo y algunos de sus componentes volvieron a intensificarse.
El BNU explicó la dinámica de febrero, entre otras cosas, por el encarecimiento de los alimentos sin procesar, el aumento del coste de algunos servicios, el efecto de la situación energética sobre los costes de las empresas y cierta aceleración de los precios de los combustibles. Al mismo tiempo, el regulador señaló que la trayectoria general de la inflación seguía siendo cercana a la prevista. Esto permitía no revisar bruscamente la estrategia monetaria, pero obligaba a mantener la cautela en cuanto a nuevas bajadas del tipo de interés.
A finales de febrero, el tipo de interés de referencia del BNU era del 15,0 %. Tras la bajada de finales de enero, el regulador hizo en la práctica una pausa para evaluar hasta qué punto era sólida la tendencia desinflacionista. Este enfoque parecía lógico: el rendimiento real de los instrumentos en grivnas seguía siendo un factor importante para contener la demanda de divisas, y el mercado de divisas seguía requiriendo la participación activa del Banco Nacional.
«La aceleración de la inflación en febrero no fue crítica, pero mostró con claridad los límites de una relajación monetaria rápida. Ucrania no puede permitirse un abaratamiento brusco del dinero solo para estimular la economía a corto plazo, ya que esto podría aumentar la demanda de divisas y desestabilizar las expectativas de inflación. En las condiciones actuales, el BNU se ve obligado a equilibrar el apoyo a la actividad económica con el mantenimiento de la confianza en la grivna. Por eso cada nuevo paso de bajada del tipo de interés debe ser muy cauteloso y estar ligado a una reducción real de los riesgos», subrayó Urakin.
El sector de divisas siguió en febrero bajo control, pero con tensión. A 1 de marzo de 2026, las reservas internacionales de Ucrania eran de unos 54,8 mil millones de dólares. Eran un 5 % menos que a principios de febrero, aunque el nivel de reservas seguía siendo históricamente alto y equivalía aproximadamente a 5,7 meses de importaciones futuras. La reducción de las reservas se debió sobre todo a las intervenciones del BNU en el mercado de divisas y a los pagos de deuda del Estado en moneda extranjera.
En febrero, la venta neta de divisas por parte del Banco Nacional fue de casi 3 mil millones de dólares. Esto evidenciaba la persistencia de un déficit estructural de divisas en el sector privado. Las entradas de financiación externa compensaban en parte esa presión, pero no eliminaban el problema en sí: la economía ucraniana importa muchas más mercancías de las que exporta, por lo que la estabilidad cambiaria seguirá dependiendo de manera sustancial de la ayuda internacional y de las reservas del BNU.
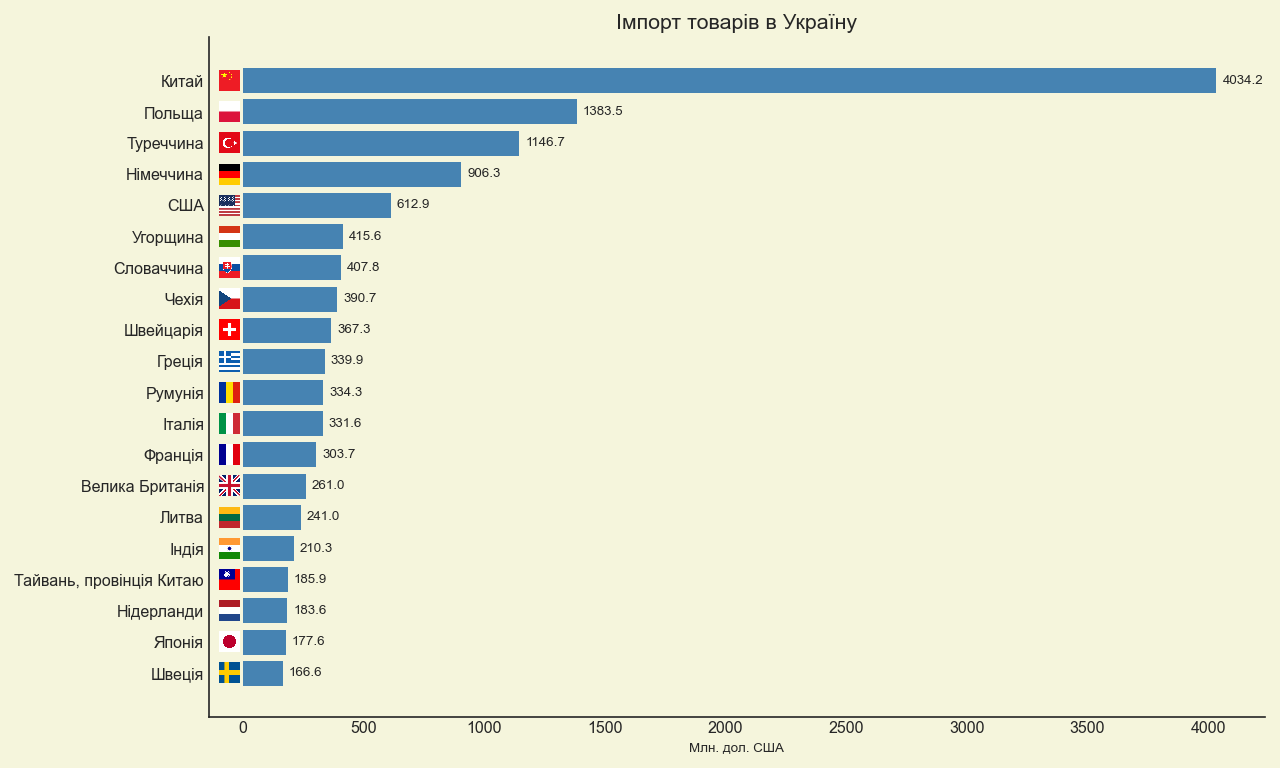
El comercio exterior siguió siendo uno de los elementos más débiles de la construcción macroeconómica. Según el Servicio Estatal de Aduanas, en enero-febrero de 2026 el comercio de mercancías de Ucrania ascendió a 21,3 mil millones de dólares. Las importaciones alcanzaron los 14,8 mil millones, mientras que las exportaciones fueron de solo 6,5 mil millones. Así, el déficit comercial de bienes en dos meses superó los 8 mil millones de dólares. Esto significaba que las importaciones superaban más del doble a las exportaciones y que la demanda interna de bienes extranjeros, recursos energéticos, equipos y bienes de consumo seguía siendo mucho mayor que los ingresos en divisas por la venta de productos ucranianos en el exterior.
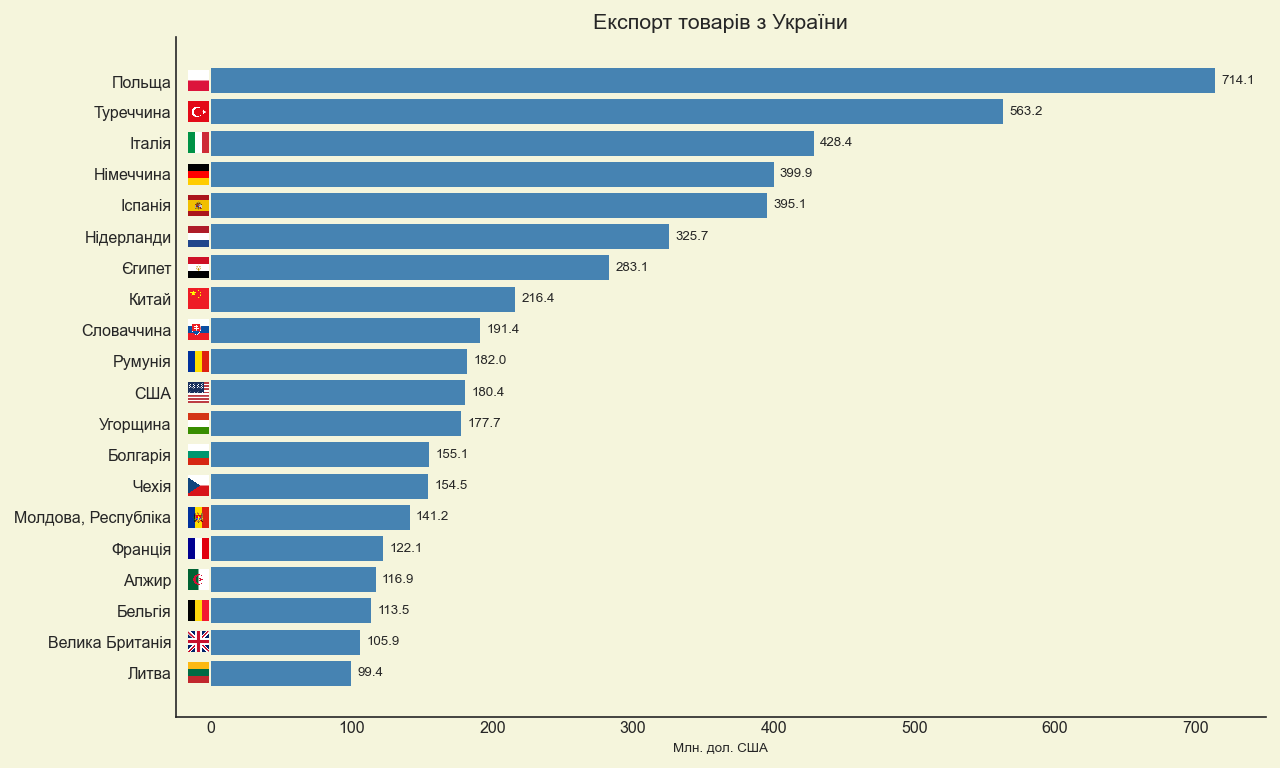
Las mayores fuentes de importaciones seguían siendo China, Polonia y Turquía. En la estructura de las importaciones desempeñaban un papel importante la maquinaria, los equipos, los vehículos y los productos energéticos y combustibles. Los principales destinos de las exportaciones ucranianas eran Polonia, Turquía e Italia, y la base de las exportaciones seguían siendo los productos alimenticios, los metales y algunas partidas de la ingeniería mecánica. Esta estructura confirma que Ucrania todavía no dispone de una base exportadora lo bastante diversificada para reducir con rapidez el déficit comercial.
«Precisamente el comercio exterior es el indicador clave de la estabilidad a largo plazo. Las reservas récord y la ayuda internacional pueden estabilizar la situación, pero no sustituyen la capacidad exportadora propia de la economía. Cuando las importaciones superan más del doble a las exportaciones, significa que el país financia una parte considerable del consumo, de las necesidades de inversión y de la economía de guerra con fuentes externas. Ese modelo está justificado en tiempos de guerra, pero estratégicamente no puede ser permanente. Si Ucrania quiere pasar de un modelo de supervivencia a un modelo de desarrollo, necesita aumentar la proporción de productos con mayor valor añadido y desarrollar el procesamiento, la logística, la resiliencia energética, el complejo industrial de defensa y las producciones tecnológicas», subrayó Urakin.
La situación presupuestaria en los dos primeros meses del año también siguió siendo tensa. Según el Ministerio de Finanzas, en enero-febrero de 2026 los ingresos del fondo general del presupuesto estatal fueron de unos 466,8 mil millones de grivnas, mientras que los gastos de caja del fondo general fueron de unos 546,5 mil millones de grivnas. Desempeñaron un papel importante en los ingresos los ingresos fiscales, los pagos aduaneros y las subvenciones internacionales, cuyo volumen en dos meses superó los 160 mil millones de grivnas.
Esto confirma que las finanzas públicas de Ucrania siguen siendo operativas, pero dependen estructuralmente del apoyo externo. Los gastos de defensa, seguridad, pagos sociales y servicio de las obligaciones del Estado generan una carga presupuestaria muy elevada. En estas condiciones, la regularidad de la financiación internacional, la capacidad del Gobierno de captar fondos en el mercado interno y el mantenimiento de la confianza en los instrumentos en grivnas siguen siendo críticamente importantes.
«El presupuesto de Ucrania en 2026 sigue siendo un presupuesto de resiliencia bélica. Su tarea no es solo financiar la defensa y las obligaciones sociales, sino también mantener la confianza en las finanzas públicas. Pero cuando una parte considerable de los ingresos está vinculada directa o indirectamente al apoyo internacional, el país no puede permitirse perder la regularidad de la financiación. El Gobierno debe trabajar a la vez en tres tareas: asegurar las entradas externas, desarrollar el mercado interno de endeudamiento y ampliar gradualmente su propia base impositiva mediante la recuperación de la actividad económica», señaló Urakin.
Economía global
La economía mundial a finales de febrero de 2026 parecía más resistente de lo que cabría esperar en un contexto de elevada tensión geopolítica, riesgos de deuda y reestructuración de las cadenas de suministro globales. El Fondo Monetario Internacional, en su actualización de enero del World Economic Outlook, pronosticaba un crecimiento de la economía mundial del 3,3 % en 2026 y del 3,2 % en 2027. Esto significaba la ausencia de un escenario de recesión global, pero tampoco indicaba un regreso a un crecimiento rápido y sincronizado.
Estados Unidos siguió siendo uno de los principales estabilizadores de la economía mundial. El PIB real estadounidense creció un 1,4 % en términos anualizados en el cuarto trimestre de 2025, tras un tercer trimestre mucho más fuerte, y en el conjunto de 2025 la economía se expandió un 2,2 %. Los principales motores fueron el gasto de los consumidores y la inversión privada. Al mismo tiempo, la inflación fue bajando gradualmente: en enero de 2026 el IPC (CPI) se situó en el 2,4 % interanual, frente al 2,7 % de diciembre de 2025. A finales de enero, la Reserva Federal mantuvo el rango de los tipos de los fondos federales en el 3,5–3,75 %.
Para Ucrania, la dinámica económica estadounidense tuvo un doble significado. Por un lado, la solidez de Estados Unidos sostenía la demanda global y los mercados financieros. Por otro, el mantenimiento de tipos relativamente altos significaba que la liquidez global seguía sin ser demasiado barata y que a los países con mayor riesgo les resultaba más difícil contar con un abaratamiento brusco del capital.
La eurozona se encontraba en otra fase del ciclo. Su economía mostraba un crecimiento más débil, pero la inflación estaba más cerca del objetivo. Según las estimaciones de Eurostat, en el cuarto trimestre de 2025 el PIB de la eurozona creció un 0,3 % respecto al trimestre anterior y, en el conjunto de 2025, aproximadamente un 1,5 %. A comienzos de 2026, el Banco Central Europeo mantuvo el tipo de la facilidad de depósito en el 2,0 %, el de las operaciones principales de financiación en el 2,15 % y el de la facilidad marginal de crédito en el 2,40 %. El contexto inflacionista de febrero en la eurozona siguió próximo al nivel objetivo.
Para Ucrania, la economía europea es el entorno externo clave, a través del comercio, la financiación, la migración, la logística y el proceso de integración en la UE. Sin embargo, el débil crecimiento de la eurozona implica que la demanda externa de los socios europeos difícilmente se convertirá en 2026 en un motor potente e independiente de las exportaciones ucranianas. Ucrania debe orientarse no solo a los volúmenes de suministro de materias primas, sino también a la integración productiva en las cadenas europeas de valor añadido.
El Reino Unido seguía siendo un ejemplo de economía con crecimiento moderado y un entorno inflacionista todavía elevado. Tras la débil dinámica de finales de 2025, la economía británica entró en 2026 con cautela: el sector servicios seguía siendo el principal sustento, mientras que la industria y la construcción no daban un impulso fuerte. La inflación de enero de 2026 se desaceleró hasta el 3,0 % interanual, pero aún superaba el objetivo del Banco de Inglaterra. Esto limitaba el margen para una relajación monetaria rápida.
«La economía mundial a principios de 2026 no parecía estar en crisis, pero tampoco puede calificarse de uniformemente fuerte. Estados Unidos mantenía una dinámica positiva, aunque ya sin un ritmo sobrecalentado; la eurozona se movía en la práctica entre una inflación baja y un crecimiento débil; el Reino Unido tenía un crecimiento lento, pero un entorno inflacionista todavía elevado. Para Ucrania esto significa que la demanda externa difícilmente será un potente motor independiente de la recuperación. El entorno global crea más bien condiciones financieras moderadamente favorables, pero no garantiza un crecimiento automático de las exportaciones ucranianas», señaló Urakin.
China cerró 2025 con un resultado formalmente sólido: el PIB del país creció un 5,0 %, hasta superar los 140 billones de yuanes. En febrero de 2026, la inflación de consumo en la RPC fue del 1,3 % interanual, por encima de las débiles cifras anteriores, pero aún indicativa de una presión de precios interna moderada. China conservaba una potente base industrial y exportadora, pero la demanda interna, el mercado inmobiliario y la carga de la deuda seguían siendo limitaciones importantes.
India, por el contrario, seguía siendo uno de los grandes mercados más dinámicos del mundo. Según la primera estimación anticipada del Gobierno, el PIB real de India en el ejercicio fiscal 2025/26 debía crecer un 7,4 %, y la tasa de crecimiento en el tercer trimestre del ejercicio se estimaba en el 7,8 %. El principal motor seguía siendo el sector servicios, así como la demanda interna. La inflación en India a comienzos de 2026 se mantuvo moderada, lo que creaba condiciones favorables para conservar una elevada dinámica económica.
Turquía siguió mostrando a comienzos de 2026 una combinación de crecimiento económico e inflación elevada. Según las estimaciones oficiales, el PIB de Turquía creció un 3,6 % en 2025, pero la inflación de febrero de 2026 superó el 31 % interanual. Esto significaba que el país mantenía la actividad empresarial y la demanda interna, pero a costa de una fuerte presión sobre los precios y de la necesidad de una política macroeconómica restrictiva.
Brasil se presentaba más equilibrado. Su PIB creció un 2,3 % en 2025, hasta los 12,7 billones de reales a precios corrientes, y la inflación IPCA del conjunto de 2025 fue del 4,26 %. El crecimiento fue respaldado por el sector agrario, los servicios y la industria. Para la economía mundial, Brasil seguía siendo un ejemplo importante de gran mercado que combina potencial de materias primas, demanda interna y un entorno inflacionista relativamente controlado.
«China, India, Turquía y Brasil muestran muy bien lo dispar que se ha vuelto la dinámica de las grandes economías emergentes. China tiene una gran escala y una sólida base productiva, pero todavía se enfrenta a desequilibrios estructurales y a una demanda interna insuficientemente potente. India muestra la combinación más convincente de alto crecimiento e inflación moderada. Turquía mantiene el dinamismo, pero el precio de ese crecimiento es un entorno inflacionista muy elevado. Brasil avanza de forma más moderada, pero más equilibrada. Para Ucrania es importante mirar estos ejemplos de manera práctica: en la competencia global ganan las economías capaces de mantener a la vez la estabilidad macroeconómica, la base productiva, las exportaciones y la demanda interna de inversión», considera Urakin.
Conclusiones
A finales de febrero de 2026, Ucrania mantenía la gobernabilidad macrofinanciera, pero febrero demostró que la estabilización sigue siendo frágil. La inflación se aceleró hasta el 7,6 % interanual, el tipo de interés oficial se mantuvo en el 15,0 %, las reservas internacionales se redujeron hasta unos 54.800 millones de dólares y el mercado de divisas necesitó casi 3.000 millones de dólares de intervenciones netas del Banco Nacional de Ucrania (NBU) durante el mes. Al mismo tiempo, las reservas seguían siendo suficientes, el presupuesto se ejecutaba con el respaldo de los ingresos internos y de las donaciones internacionales, y la economía mantenía una dinámica positiva.
Los principales puntos débiles de la economía ucraniana seguían siendo el elevado déficit comercial, la dependencia del presupuesto de la financiación externa, los riesgos bélicos, la escasez de mano de obra, la vulnerabilidad energética y una diversificación exportadora insuficiente. Los factores positivos eran las elevadas reservas internacionales, una política monetaria controlada, la capacidad de adaptación de las empresas, la continuidad del apoyo internacional y el mantenimiento de la funcionalidad de las finanzas públicas.
La economía mundial mostraba en ese mismo momento una resiliencia moderada. El FMI pronosticaba un crecimiento global del 3,3 % en 2026. Estados Unidos seguía siendo fuerte, pero sin un sobrecalentamiento excesivo; la eurozona oscilaba entre un crecimiento débil y una inflación casi en el objetivo; China conservaba su escala, pero tenía desafíos estructurales; India seguía siendo el principal motor de crecimiento entre las grandes economías; Turquía luchaba contra una inflación elevada; Brasil mostraba una dinámica moderadamente positiva.
«Febrero de 2026 fue para Ucrania un recordatorio de que la estabilidad macrofinanciera en condiciones de guerra no es un resultado definitivo, sino un proceso de equilibrio constante. El país cuenta con un colchón financiero en forma de reservas y del apoyo de los socios, pero la resiliencia a largo plazo dependerá de su capacidad para crear una base económica propia de crecimiento. Para ello, en 2026 siguen siendo críticamente importantes las inversiones en energía, transformación, logística, producción exportadora, tecnología y capital humano. Sin ello, incluso unas reservas elevadas y la ayuda externa seguirán siendo solo un colchón financiero, y no una fuente de desarrollo a largo plazo», concluyó Urakin.
El producto analítico-estadístico mensual «Seguimiento económico» (Economic Monitoring) está disponible para los clientes de Interfax-Ukraine.
Responsable del proyecto «Seguimiento económico» (Economic Monitoring), director de desarrollo y marketing de Interfax-Ukraine, Maksym Urakin