Główne wskaźniki ekonomiczne Ukrainy i świata w 2026 roku
Artykuł przedstawia kluczowe wskaźniki makroekonomiczne Ukrainy i gospodarki światowej na koniec lutego 2026 roku. Analizę przygotowano na podstawie aktualnych danych Państwowej Służby Statystycznej Ukrainy (SSSU), Narodowego Banku Ukrainy (NBU), Międzynarodowego Funduszu Walutowego (MFW), Banku Światowego, a także wiodących krajowych urzędów statystycznych (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, kandydat nauk ekonomicznych i założyciel…
Artykuł przedstawia kluczowe wskaźniki makroekonomiczne Ukrainy i gospodarki światowej na koniec lutego 2026 roku. Analizę przygotowano na podstawie aktualnych danych Państwowej Służby Statystycznej Ukrainy (SSSU), Narodowego Banku Ukrainy (NBU), Międzynarodowego Funduszu Walutowego (MFW), Banku Światowego, a także wiodących krajowych urzędów statystycznych (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Maksym Urakin, kandydat nauk ekonomicznych i założyciel ośrodka informacyjno-analitycznego Experts Club, przedstawił przegląd bieżących trendów makroekonomicznych, które kształtowały sytuację na Ukrainie i na świecie na początku 2026 roku.
Wskaźniki makroekonomiczne Ukrainy
Na koniec lutego 2026 roku ukraińska gospodarka utrzymywała reżim kontrolowanej stabilizacji makrofinansowej, jednak w porównaniu ze styczniem bilans ryzyk stał się mniej komfortowy. Po rozpoczęciu przez NBU cyklu ostrożnego łagodzenia polityki pieniężnej inflacja ponownie nieco przyspieszyła, rezerwy międzynarodowe zmniejszyły się z historycznie wysokich poziomów, a rynek walutowy wymagał znacznych interwencji regulatora. Jednocześnie ogólna sytuacja makrofinansowa pozostawała pod kontrolą dzięki wysokiemu poziomowi rezerw, wsparciu zewnętrznemu, utrzymaniu popytu na instrumenty w hrywnach i zdolności biznesu do adaptacji.
Ukraińska gospodarka zakończyła 2025 rok z dodatnią, ale umiarkowaną dynamiką. Według szacunków Narodowego Banku Ukrainy realny PKB w 2025 roku wzrósł o 1,8%. Oznaczało to utrzymanie trendu odbudowy, ale tempo wzrostu było znacznie niższe niż potrzeby powojennej odbudowy. Głównymi ograniczeniami pozostawały skutki wojny, niedobór siły roboczej, zniszczenia infrastruktury energetycznej, słaby popyt zewnętrzny na część ukraińskiego eksportu oraz wysoki poziom niepewności dla inwestycji.
Na 2026 rok NBU również prognozował wzrost gospodarki o 1,8%. Ta ocena odzwierciedlała ostrożny scenariusz: popyt wewnętrzny i wydatki budżetowe wspierały aktywność gospodarczą, ale ryzyka energetyczne, straty wojenne i ograniczone możliwości eksportowe nie dawały podstaw, by mówić o szybkim przyspieszeniu.
„Luty 2026 roku pokazał, że Ukraina znajduje się na razie nie w fazie pełnoprawnej odbudowy, lecz w fazie utrzymywania makroekonomicznej sterowalności. Pozytywne wskaźniki w dużej mierze opierają się na finansowaniu zewnętrznym, popycie budżetowym, polityce NBU i adaptacji biznesu. Daje to efekt stabilizacyjny, ale nie tworzy jeszcze wystarczającej wewnętrznej podstawy długofalowego wzrostu. Aby przejść do nowej jakości odbudowy, Ukraina potrzebuje nie tylko rezerw i pomocy partnerów, ale także zwiększenia produkcji, eksportu, autonomii energetycznej i inwestycji w kapitał ludzki” — zaznaczył Urakin.
Obraz inflacji w lutym stał się jednym z głównych sygnałów dla polityki makroekonomicznej. Według danych Państwowej Służby Statystycznej, skomentowanych przez NBU, inflacja konsumencka w lutym 2026 roku przyspieszyła do 7,6% w ujęciu rocznym, natomiast w ujęciu miesięcznym ceny wzrosły o 1,0%. Inflacja bazowa pozostała na poziomie 7,0% r/r. Oznaczało to, że po styczniowym spowolnieniu presja inflacyjna nie zniknęła całkowicie, a niektóre jej składniki znów zaczęły się nasilać.
NBU tłumaczył lutową dynamikę m.in. wzrostem cen surowych produktów spożywczych, wzrostem kosztów niektórych usług, wpływem sytuacji energetycznej na koszty przedsiębiorstw oraz pewnym przyspieszeniem cen paliw. Jednocześnie regulator zaznaczał, że ogólna trajektoria inflacji pozostawała bliska prognozowanej. Pozwalało to nie zmieniać gwałtownie strategii monetarnej, ale zmuszało do zachowania ostrożności w kwestii dalszych obniżek stopy.
Na koniec lutego stopa referencyjna NBU wynosiła 15,0%. Po obniżce pod koniec stycznia regulator faktycznie zrobił pauzę, oceniając, na ile trwały jest trend dezinflacyjny. Takie podejście wydawało się logiczne: realna rentowność instrumentów w hrywnach pozostawała ważnym czynnikiem ograniczającym popyt na walutę, a rynek walutowy nadal wymagał aktywnego udziału Narodowego Banku.
„Lutowe przyspieszenie inflacji nie było krytyczne, ale wyraźnie pokazało granice szybkiego łagodzenia polityki pieniężnej. Ukraina nie może pozwolić sobie na gwałtowne potanienie pieniądza tylko po to, by krótkoterminowo pobudzić gospodarkę, ponieważ może to nasilić popyt na walutę i zachwiać oczekiwaniami inflacyjnymi. W obecnych warunkach NBU musi balansować między wspieraniem aktywności gospodarczej a utrzymaniem zaufania do hrywny. Dlatego każdy kolejny krok obniżki stopy musi być bardzo ostrożny i powiązany z realnym osłabieniem ryzyk” — podkreślił Urakin.
Sektor walutowy w lutym pozostawał kontrolowany, ale napięty. Na 1 marca 2026 roku rezerwy międzynarodowe Ukrainy wynosiły około 54,8 mld dolarów. Było to o 5% mniej niż na początku lutego, jednak poziom rezerw pozostawał historycznie wysoki i odpowiadał około 5,7 miesiąca przyszłego importu. Spadek rezerw był spowodowany przede wszystkim interwencjami NBU na rynku walutowym oraz spłatami zadłużenia państwa w walucie obcej.
W lutym sprzedaż netto waluty przez Narodowy Bank wyniosła prawie 3 mld dolarów. Świadczyło to o utrzymywaniu się strukturalnego deficytu walutowego w sektorze prywatnym. Napływy finansowania zewnętrznego częściowo kompensowały tę presję, ale nie usuwały samego problemu: ukraińska gospodarka importuje znacznie więcej towarów, niż eksportuje, dlatego stabilność walutowa nadal w istotnym stopniu zależy od pomocy międzynarodowej i rezerw NBU.
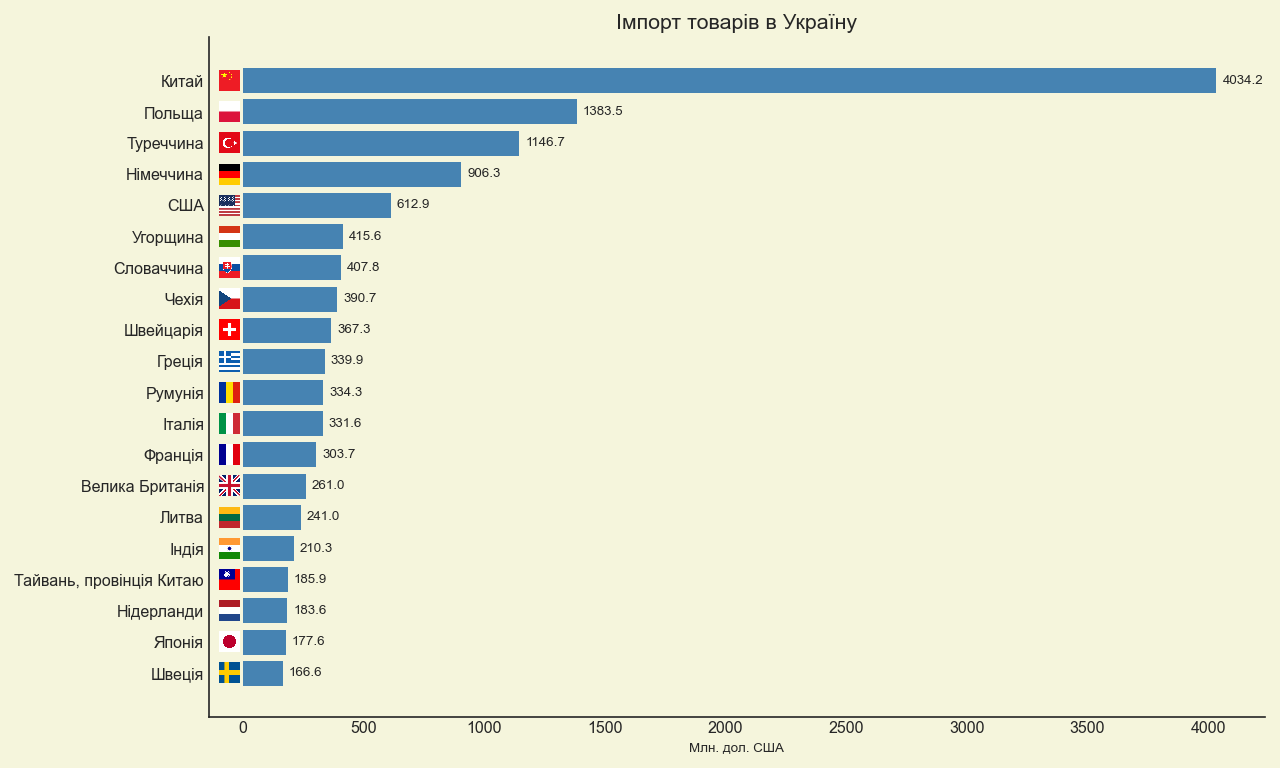
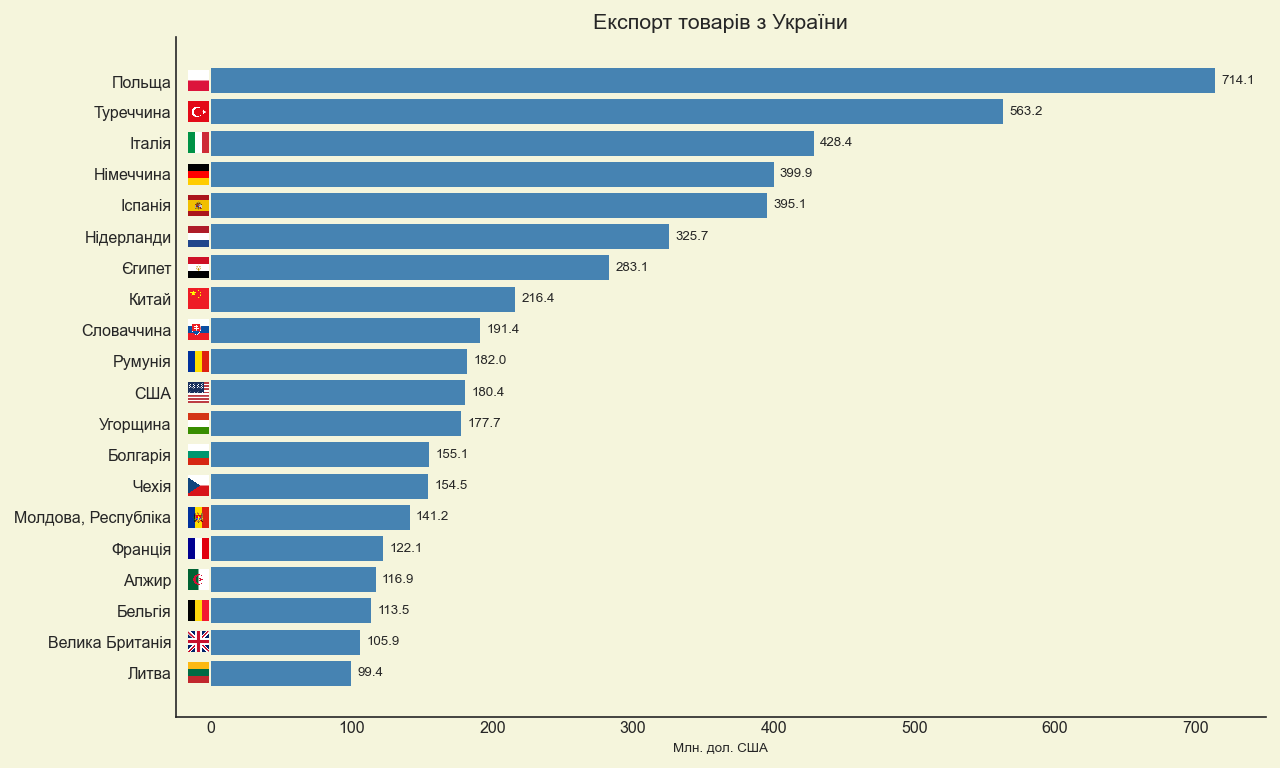
Handel zagraniczny pozostawał jednym z najsłabszych elementów konstrukcji makroekonomicznej. Według danych Państwowej Służby Celnej w styczniu–lutym 2026 roku obroty towarowe Ukrainy wyniosły 21,3 mld dolarów. Import osiągnął 14,8 mld dolarów, podczas gdy eksport — zaledwie 6,5 mld dolarów. Deficyt towarowy w ciągu dwóch miesięcy przekroczył więc 8 mld dolarów. Oznaczało to, że import ponad dwukrotnie przewyższał eksport, a krajowy popyt na towary zagraniczne, nośniki energii, sprzęt i dobra konsumpcyjne pozostawał znacznie wyższy niż wpływy walutowe ze sprzedaży ukraińskich produktów za granicę.
Największymi źródłami importu pozostawały Chiny, Polska i Turcja. W strukturze importu ważną rolę odgrywały maszyny, urządzenia, środki transportu oraz towary paliwowo-energetyczne. Największymi kierunkami ukraińskiego eksportu były Polska, Turcja i Włochy, a podstawą eksportu pozostawały artykuły spożywcze, metale oraz niektóre pozycje przemysłu maszynowego. Taka struktura potwierdza, że Ukraina nie ma jeszcze dostatecznie zdywersyfikowanej bazy eksportowej, by szybko zmniejszyć deficyt handlowy.
„To właśnie handel zagraniczny jest kluczowym wskaźnikiem długoterminowej stabilności. Rekordowe rezerwy i pomoc międzynarodowa mogą ustabilizować sytuację, ale nie zastępują własnej zdolności eksportowej gospodarki. Gdy import ponad dwukrotnie przewyższa eksport, oznacza to, że kraj finansuje znaczną część konsumpcji, potrzeb inwestycyjnych i gospodarki wojennej ze źródeł zewnętrznych. Taki model jest uzasadniony w warunkach wojny, ale strategicznie nie może być stały. Jeśli Ukraina chce przejść od modelu przetrwania do modelu rozwoju, musi zwiększać udział produktów o wyższej wartości dodanej oraz rozwijać przetwórstwo, logistykę, odporność energetyczną, kompleks obronno-przemysłowy i produkcje technologiczne” — podkreślił Urakin.
Sytuacja budżetowa w pierwszych dwóch miesiącach roku również pozostawała napięta. Według danych Ministerstwa Finansów w styczniu–lutym 2026 roku dochody funduszu ogólnego budżetu państwa wyniosły około 466,8 mld hrywien, natomiast wydatki kasowe funduszu ogólnego — około 546,5 mld hrywien. Znaczącą rolę w dochodach odgrywały wpływy podatkowe, opłaty celne i międzynarodowe granty, których wolumen w ciągu dwóch miesięcy przekroczył 160 mld hrywien.
Potwierdza to, że finanse publiczne Ukrainy pozostają sprawne, ale strukturalnie zależne od wsparcia zewnętrznego. Wydatki na obronność, bezpieczeństwo, świadczenia socjalne i obsługę zobowiązań państwa tworzą bardzo wysokie obciążenie budżetu. W takich warunkach regularność finansowania międzynarodowego, zdolność rządu do pozyskiwania środków na rynku wewnętrznym i utrzymanie zaufania do instrumentów w hrywnach pozostają krytycznie ważne.
„Budżet Ukrainy na 2026 rok pozostaje budżetem wojennej odporności. Jego zadaniem jest nie tylko finansowanie obronności i zobowiązań socjalnych, ale także utrzymanie zaufania do finansów publicznych. Ale gdy znaczna część dochodów jest bezpośrednio lub pośrednio związana z pomocą międzynarodową, kraj nie może pozwolić sobie na utratę regularności finansowania. Rząd musi jednocześnie pracować nad trzema zadaniami: zapewnieniem wpływów zewnętrznych, rozwojem wewnętrznego rynku zadłużenia i stopniowym poszerzaniem własnej bazy podatkowej poprzez odbudowę aktywności gospodarczej” — zaznaczył Urakin.
Gospodarka światowa
Gospodarka światowa na koniec lutego 2026 roku wyglądała na bardziej odporną, niż można było oczekiwać w warunkach dużego napięcia geopolitycznego, ryzyk zadłużeniowych i przebudowy globalnych łańcuchów dostaw. Międzynarodowy Fundusz Walutowy w styczniowej aktualizacji World Economic Outlook prognozował wzrost gospodarki światowej o 3,3% w 2026 roku i 3,2% w 2027 roku. Oznaczało to brak scenariusza globalnej recesji, ale także nie świadczyło o powrocie do szybkiego i zsynchronizowanego wzrostu.
Stany Zjednoczone pozostawały jednym z głównych stabilizatorów światowej gospodarki. Realny PKB USA w IV kwartale 2025 roku wzrósł o 1,4% w ujęciu rocznym po znacznie silniejszym trzecim kwartale, a w całym 2025 roku gospodarka urosła o 2,2%. Głównymi motorami były wydatki konsumpcyjne i inwestycje prywatne. Jednocześnie inflacja stopniowo spadała: w styczniu 2026 roku CPI wyniósł 2,4% rok do roku wobec 2,7% w grudniu 2025 roku. Rezerwa Federalna pod koniec stycznia utrzymała przedział stopy funduszy federalnych na poziomie 3,5–3,75%.
Dla Ukrainy amerykańska dynamika gospodarcza miała podwójne znaczenie. Z jednej strony odporność USA wspierała globalny popyt i rynki finansowe. Z drugiej — utrzymywanie się relatywnie wysokich stóp procentowych oznaczało, że globalna płynność pozostawała niezbyt tania, a krajom o podwyższonym ryzyku trudniej było liczyć na gwałtowne potanienie kapitału.
Strefa euro znajdowała się w innej fazie cyklu. Jej gospodarka wykazywała słabszy wzrost, ale inflacja była bliższa celowi. Według szacunków Eurostatu w IV kwartale 2025 roku PKB strefy euro wzrósł o 0,3% w porównaniu z poprzednim kwartałem, a w całym 2025 roku — o około 1,5%. Europejski Bank Centralny na początku 2026 roku utrzymywał stopę depozytową na poziomie 2,0%, stopę głównych operacji refinansujących — 2,15%, a stopę kredytu lombardowego — 2,40%. Lutowe tło inflacyjne w strefie euro pozostawało zbliżone do poziomu docelowego.
Dla Ukrainy europejska gospodarka jest kluczowym otoczeniem zewnętrznym — poprzez handel, finansowanie, migrację, logistykę i proces integracji z UE. Jednak słaby wzrost strefy euro oznacza, że zewnętrzny popyt ze strony europejskich partnerów raczej nie stanie się w 2026 roku samodzielnym, silnym motorem ukraińskiego eksportu. Ukraina powinna koncentrować się nie tylko na wolumenach dostaw surowców, ale także na integracji produkcyjnej z europejskimi łańcuchami wartości dodanej.
Wielka Brytania pozostawała przykładem gospodarki o umiarkowanym wzroście i wciąż podwyższonym tle inflacyjnym. Po słabej dynamice pod koniec 2025 roku brytyjska gospodarka wchodziła w 2026 rok ostrożnie: sektor usług pozostawał głównym oparciem, podczas gdy przemysł i budownictwo nie dawały silnego impulsu. Inflacja w styczniu 2026 roku spowolniła do 3,0% rok do roku, ale nadal przekraczała cel Banku Anglii. To ograniczało pole do szybkiego luzowania monetarnego.
„Światowa gospodarka na początku 2026 roku nie wyglądała na kryzysową, ale nie można jej nazwać jednolicie silną. USA utrzymywały dodatnią dynamikę, choć już bez przegrzanego tempa; strefa euro faktycznie balansowała między niską inflacją a słabym wzrostem; Wielka Brytania miała powolny wzrost, ale wciąż podwyższone tło inflacyjne. Dla Ukrainy oznacza to, że popyt zewnętrzny raczej nie stanie się silnym, samodzielnym motorem odbudowy. Globalne otoczenie raczej tworzy umiarkowanie sprzyjające warunki finansowe, ale nie gwarantuje automatycznego wzrostu ukraińskiego eksportu” — zaznaczył Urakin.
Chiny zakończyły 2025 rok z formalnie silnym wynikiem: PKB kraju wzrósł o 5,0%, do ponad 140 bln juanów. W lutym 2026 roku inflacja konsumencka w ChRL wyniosła 1,3% rok do roku, co było wyższym wynikiem niż poprzednie słabe odczyty, ale nadal świadczyło o umiarkowanej wewnętrznej presji cenowej. Chiny zachowywały potężną bazę produkcyjną i eksportową, lecz kwestie popytu wewnętrznego, rynku nieruchomości i obciążenia zadłużeniem pozostawały ważnymi ograniczeniami.
Indie natomiast pozostawały jednym z najbardziej dynamicznych dużych rynków świata. Według pierwszego wstępnego szacunku rządu realny PKB Indii w roku finansowym 2025/26 miał wzrosnąć o 7,4%, a tempo wzrostu w trzecim kwartale roku finansowego szacowano na 7,8%. Głównym motorem pozostawał sektor usług, a także popyt wewnętrzny. Inflacja w Indiach na początku 2026 roku pozostawała umiarkowana, co tworzyło sprzyjające warunki dla utrzymania wysokiej dynamiki gospodarczej.
Turcja na początku 2026 roku nadal wykazywała połączenie wzrostu gospodarczego i wysokiej inflacji. Według oficjalnych szacunków PKB Turcji w 2025 roku wzrósł o 3,6%, jednak inflacja w lutym 2026 roku przekroczyła 31% rok do roku. Oznaczało to, że kraj zachowywał aktywność gospodarczą i popyt wewnętrzny, ale kosztem silnej presji cenowej i konieczności prowadzenia restrykcyjnej polityki makroekonomicznej.
Brazylia wyglądała na bardziej zrównoważoną. Jej PKB w 2025 roku wzrósł o 2,3%, do 12,7 bln reali w cenach bieżących, a inflacja IPCA w całym 2025 roku wyniosła 4,26%. Wzrost wspierały sektor rolny, usługi i przemysł. Dla światowej gospodarki Brazylia pozostawała ważnym przykładem dużego rynku łączącego potencjał surowcowy, popyt wewnętrzny i względnie kontrolowane tło inflacyjne.
„Chiny, Indie, Turcja i Brazylia bardzo dobrze pokazują, jak zróżnicowana stała się dynamika dużych gospodarek wschodzących. Chiny mają duży rozmiar i silną bazę produkcyjną, ale nadal borykają się z nierównowagami strukturalnymi i niewystarczająco silnym popytem wewnętrznym. Indie wykazują najbardziej przekonujące połączenie wysokiego wzrostu i umiarkowanej inflacji. Turcja utrzymuje dynamikę, lecz ceną tego wzrostu jest bardzo wysokie tło inflacyjne. Brazylia porusza się bardziej umiarkowanie, ale za to bardziej zrównoważenie. Dla Ukrainy ważne jest, aby patrzeć na te przykłady praktycznie: w globalnej konkurencji wygrywają te gospodarki, które potrafią jednocześnie utrzymać stabilność makroekonomiczną, bazę produkcyjną, eksport i wewnętrzny popyt inwestycyjny” — uważa Urakin.
Wnioski
Na koniec lutego 2026 roku Ukraina zachowywała kontrolę nad sytuacją makrofinansową, ale luty pokazał, że stabilizacja pozostaje krucha. Inflacja przyspieszyła do 7,6% r/r, stopa referencyjna pozostawała na poziomie 15,0%, rezerwy międzynarodowe spadły do około 54,8 mld USD, a rynek walutowy wymagał w ciągu miesiąca prawie 3 mld USD netto interwencji NBU. Jednocześnie rezerwy pozostawały wystarczające, budżet był wykonywany przy wsparciu wewnętrznych wpływów i międzynarodowych grantów, a gospodarka utrzymywała dodatnią dynamikę.
Głównymi słabymi punktami ukraińskiej gospodarki pozostawały wysoki deficyt handlowy, zależność budżetu od finansowania zewnętrznego, ryzyka wojenne, niedobór siły roboczej, podatność energetyczna oraz niewystarczająca dywersyfikacja eksportu. Czynnikami pozytywnymi były wysokie rezerwy międzynarodowe, kontrolowana polityka monetarna, zdolność biznesu do adaptacji, kontynuacja wsparcia międzynarodowego oraz zachowanie funkcjonalności finansów publicznych.
Światowa gospodarka w tym samym momencie wykazywała umiarkowaną odporność. MFW prognozował globalny wzrost na poziomie 3,3% w 2026 roku. USA pozostawały silne, ale już bez nadmiernego przegrzania; strefa euro balansowała między słabym wzrostem a inflacją bliską celu; Chiny zachowywały skalę, ale miały wyzwania strukturalne; Indie pozostawały głównym motorem wzrostu wśród dużych gospodarek; Turcja walczyła z wysoką inflacją; Brazylia wykazywała umiarkowanie dodatnią dynamikę.
„Luty 2026 roku stał się dla Ukrainy przypomnieniem, że stabilność makrofinansowa w warunkach wojennych nie jest wynikiem ostatecznym, lecz procesem nieustannego balansowania. Kraj ma poduszkę finansową w postaci rezerw i wsparcia partnerów, ale długoterminowa odporność będzie zależeć od zdolności do stworzenia własnej bazy wzrostu gospodarczego. W 2026 roku krytycznie ważne pozostają w tym celu inwestycje w energetykę, przetwórstwo, logistykę, produkcję eksportową, technologie i kapitał ludzki. Bez tego nawet wysokie rezerwy i pomoc zewnętrzna pozostaną jedynie poduszką finansową, a nie źródłem długoterminowego rozwoju” — podsumował Urakin.
Miesięczny produkt analityczno-statystyczny „Monitoring Gospodarczy” (Economic Monitoring) jest dostępny dla klientów Interfax-Ukraine.
Kierownik projektu „Monitoring Gospodarczy” (Economic Monitoring), dyrektor ds. rozwoju i marketingu Interfax-Ukraine, Maksym Urakin