Основные экономические индикаторы Украины и мира в 2026 году
Статья представляет ключевые макроэкономические показатели Украины и мировой экономики по состоянию на конец февраля 2026 года. Анализ подготовлен на основе актуальных данных Государственной службы статистики Украины (ГССУ), Национального банка Украины (НБУ), Международного валютного фонда (МВФ), Всемирного банка, а также ведущих национальных статистических ведомств (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Максим Уракин, кандидат экономических наук и основатель…
Статья представляет ключевые макроэкономические показатели Украины и мировой экономики по состоянию на конец февраля 2026 года. Анализ подготовлен на основе актуальных данных Государственной службы статистики Украины (ГССУ), Национального банка Украины (НБУ), Международного валютного фонда (МВФ), Всемирного банка, а также ведущих национальных статистических ведомств (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Максим Уракин, кандидат экономических наук и основатель информационно-аналитического центра Experts Club, представил обзор текущих макроэкономических трендов, определявших ситуацию в Украине и мире в начале 2026 года.
Макроэкономические показатели Украины
По состоянию на конец февраля 2026 года украинская экономика сохраняла режим управляемой макрофинансовой стабилизации, однако по сравнению с январём баланс рисков стал менее комфортным. После начала цикла осторожного смягчения монетарной политики НБУ инфляция вновь несколько ускорилась, международные резервы сократились с исторически высоких уровней, а валютный рынок потребовал значительных интервенций регулятора. Вместе с тем общая макрофинансовая ситуация оставалась контролируемой благодаря высокому уровню резервов, внешней поддержке, сохранению спроса на гривневые инструменты и адаптивности бизнеса.
Украинская экономика завершила 2025 год с положительной, но умеренной динамикой. По оценкам Национального банка Украины, реальный ВВП в 2025 году вырос на 1,8%. Это означало сохранение восстановительного тренда, но темпы роста были значительно ниже потребностей послевоенного восстановления. Основными ограничениями оставались последствия войны, дефицит рабочей силы, повреждения энергетической инфраструктуры, слабость внешнего спроса на часть украинского экспорта и высокий уровень неопределённости для инвестиций.
На 2026 год НБУ также прогнозировал рост экономики на 1,8%. Такая оценка отражала осторожный сценарий: внутренний спрос и бюджетные расходы поддерживали экономическую активность, но энергетические риски, военные потери и ограниченные возможности экспорта не давали оснований говорить о быстром ускорении.
«Февраль 2026 года показал, что Украина пока находится не в фазе полноценного восстановления, а в фазе удержания макроэкономической управляемости. Положительные показатели в значительной мере опираются на внешнее финансирование, бюджетный спрос, политику НБУ и адаптацию бизнеса. Это создаёт стабилизационный эффект, но ещё не формирует достаточной внутренней основы для долгосрочного роста. Для перехода к новому качеству восстановления Украине нужны не только резервы и помощь партнёров, но и наращивание производства, экспорта, энергетической автономности и инвестиций в человеческий капитал», — отметил Уракин.
Инфляционная картина в феврале стала одним из главных сигналов для макроэкономической политики. По данным Государственной службы статистики, которые прокомментировал НБУ, потребительская инфляция в феврале 2026 года ускорилась до 7,6% в годовом выражении, тогда как в месячном выражении цены выросли на 1,0%. Базовая инфляция осталась на уровне 7,0% г/г. Это означало, что после январского замедления инфляционное давление полностью не исчезло, а отдельные его компоненты вновь начали усиливаться.
НБУ объяснял февральскую динамику, в частности, подорожанием сырых продуктов питания, ростом стоимости отдельных услуг, влиянием энергетической ситуации на расходы бизнеса и некоторым ускорением цен на топливо. Вместе с тем регулятор отмечал, что общая инфляционная траектория оставалась близкой к прогнозной. Это давало возможность не пересматривать монетарную стратегию резко, но заставляло сохранять осторожность в вопросах дальнейшего снижения ставки.
На конец февраля учётная ставка НБУ составляла 15,0%. После снижения в конце января регулятор фактически взял паузу, оценивая, насколько устойчив дезинфляционный тренд. Такой подход выглядел логичным: реальная доходность гривневых инструментов оставалась важным фактором сдерживания спроса на валюту, а валютный рынок и в дальнейшем требовал активного участия Национального банка.
«Февральское ускорение инфляции не было критичным, но оно чётко показало пределы быстрого монетарного смягчения. Украина не может позволить себе резкое удешевление денег лишь ради краткосрочного стимулирования экономики, поскольку это может усилить валютный спрос и расшатать инфляционные ожидания. В нынешних условиях НБУ вынужден балансировать между поддержкой экономической активности и сохранением доверия к гривне. Именно поэтому каждый следующий шаг по снижению ставки должен быть очень осторожным и привязанным к реальному ослаблению рисков», — подчеркнул Уракин.
Валютный сектор в феврале оставался контролируемым, но напряжённым. По состоянию на 1 марта 2026 года международные резервы Украины составляли около $54,8 млрд. Это было на 5% меньше, чем на начало февраля, однако уровень резервов оставался исторически высоким и соответствовал примерно 5,7 месяца будущего импорта. Снижение резервов было обусловлено прежде всего интервенциями НБУ на валютном рынке и долговыми выплатами государства в иностранной валюте.
В феврале чистая продажа валюты Национальным банком составляла почти $3 млрд. Это свидетельствовало о сохранении структурного дефицита валюты в частном секторе. Поступления внешнего финансирования частично компенсировали это давление, но не устраняли самой проблемы: украинская экономика импортирует значительно больше товаров, чем экспортирует, а потому валютная стабильность и в дальнейшем существенно зависит от международной помощи и резервов НБУ.
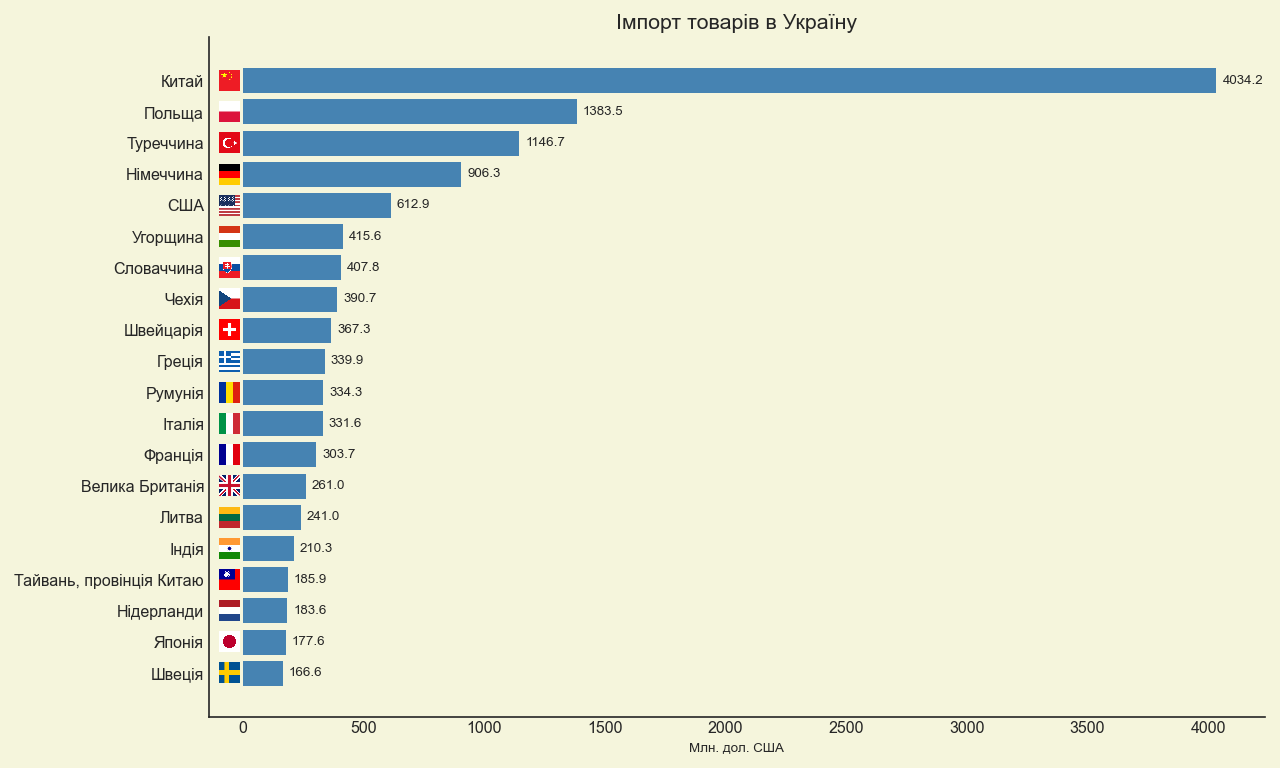
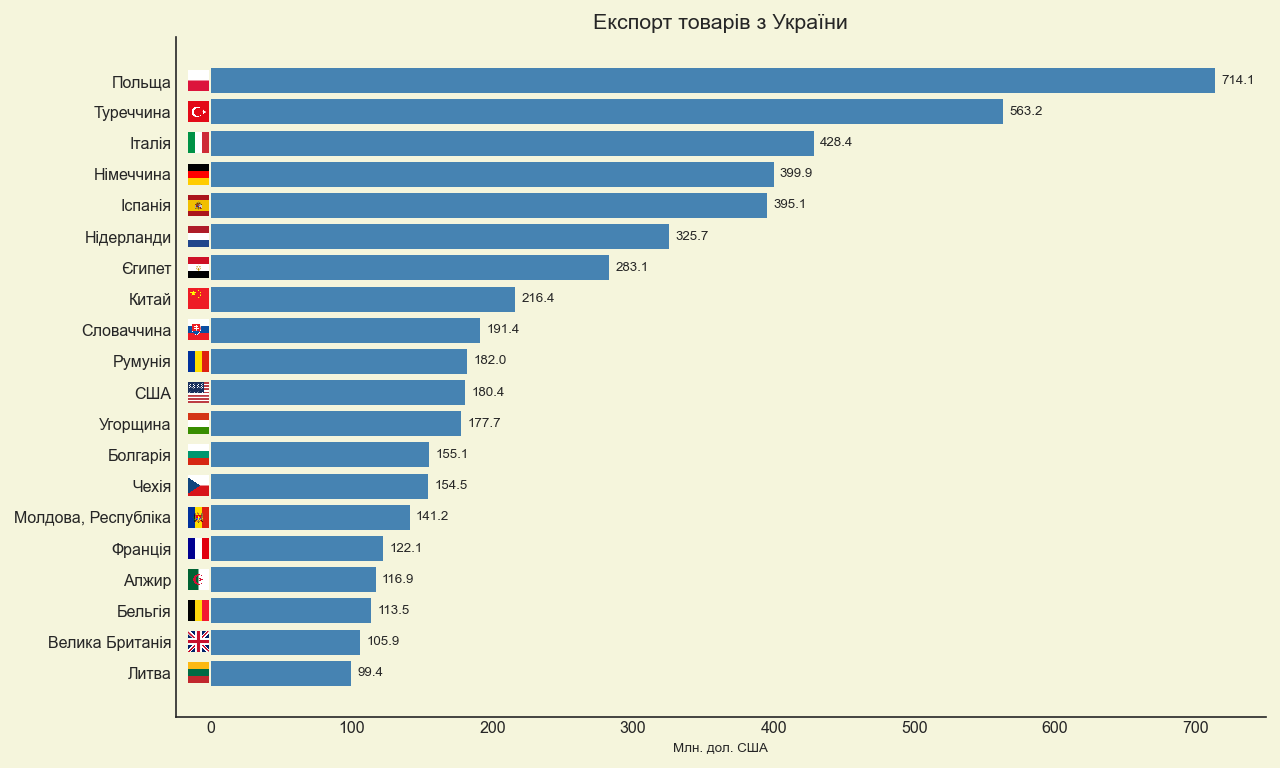
Внешняя торговля оставалась одним из самых слабых элементов макроэкономической конструкции. По данным Государственной таможенной службы, в январе-феврале 2026 года товарооборот Украины составлял $21,3 млрд. Импорт достиг $14,8 млрд, тогда как экспорт — лишь $6,5 млрд. Таким образом, товарный дефицит за два месяца превысил $8 млрд. Это означало, что импорт более чем вдвое превышал экспорт, а внутренний спрос на иностранные товары, энергоносители, оборудование и потребительские товары оставался значительно выше валютной выручки от продажи украинской продукции за рубеж.
Крупнейшими источниками импорта оставались Китай, Польша и Турция. В структуре импорта важную роль играли машины, оборудование, транспортные средства и топливно-энергетические товары. Крупнейшими направлениями украинского экспорта были Польша, Турция и Италия, а основой экспорта оставались продовольственные товары, металлы и отдельные позиции машиностроения. Такая структура подтверждает, что Украина пока не имеет достаточно диверсифицированной экспортной базы для быстрого сокращения торгового дефицита.
«Именно внешняя торговля является ключевым индикатором долгосрочной устойчивости. Рекордные резервы и международная помощь могут стабилизировать ситуацию, но они не заменяют собственную экспортную способность экономики. Когда импорт более чем вдвое превышает экспорт, это означает, что страна финансирует значительную часть потребления, инвестиционных потребностей и военной экономики за счёт внешних источников. Такая модель оправданна в условиях войны, но стратегически она не может быть постоянной. Если Украина хочет перейти от модели выживания к модели развития, ей нужно увеличивать долю продукции с более высокой добавленной стоимостью, развивать переработку, логистику, энергетическую устойчивость, оборонно-промышленный комплекс и технологические производства», — подчеркнул Уракин.
Бюджетная ситуация в первые два месяца года также оставалась напряжённой. По данным Министерства финансов, в январе-феврале 2026 года доходы общего фонда государственного бюджета составили около 466,8 млрд грн, тогда как кассовые расходы общего фонда — около 546,5 млрд грн. Значительную роль в доходах играли налоговые поступления, таможенные платежи и международные гранты, объём которых за два месяца составил более 160 млрд грн.
Это подтверждает, что государственные финансы Украины остаются работоспособными, но структурно зависят от внешней поддержки. Расходы на оборону, безопасность, социальные выплаты и обслуживание государственных обязательств формируют очень высокий уровень бюджетной нагрузки. В таких условиях ритмичность международного финансирования, способность правительства привлекать средства на внутреннем рынке и сохранение доверия к гривневым инструментам остаются критически важными.
«Бюджет Украины в 2026 году остаётся бюджетом военной устойчивости. Его задача — не только финансировать оборону и социальные обязательства, но и удерживать доверие к государственным финансам. Но когда значительная часть доходов прямо или опосредованно связана с международной поддержкой, страна не может позволить себе потерю ритмичности финансирования. Правительство должно одновременно работать над тремя задачами: обеспечивать внешние поступления, развивать внутренний рынок заимствований и постепенно расширять собственную налоговую базу через восстановление экономической активности», — отметил Уракин.
Мировая экономика
Мировая экономика по состоянию на конец февраля 2026 года выглядела устойчивее, чем можно было ожидать в условиях высокой геополитической напряжённости, долговых рисков и перестройки глобальных цепочек поставок. Международный валютный фонд в январском обновлении World Economic Outlook прогнозировал рост мировой экономики на 3,3% в 2026 году и 3,2% в 2027 году. Это означало отсутствие сценария глобальной рецессии, но также не свидетельствовало о возвращении к быстрому и синхронному росту.
США оставались одним из главных стабилизаторов мировой экономики. Реальный ВВП США в IV квартале 2025 года вырос на 1,4% в годовом выражении после значительно более сильного третьего квартала, а по итогам 2025 года экономика увеличилась на 2,2%. Основными драйверами были потребительские расходы и частные инвестиции. Вместе с тем инфляция постепенно снижалась: в январе 2026 года CPI составил 2,4% в годовом выражении после 2,7% в декабре 2025 года. Федеральная резервная система в конце января сохранила диапазон ставки федеральных фондов на уровне 3,5–3,75%.
Для Украины американская экономическая динамика имела двойное значение. С одной стороны, устойчивость США поддерживала глобальный спрос и финансовые рынки. С другой — сохранение относительно высоких ставок означало, что глобальная ликвидность оставалась не слишком дешёвой, а странам с повышенным риском было сложнее рассчитывать на резкое удешевление капитала.
Еврозона находилась в другой фазе цикла. Её экономика демонстрировала более слабый рост, но инфляция была ближе к цели. По оценкам Eurostat, в IV квартале 2025 года ВВП еврозоны вырос на 0,3% по сравнению с предыдущим кварталом, а по итогам 2025 года — примерно на 1,5%. Европейский центральный банк в начале 2026 года сохранял депозитную ставку на уровне 2,0%, ставку основных операций рефинансирования — 2,15%, а ставку маржинального кредитования — 2,40%. Февральский инфляционный фон в еврозоне оставался близким к целевому уровню.
Для Украины европейская экономика является ключевой внешней средой — через торговлю, финансирование, миграцию, логистику и процесс интеграции в ЕС. Однако слабый рост еврозоны означает, что внешний спрос со стороны европейских партнёров вряд ли станет самостоятельным мощным драйвером украинского экспорта в 2026 году. Украине следует ориентироваться не только на объёмы поставок сырья, но и на производственную интеграцию в европейские цепочки добавленной стоимости.
Великобритания оставалась примером экономики с умеренным ростом и всё ещё повышенным инфляционным фоном. После слабой динамики в конце 2025 года британская экономика входила в 2026 год осторожно: сектор услуг оставался главной опорой, тогда как промышленность и строительство не давали сильного импульса. Инфляция в январе 2026 года замедлилась до 3,0% в годовом выражении, но всё ещё превышала цель Банка Англии. Это ограничивало пространство для быстрого монетарного смягчения.
«Мировая экономика в начале 2026 года не выглядела кризисной, но её нельзя назвать однородно сильной. США сохраняли положительную динамику, хотя уже без перегретого темпа; еврозона фактически балансировала между низкой инфляцией и слабым ростом; у Великобритании был медленный рост, но всё ещё повышенный инфляционный фон. Для Украины это означает, что внешний спрос вряд ли станет мощным самостоятельным драйвером восстановления. Глобальная среда скорее создаёт умеренно благоприятные финансовые условия, но не гарантирует автоматического роста украинского экспорта», — отметил Уракин.
Китай завершил 2025 год с формально сильным результатом: ВВП страны вырос на 5,0%, до более чем 140 трлн юаней. В феврале 2026 года потребительская инфляция в КНР составила 1,3% в годовом выражении, что выше предыдущих слабых показателей, но всё ещё свидетельствовало об умеренном внутреннем ценовом давлении. Китай сохранял мощную производственную и экспортную базу, но вопросы внутреннего спроса, рынка недвижимости и долговой нагрузки оставались важными ограничениями.
Индия, напротив, оставалась одним из самых динамичных крупных рынков мира. По первой авансовой оценке правительства, реальный ВВП Индии в 2025/26 финансовом году должен был вырасти на 7,4%, а в третьем квартале финансового года темп роста оценивался на уровне 7,8%. Главным драйвером оставался сектор услуг, а также внутренний спрос. Инфляция в Индии в начале 2026 года оставалась умеренной, что создавало благоприятные условия для сохранения высокой экономической динамики.
Турция в начале 2026 года продолжала демонстрировать сочетание экономического роста и высокой инфляции. По официальным оценкам, ВВП Турции в 2025 году вырос на 3,6%, однако инфляция в феврале 2026 года составила более 31% в годовом выражении. Это означало, что страна сохраняла деловую активность и внутренний спрос, но ценой высокого ценового давления и необходимости жёсткой макроэкономической политики.
Бразилия выглядела более сбалансированно. Её ВВП в 2025 году вырос на 2,3%, до 12,7 трлн реалов в текущих ценах, а инфляция IPCA по итогам 2025 года составила 4,26%. Рост поддерживали аграрный сектор, услуги и промышленность. Для глобальной экономики Бразилия оставалась важным примером крупного рынка, сочетающего сырьевой потенциал, внутренний спрос и относительно контролируемый инфляционный фон.
«Китай, Индия, Турция и Бразилия очень хорошо показывают, насколько разной стала динамика крупных развивающихся экономик. Китай обладает большим масштабом и сильной производственной базой, но всё ещё сталкивается со структурными дисбалансами и недостаточно мощным внутренним спросом. Индия демонстрирует наиболее убедительное сочетание высокого роста и умеренной инфляции. Турция сохраняет динамику, но цена этого роста — очень высокий инфляционный фон. Бразилия движется более умеренно, но более сбалансированно. Для Украины важно смотреть на эти примеры практически: в глобальной конкуренции выигрывают те экономики, которые способны одновременно поддерживать макростабильность, производственную базу, экспорт и внутренний инвестиционный спрос», — считает Уракин.
Выводы
По состоянию на конец февраля 2026 года Украина сохраняла макрофинансовую управляемость, но февраль показал, что стабилизация остаётся хрупкой. Инфляция ускорилась до 7,6% г/г, учётная ставка оставалась на уровне 15,0%, международные резервы сократились до около $54,8 млрд, а валютному рынку потребовалось почти $3 млрд чистых интервенций НБУ за месяц. Вместе с тем резервы оставались достаточными, бюджет исполнялся при поддержке внутренних поступлений и международных грантов, а экономика сохраняла положительную динамику.
Главными слабыми местами украинской экономики оставались высокий торговый дефицит, зависимость бюджета от внешнего финансирования, военные риски, дефицит рабочей силы, энергетическая уязвимость и недостаточная экспортная диверсификация. Положительными факторами были высокие международные резервы, контролируемая монетарная политика, адаптивность бизнеса, продолжение международной поддержки и сохранение функциональности государственных финансов.
Мировая экономика на тот же момент демонстрировала умеренную устойчивость. МВФ прогнозировал глобальный рост на уровне 3,3% в 2026 году. США оставались сильными, но уже без чрезмерного перегрева; еврозона балансировала между слабым ростом и почти целевой инфляцией; Китай сохранял масштаб, но имел структурные вызовы; Индия оставалась главным драйвером роста среди крупных экономик; Турция боролась с высокой инфляцией; Бразилия демонстрировала умеренно положительную динамику.
«Февраль 2026 года стал для Украины напоминанием, что макрофинансовая стабильность в военных условиях — это не окончательный результат, а процесс постоянного балансирования. Страна имеет финансовую подушку в виде резервов и поддержки партнёров, но долгосрочная устойчивость будет зависеть от способности создать собственную экономическую базу роста. Для этого в 2026 году критически важными остаются инвестиции в энергетику, переработку, логистику, экспортные производства, технологии и человеческий капитал. Без этого даже высокие резервы и внешняя помощь останутся лишь финансовой подушкой, а не источником долгосрочного развития», — подытожил Уракин.
Ежемесячный аналитико-статистический продукт “Экономический мониторинг” доступен для клиентов Интерфакс-Украина.
Руководитель проекта “Экономический мониторинг”, директор по развитию и маркетингу Интерфакс-Украина, Максим Уракин