2026年乌克兰与世界主要经济指标(Key Economic Indicators of Ukraine and the World in 2026)
本文介绍截至2026年2月底乌克兰和世界经济的主要宏观经济指标。分析基于乌克兰国家统计局(State Statistics Service of Ukraine, SSSU)、乌克兰国家银行(NBU)、国际货币基金组织(International Monetary Fund, IMF)、世界银行(World Bank)以及主要国家统计机构(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)的最新数据编制。经济学副博士(Candidate of Economic Sciences)、创始人 Maksym Urakin…
本文介绍截至2026年2月底乌克兰和世界经济的主要宏观经济指标。分析基于乌克兰国家统计局(State Statistics Service of Ukraine, SSSU)、乌克兰国家银行(NBU)、国际货币基金组织(International Monetary Fund, IMF)、世界银行(World Bank)以及主要国家统计机构(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)的最新数据编制。经济学副博士(Candidate of Economic Sciences)、信息分析中心 Experts Club 创始人 Maksym Urakin 概述了2026年初决定乌克兰和世界局势的当前宏观经济趋势。
乌克兰宏观经济指标
截至2026年2月底,乌克兰经济保持着可控的宏观金融稳定状态,但与1月相比,风险平衡变得不那么乐观。NBU 开启谨慎的货币政策宽松周期后,通胀再度小幅加速,国际储备从历史高位回落,外汇市场需要监管机构进行大规模干预。尽管如此,由于储备水平较高、外部支持、对格里夫纳工具的需求得以保持以及企业的适应能力,整体宏观金融形势仍然可控。
乌克兰经济在2025年以积极但温和的态势收官。据乌克兰国家银行估算,2025年实际GDP增长1.8%。这意味着复苏趋势得以保持,但增速远低于战后重建的需要。主要制约因素依然是战争的后果、劳动力短缺、能源基础设施受损、对部分乌克兰出口产品的外部需求疲软,以及投资面临的高度不确定性。
对于2026年,NBU 同样预测经济增长1.8%。这一估计反映的是谨慎情景:内需和预算支出支撑着经济活动,但能源风险、战争损失和有限的出口能力使人们没有理由谈论快速提速。
“2026年2月表明,乌克兰目前还不处于全面复苏阶段,而是处于维持宏观经济可控性的阶段。积极指标在很大程度上依赖外部融资、预算需求、NBU 的政策以及企业的适应。这产生了稳定效应,但尚未形成足以支撑长期增长的内部基础。要转向更高质量的复苏,乌克兰需要的不仅是储备和伙伴的援助,还要扩大生产、出口、能源自主以及对人力资本的投资,”Urakin 指出。
2月份的通胀状况成为宏观经济政策的主要信号之一。根据 NBU 评述的国家统计局(State Statistics Service)数据,2026年2月居民消费价格同比涨幅加速至7.6%,环比上涨1.0%。核心通胀率同比维持在7.0%。这意味着在1月放缓之后,通胀压力并未完全消失,其个别组成部分再度开始加强。
NBU 将2月的走势主要归因于未加工食品涨价、个别服务价格上涨、能源形势对企业成本的影响以及燃料价格的一定加速上涨。同时,监管机构指出,总体通胀轨迹仍接近预测。这使其无需急剧调整货币战略,但在进一步降息的问题上必须保持谨慎。
截至2月底,NBU 的基准利率为15.0%。1月底降息之后,监管机构实际上暂停了动作,评估通胀回落趋势的稳固程度。这种做法显得合乎逻辑:格里夫纳工具的实际收益率仍是抑制外汇需求的重要因素,外汇市场也继续需要国家银行的积极参与。
“2月份通胀加速并不严重,但它清楚地表明了快速货币宽松的限度。乌克兰不能仅仅为了短期刺激经济而大幅降低资金成本,因为这可能加剧外汇需求并动摇通胀预期。在当前条件下,NBU 不得不在支持经济活动与维持对格里夫纳的信任之间取得平衡。正因如此,此后每一步降息都必须非常谨慎,并与风险的实际缓解挂钩,”Urakin 强调。
2月份外汇领域依然可控但较为紧张。截至2026年3月1日,乌克兰国际储备约为548亿美元。这比2月初减少5%,但储备水平仍处于历史高位,约相当于未来5.7个月的进口额。储备下降主要是由于 NBU 在外汇市场的干预以及国家以外币偿付的债务。
2月份,国家银行外汇净卖出额接近30亿美元。这表明私营部门的结构性外汇缺口依然存在。外部融资的流入部分缓解了这一压力,但并未消除问题本身:乌克兰经济进口的商品远多于出口,因此汇率稳定今后仍将在很大程度上依赖国际援助和 NBU 的储备。
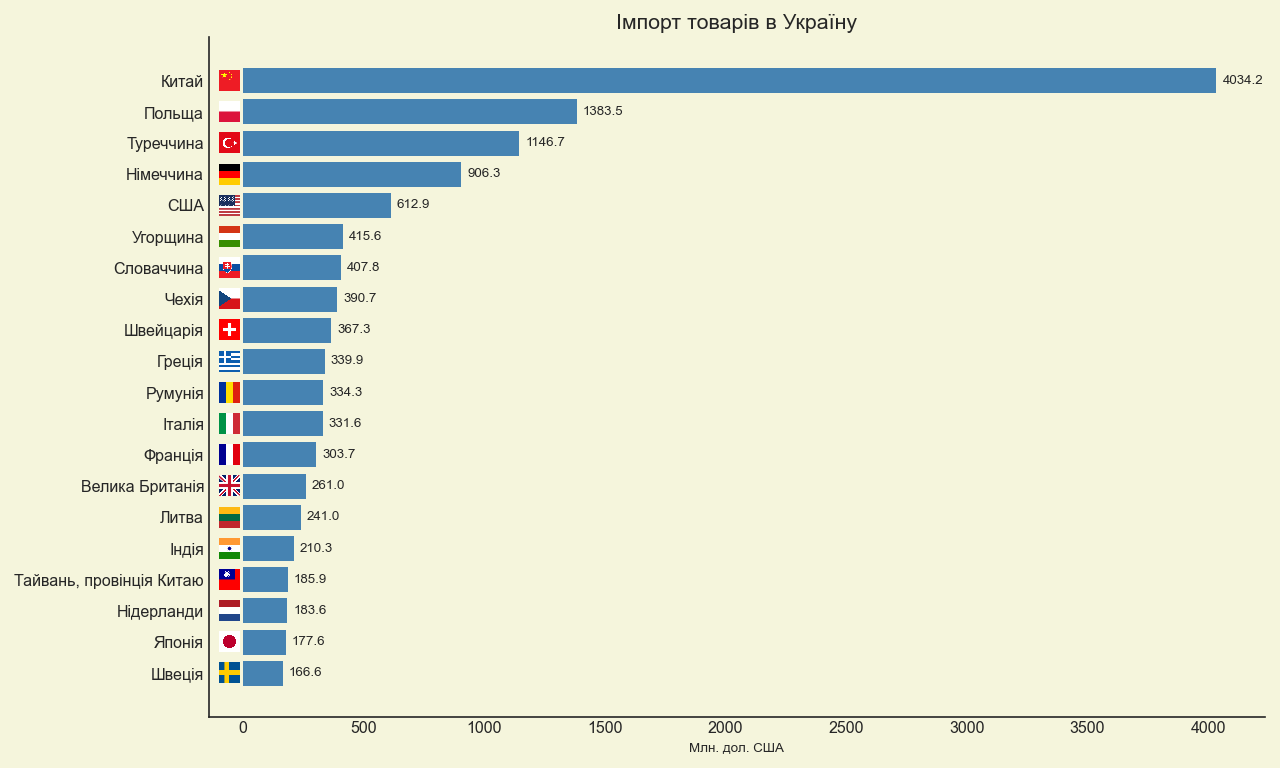
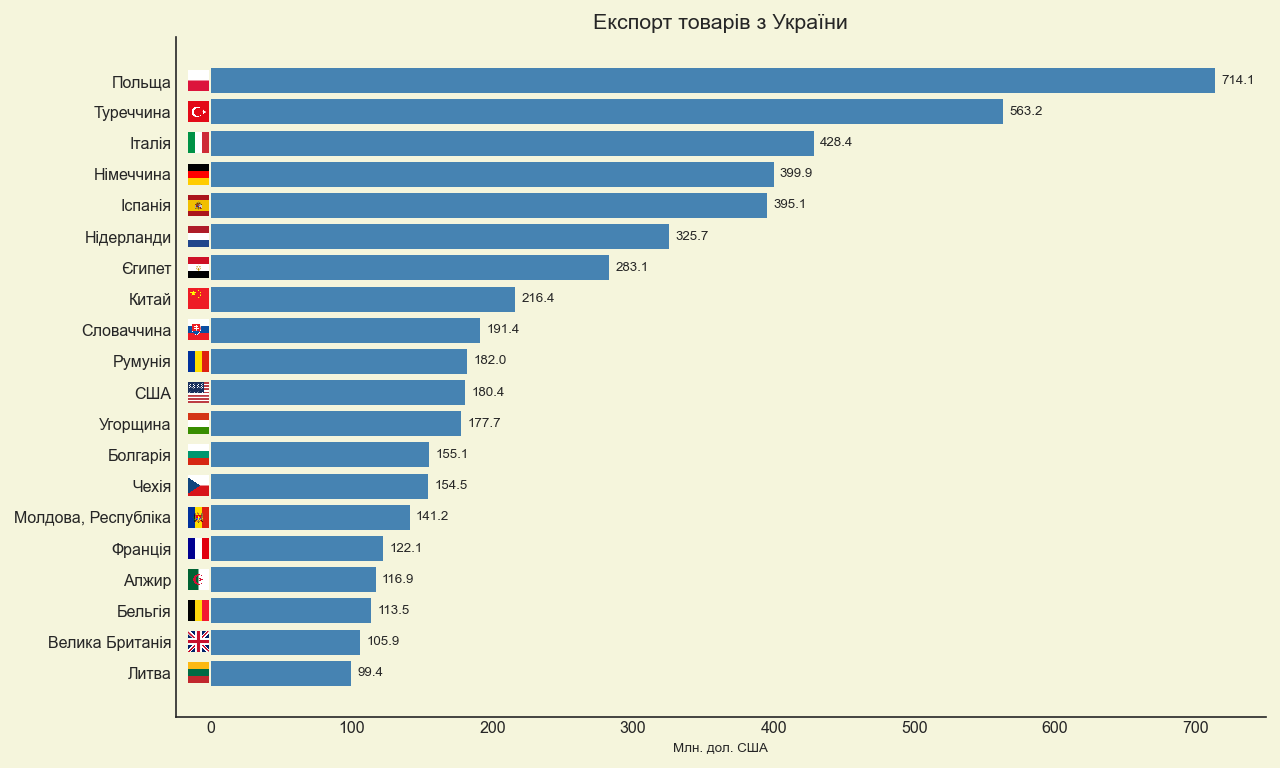
对外贸易仍是宏观经济结构中最薄弱的环节之一。根据国家海关署(State Customs Service)的数据,2026年1至2月乌克兰货物贸易总额为213亿美元。进口达148亿美元,而出口仅为65亿美元。因此,两个月的货物贸易逆差超过80亿美元。这意味着进口额超过出口额的两倍,国内对外国商品、能源、设备和消费品的需求远高于出售乌克兰产品所获得的外汇收入。
进口的最大来源国仍是中国、波兰和土耳其。在进口结构中,机械、设备、运输工具和燃料能源产品占重要地位。乌克兰出口的最大目的地是波兰、土耳其和意大利,出口的主体仍是食品、金属和机械制造的个别品类。这种结构证实,乌克兰目前还没有足够多元化的出口基础来迅速缩小贸易逆差。
“长期稳定性的关键指标恰恰是对外贸易。创纪录的储备和国际援助可以稳定局势,但无法取代经济自身的出口能力。当进口额超过出口额两倍以上时,意味着国家靠外部来源为相当一部分消费、投资需求和战时经济提供资金。这种模式在战争条件下是合理的,但从战略上看不可能长期持续。乌克兰若想从生存模式转向发展模式,就需要提高高附加值产品的比重,发展加工业、物流、能源韧性、国防工业综合体和技术型生产,”Urakin 强调。
年初头两个月的预算形势同样依然紧张。根据财政部的数据,2026年1至2月国家预算一般基金收入约为4668亿格里夫纳,而一般基金现金支出约为5465亿格里夫纳。在收入中,税收、关税和国际赠款发挥了重要作用,其中国际赠款两个月的规模超过1600亿格里夫纳。
这证实乌克兰的国家财政仍能正常运转,但在结构上依赖外部支持。国防、安全、社会支出和国家债务偿付形成了非常高的预算负担。在这种情况下,国际融资的节奏性、政府在国内市场筹集资金的能力以及对格里夫纳工具的信任能否保持,依然至关重要。
“2026年乌克兰预算仍然是一份战时稳健性预算。它的任务不仅是为国防和社会义务提供资金,还要维持对国家财政的信任。但是,当相当一部分收入直接或间接与国际支持挂钩时,国家就无法承受融资节奏的中断。政府必须同时抓好三项任务:保障外部资金流入,发展国内借贷市场,并通过经济活动的恢复逐步扩大自身税基,”Urakin 指出。
全球经济
截至2026年2月底,世界经济看上去比在地缘政治高度紧张、债务风险和全球供应链重塑的背景下所能预期的更为稳健。国际货币基金组织(International Monetary Fund)在1月更新的 World Economic Outlook 中预测,世界经济2026年将增长3.3%,2027年将增长3.2%。这意味着不存在全球衰退情景,但也不表明会重回快速且同步的增长。
美国仍然是世界经济的主要稳定器之一。2025年第四季度美国实际GDP按年率计算增长1.4%,此前第三季度增速明显更强,2025年全年经济增长2.2%。主要驱动力是居民消费支出和私人投资。与此同时,通胀逐步回落:2026年1月CPI同比上涨2.4%,2025年12月为2.7%。美联储(Federal Reserve)在1月底将联邦基金利率目标区间维持在3.5%–3.75%。
对乌克兰而言,美国的经济走势具有双重意义。一方面,美国经济的韧性支撑了全球需求和金融市场;另一方面,利率持续处于相对高位,意味着全球流动性并不十分宽松,风险较高的国家更难指望资本成本大幅下降。
欧元区处于周期的另一阶段。其经济增长较弱,但通胀更接近目标。据Eurostat估计,2025年第四季度欧元区GDP环比增长0.3%,2025年全年增长约1.5%。欧洲央行在2026年初将存款机制利率维持在2.0%,主要再融资操作利率维持在2.15%,边际贷款便利利率维持在2.40%。2月欧元区的通胀环境仍接近目标水平。
对乌克兰而言,欧洲经济是通过贸易、融资、移民、物流以及入盟一体化进程而形成的关键外部环境。然而,欧元区增长乏力意味着,来自欧洲伙伴的外部需求在2026年难以成为乌克兰出口的独立强劲驱动力。乌克兰不应只着眼于原材料供应量,还应着眼于融入欧洲增加值链的生产一体化。
英国仍然是增长温和、通胀背景依然偏高的经济体的代表。在2025年末表现疲弱之后,英国经济谨慎地迈入2026年:服务业仍是主要支撑,而工业和建筑业没有提供强劲动力。2026年1月通胀率同比放缓至3.0%,但仍高于英格兰银行的目标。这限制了迅速放松货币政策的空间。
“2026年初的世界经济看起来并未陷入危机,但也不能说各处都同样强劲。美国保持了正增长,不过已不再是过热的速度;欧元区实际上在低通胀与弱增长之间保持平衡;英国增长缓慢,但通胀背景依然偏高。对乌克兰而言,这意味着外部需求难以成为复苏的强劲独立驱动力。全球环境更多是营造了适度有利的金融条件,但并不能保证乌克兰出口自动增长。”——Urakin表示。
中国以形式上强劲的成绩结束了2025年:国内生产总值增长5.0%,超过140万亿元。2026年2月,中国居民消费价格同比上涨1.3%,高于此前的疲弱数据,但仍表明国内价格压力温和。中国保持着强大的生产和出口基础,但内需、房地产市场和债务负担问题仍然是重要的制约因素。
相比之下,印度仍是世界上最具活力的大型市场之一。根据政府的首次预估,印度2025/26财年实际GDP预计增长7.4%,财年第三季度增速估计为7.8%。主要驱动力仍是服务业以及内需。2026年初印度通胀保持温和,为维持高经济增速创造了有利条件。
2026年初,土耳其继续呈现经济增长与高通胀并存的局面。据官方估计,土耳其2025年GDP增长3.6%,但2026年2月通胀率同比超过31%。这意味着该国保持了商业活动和内需,但代价是高企的价格压力以及实施紧缩性宏观经济政策的必要性。
巴西显得更为均衡。其2025年GDP增长2.3%,按现价计达12.7万亿雷亚尔,2025年全年IPCA通胀率为4.26%。增长得到农业、服务业和工业的支撑。对全球经济而言,巴西仍是兼具资源潜力、内需和相对可控通胀背景的大型市场的重要范例。
“中国、印度、土耳其和巴西很好地表明,大型新兴经济体的走势已变得多么不同。中国规模庞大、生产基础雄厚,但仍面临结构性失衡和内需不够强劲的问题。印度展现了高增长与温和通胀最具说服力的结合。土耳其保持了增长势头,但代价是极高的通胀背景。巴西前行得更为温和,但更为均衡。对乌克兰而言,重要的是务实地看待这些例子:在全球竞争中,胜出的是那些能够同时维持宏观稳定、生产基础、出口和国内投资需求的经济体。”——Urakin认为。
结论
截至2026年2月底,乌克兰保持了宏观金融的可控性,但2月表明,稳定仍然脆弱。通胀同比加速至7.6%,基准利率保持在15.0%,国际储备降至约548亿美元,外汇市场当月需要NBU(乌克兰国家银行)近30亿美元的净干预。与此同时,储备仍然充足,预算在国内收入和国际赠款的支持下得以执行,经济保持了积极态势。
乌克兰经济的主要薄弱环节仍然是巨额贸易逆差、预算对外部融资的依赖、战争风险、劳动力短缺、能源脆弱性以及出口多元化不足。积极因素包括较高的国际储备、可控的货币政策、企业的适应能力、国际支持的持续以及国家财政保持正常运转。
与此同时,世界经济表现出适度的韧性。国际货币基金组织预测2026年全球增长3.3%。美国依然强劲,但已无过度过热;欧元区在疲弱增长与接近目标的通胀之间保持平衡;中国保持着规模,但面临结构性挑战;印度仍是大型经济体中增长的主要驱动力;土耳其在与高通胀作斗争;巴西呈现出温和积极的态势。
“2026年2月提醒乌克兰,战时的宏观金融稳定并不是最终结果,而是一个不断平衡的过程。国家拥有以储备和伙伴支持为形式的金融缓冲,但长期韧性将取决于能否建立起自己的经济增长基础。为此,2026年对能源、加工、物流、出口生产、技术和人力资本的投资仍然至关重要。否则,即便储备高企、外部援助不断,也只是一层金融缓冲,而不是长期发展的源泉。”——Urakin总结道。
每月发布的分析统计产品“经济监测”(Economic Monitoring)面向Interfax-Ukraine的客户提供。
“经济监测”(Economic Monitoring)项目负责人、Interfax-Ukraine发展与营销总监Maksym Urakin