Principales indicadores económicos de Ucrania y del mundo en el primer trimestre de 2025
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a 1 de abril de 2025. El análisis se ha elaborado a partir de datos actuales del Servicio Estatal de Estadística de Ucrania, el Banco Nacional de Ucrania, el Fondo Monetario Internacional, el Banco Mundial y la ONU. El director de marketing y desarrollo de «Interfax-Ucrania», Maksym Urakin, candidato en ciencias económicas y fundador del centro de información y análisis «Experts Club», presentó un panorama de las actuales
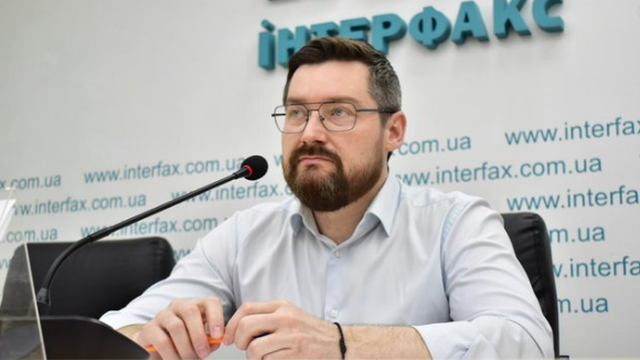
El artículo presenta los principales indicadores macroeconómicos de Ucrania y de la economía mundial a 1 de abril de 2025. El análisis se ha elaborado a partir de datos actuales del Servicio Estatal de Estadística de Ucrania, el Banco Nacional de Ucrania, el Fondo Monetario Internacional, el Banco Mundial y la ONU. El director de marketing y desarrollo de «Interfax-Ucrania», Maksym Urakin, candidato en ciencias económicas y fundador del centro de información y análisis «Experts Club», presentó un panorama de las actuales tendencias macroeconómicas.
Indicadores macroeconómicos de Ucrania
El primer trimestre de 2025 fue para Ucrania un período de movimiento económico lento pero aun así positivo. Según las estimaciones actualizadas del Banco Nacional de Ucrania, el PIB real del país creció un 0,5 % en términos interanuales, lo que apunta a una estabilización gradual tras un inicio de año inestable. Este crecimiento no es elevado según los estándares internacionales, pero en las condiciones de una guerra a gran escala, de una amenaza constante para la infraestructura y la logística y de un acceso limitado al capital, ese resultado se valora como una señal positiva.
«Medio punto porcentual de crecimiento del PIB en el primer trimestre es más bien un indicador de que el sistema conserva su viabilidad que una medida de desarrollo. El mercado interno ha empezado a reactivarse, sobre todo en los ámbitos del consumo, la logística y algunos sectores tecnológicos. Pero por ahora se trata sobre todo de un crecimiento “sobre el terreno”: sin impulso inversor, sin exportaciones, sin recursos a largo plazo», explica Maksym Urakin.
Uno de los principales desafíos sigue siendo la inflación. A cierre de marzo de 2025, la inflación anual fue de alrededor del 12,6 %, prácticamente sin cambios respecto a febrero, pero con una tendencia a una desaceleración gradual. El BNU señala la influencia de la bajada estacional de los precios de los alimentos, la estabilización cambiaria y una política monetaria ponderada como factores clave para frenar el ritmo de aumento de los precios.
«Lo principal es mantener el equilibrio entre la lucha contra la inflación y evitar que se frene la actividad económica. La política monetaria del Banco Nacional en el primer trimestre fue bastante equilibrada: por un lado, el mantenimiento del tipo de interés de referencia; por otro, un apoyo moderado a la grivna mediante intervenciones. Pero aún estamos lejos de salir de la zona de riesgo inflacionario», subraya el experto.
El estado del comercio exterior, por el contrario, apunta a una profundización de los problemas estructurales. Según estimaciones preliminares del Centro de Estrategia Económica (Centre for Economic Strategy), en abril el déficit de la balanza comercial exterior alcanzó 3,6 mil millones de dólares, como consecuencia del notable exceso de las importaciones (6,3 mil millones de dólares) sobre las exportaciones (3,1 mil millones de dólares). En el balance acumulado del primer trimestre, según los analistas, el déficit comercial superó el del mismo período de 2024, a pesar de la actividad en el sector agrario y del suministro de servicios.
«Lo peor es que este déficit no es coyuntural, sino estructural. La importación de energía, equipos, productos químicos y transporte sigue siendo predominante, mientras que la exportación se limita en su mayoría a materias primas. Esto pone en peligro la estabilidad cambiaria en caso de que cese el apoyo financiero internacional», comenta el fundador de Experts Club.
En medio de la creciente brecha comercial, el nivel de las reservas internacionales sigue siendo una señal positiva. Según el NBU, en abril de 2025 las reservas ascendían a unos 42 mil millones de dólares, un máximo histórico para Ucrania. Este aumento fue posible gracias a nuevos tramos de asistencia financiera de la Unión Europea, EE. UU. y el FMI, así como a las exitosas operaciones cambiarias del Banco Nacional en el mercado interbancario.
«Unas reservas de más de 40 mil millones de dólares no son solo un indicador, son un “colchón de aire” para un país que vive en un régimen de riesgo constante. Pero no conviene dejarse seducir por ello: es un recurso de confianza que hay que transformar en recuperación económica; de lo contrario, volveremos a perderlo, como ya ha ocurrido en el pasado», advierte Maksym Urakin.
Sin embargo, la carga de la deuda sigue siendo elevada. Según las últimas estimaciones, la deuda pública y garantizada por el Estado de Ucrania a principios de abril de 2025 ascendía a unos 147,2 mil millones de dólares, es decir, aproximadamente el 94 % del PIB, de los cuales más de 100 mil millones de dólares son endeudamiento externo. Esto subraya la dependencia del país de la ayuda externa y de la financiación internacional, en particular de los programas del FMI, la UE y el Banco Mundial.
Economía mundial
Los indicadores económicos mundiales a principios de abril de 2025 apuntan a una desaceleración del crecimiento, junto con la persistencia de presiones inflacionarias, sobre todo por los nuevos riesgos comerciales y la inestabilidad geopolítica. Según el FMI, el crecimiento mundial ha acelerado su descenso, hasta el 2,8 % en 2025, uno de los niveles más bajos de las últimas décadas. La inflación en la mayoría de las regiones desciende gradualmente, pero sigue por encima del objetivo, sobre todo en los países en desarrollo.
La incertidumbre macroeconómica se ha agudizado en un contexto de proteccionismo comercial, aumento de los precios de la energía y desafíos geopolíticos, lo que complica considerablemente las previsiones. Los bancos centrales que aún no han endurecido su política se encuentran en modo de espera, y los inversores se vuelven más cautelosos. Las previsiones de Morgan Stanley y S&P Global apuntan a un nuevo debilitamiento del PIB mundial hasta el 2,2–2,9 % en 2025, lo que afecta negativamente a la confianza de los inversores.
Según el BEA, en el primer trimestre de 2025 el PIB de EE. UU. se contrajo un −0,3 % en términos anualizados, la primera caída desde 2022. Esto se debió sobre todo a un fuerte aumento de las importaciones (compras anticipadas ante posibles aranceles) y a la reducción del gasto público. Sin embargo, la demanda interna final se mantuvo relativamente sólida (+3 %). La inflación en marzo/abril fue de aproximadamente 2,3–2,6 % (PCE), en línea con las expectativas del regulador; la Fed mantiene el tipo en 5,25–5,5 % a la espera de señales de estabilización.
Según datos oficiales, en el primer trimestre de 2025 el PIB de China creció un +5,4 % interanual, en línea con el objetivo del Gobierno de en torno al 5 %. Sin embargo, las restricciones fiscales y monetarias, en particular en el sector inmobiliario, frenan el ritmo de crecimiento. Hasta mayo, los ingresos presupuestarios cayeron un 0,3 % interanual, lo que indica un debilitamiento de la actividad económica. Como respuesta se adoptan medidas de estímulo, pero su efecto aún es incierto.
La Comisión Europea prevé un crecimiento anual del PIB de la UE del +1,1 % y del +0,9 % para la zona del euro, con una mejora notable en el primer trimestre (+0,6 % intertrimestral), la cifra más alta desde 2022. La inflación en marzo/abril fue inferior al 2 %, acercándose gradualmente al nivel objetivo.
Según el ONS, en el primer trimestre de 2025 el Reino Unido registró un crecimiento del PIB del +0,7 % intertrimestral, lo que lo convirtió en el líder del G7. En términos anuales, el crecimiento fue de aproximadamente +1 %. La inflación en abril fue de en torno al 3,4 %, lo que obliga al Banco de Inglaterra a ser cauto al bajar los tipos (del 5,25 % al 4,5 %). Sin embargo, el exceso sobre el objetivo de inflación frena la aceleración de la economía.
En el primer trimestre, Turquía mostró un ritmo de crecimiento positivo: en torno al +2,3 % intertrimestral, o ≈ +3,0 % interanual. La presión inflacionaria sigue siendo extremadamente alta: ≈38–39 % en marzo/abril, a pesar de las medidas del banco central.
La economía india sigue mostrando uno de los mayores crecimientos entre los grandes países: en el primer trimestre de 2025 el ritmo es del +7,4 % interanual, y la inflación está controlada: IPC — ~3,2 % en abril. La previsión para el ejercicio fiscal 2024–25 es de +6,3–6,5 %.
En el primer trimestre, Brasil logró un crecimiento del PIB del +1,3 % intertrimestral (≈+3,5 % interanual), la mejor cifra en los últimos dos años. Sin embargo, la inflación subió en abril hasta el 5,48 %, el nivel más alto desde febrero de 2023, y es motivo de seria preocupación.
«El mundo muestra al comienzo del segundo trimestre perspectivas, pero al mismo tiempo una gran inestabilidad. EE. UU. ha entrado en recesión, pero la demanda interna aún aguanta. Europa sale lentamente de las crisis, el Reino Unido muestra resiliencia. China es estable en ritmo, pero débil en consumo. India es un ejemplo de dinamismo e innovación. Turquía está al borde de una crisis inflacionaria. Brasil avanza, pero corre riesgos por la subida de precios. Y para Ucrania ha llegado el momento de decidir: ¿utilizaremos el flujo de recursos importados solo para compensar el déficit, o lo convertiremos en una oportunidad para un salto tecnológico e industrial?», señaló Maksym Urakin.
Conclusión
La economía de Ucrania a comienzos del segundo trimestre de 2025 se encuentra en una fase de equilibrio sostenido. El crecimiento moderado, la inflación controlada y las reservas récord son los factores básicos de estabilidad. Pero el profundo déficit comercial, la carga de la deuda y la falta de motores de inversión siguen siendo los principales riesgos para el medio plazo.
El panorama económico mundial sigue siendo heterogéneo, con claros desequilibrios geográficos. Ucrania muestra resiliencia, manteniendo el crecimiento y unas reservas récord, aunque se enfrenta a retos en el comercio exterior. Los mercados mundiales, desde EE. UU. hasta India, configuran nuevas condiciones para la solución estratégica de estas tareas.
Un análisis más detallado de los indicadores económicos de Ucrania está disponible en los productos informativos y analíticos mensuales de la agencia Interfax-Ukraine «Economic Monitoring».
Director del proyecto «Economic Monitoring», candidato a doctor en Ciencias Económicas, Maksym Urakin